猜你想问
瀚蓝环境2026年第三季度报告核心内容有哪些?
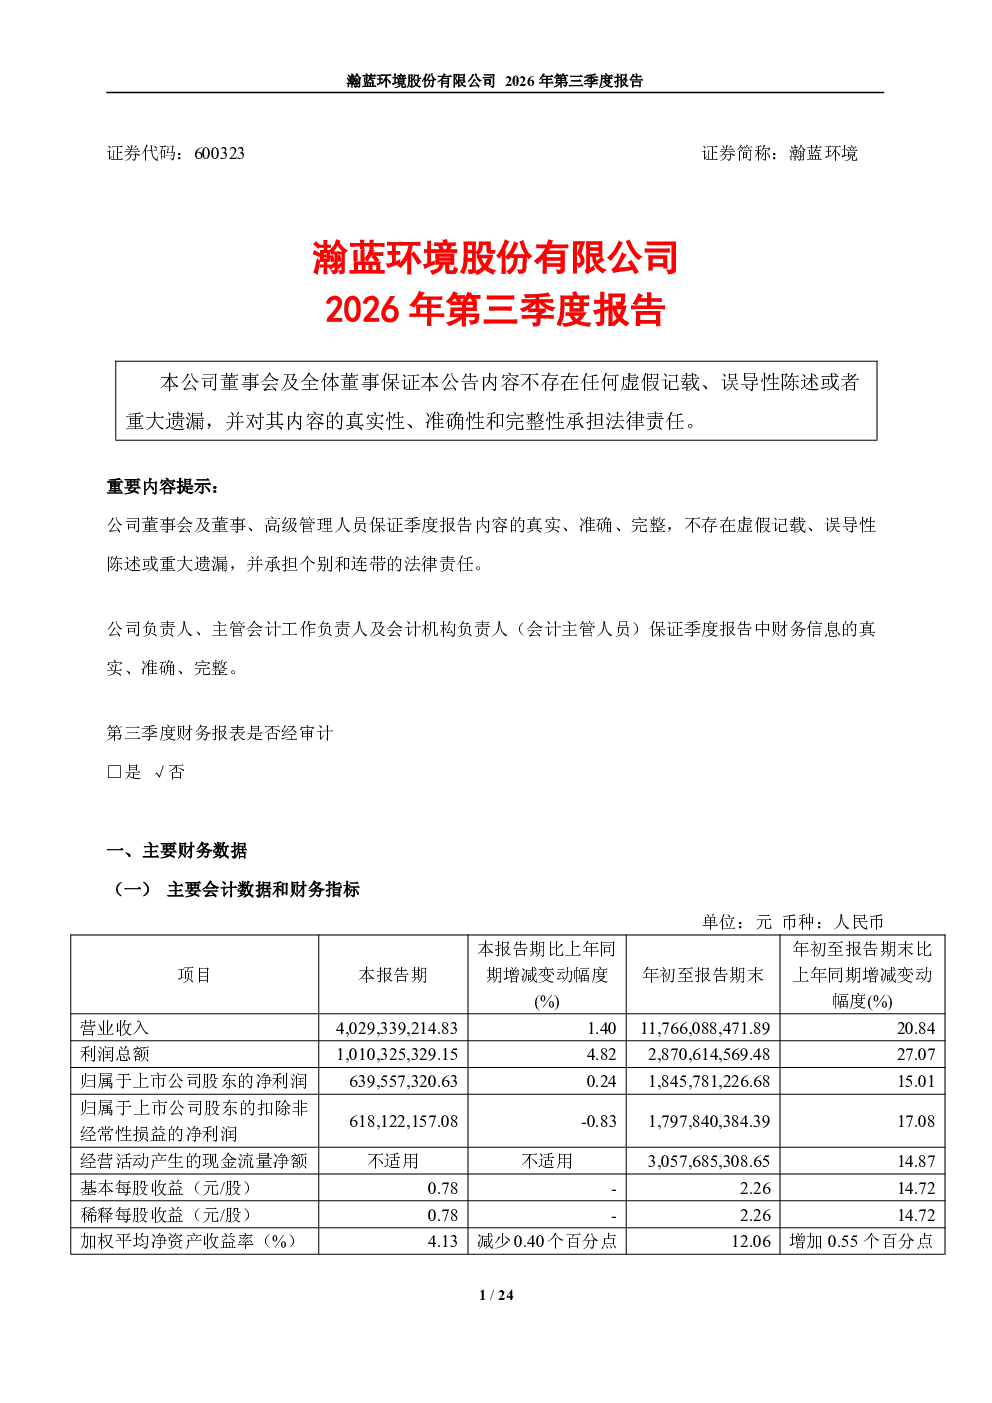
2026年1-9月,瀚蓝环境营业收入、利润总额、归母净利润均保持可持续良性增长,主要得益于粤丰环保纳入并表及业务协同效益提升。EBITDA利润率为43.24%,经营活动现金流量净额同比增加14.87%。资产负债率下降至68.10%。粤丰环保贡献营业收入32.08亿元,归母净利润4.22亿元。固废处理业务收入利润稳健增长,供热业务对外供热量同比增加13.99%,绿证市场销售343万张。生活垃圾焚烧发电产能利用率约116%,20座电厂获评AAA级。
固废处理赛道发展趋势如何?
固废处理行业持续受益于政策推动和环保需求增长。瀚蓝环境通过并购整合提升业务规模,深化资源化、能源化利用,如生活垃圾焚烧发电产能利用率约116%,吨垃圾发电量及上网电量提升。绿证市场销售表现突出,率先实现绿证全覆盖。海外业务拓展及轻资产运营模式创新,如泰国曼谷农垦二期项目投产。行业竞争加剧,企业需通过技术创新和精益管理提升竞争力。
报告重点分析了哪些业务板块?
报告重点分析了固废处理业务板块,包括收入利润增长、供热业务对外供热量同比增加13.99%、绿证市场销售343万张、海外业务拓展及运营管理优化,如生活垃圾焚烧发电产能利用率提升至116%。此外,能源业务收入同比增长2.52%,排水业务收入同比增长10.24%,但供水业务收入与去年同期持平。粤丰环保贡献显著,实现营业收入32.08亿元,归母净利润4.22亿元。
当前固废处理市场现状如何?
当前固废处理市场呈现规模化、专业化发展趋势,政策支持力度加大,推动行业整合加速。瀚蓝环境通过并购粤丰环保实现业务协同,提升盈利能力。市场竞争激烈,头部企业通过技术升级和模式创新巩固优势。固废处理项目投资回报周期较长,但长期发展前景广阔。行业面临环保标准提高、土地资源限制等挑战,企业需加强资源化利用和运营效率提升。
研报提示哪些风险因素?
报告提示需关注行业政策变化风险,环保标准提升可能增加运营成本。并购整合过程中存在整合风险,需确保业务协同效应实现。市场竞争加剧可能影响利润水平,需加强技术创新和成本控制。应收账款管理需持续关注,以改善现金流状况。海外业务拓展面临地缘政治和汇率波动风险。此外,固废处理项目建设和运营存在资金压力,需加强财务风险管理。