猜你想问
创业慧康2026年第三季度报告核心内容有哪些?
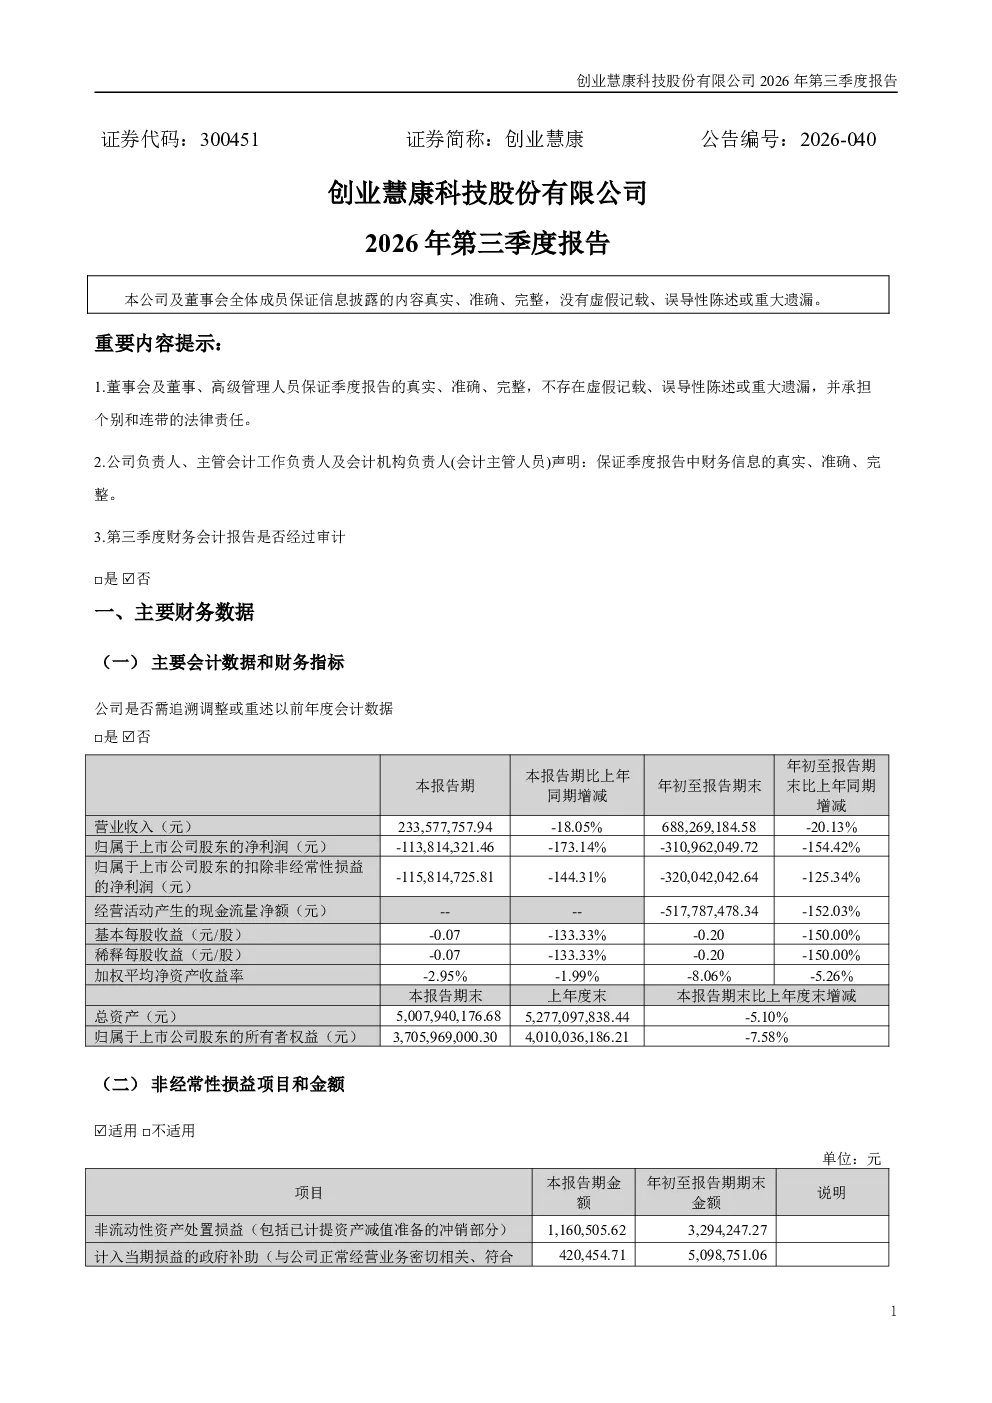
报告显示交易性金融资产、应收票据、应收款项融资减少,主要因理财产品赎回等;预付款项、存货、短期借款等增加,主要因采购增加、新增资产租赁等。投资收益增加主要系联营企业盈利确认,公允价值变动损益减少主要因上年同期大额公允价值变动投资已收回。资产处置收益增加主要系子公司出售房产,营业外收入增加主要系非经常性偶发收入。收到的税费返还、收到其他与经营活动有关的现金减少,主要系增值税即征即退减少等;取得投资收益收到的现金增加主要系理财收益增加。处置固定资产、无形资产和其他长期资产收回的现金净额增加主要系子公司出售房产。投资支付的现金增加主要系新增对外投资,取得借款收到的现金增加主要系新增借款。
医疗信息化行业发展趋势如何?
国家医疗信息化与医保改革政策持续深化,为行业提供有力支撑,释放基层医疗、医共体、医保数智化建设红利。行业竞争日趋激烈,部分医疗机构信息化预算收紧、项目招标及验收周期延长,导致部分企业营业收入同比下滑。公司持续推进医疗AI产品体系建设,市场拓展取得进展,新一代HI-HIS系统在武汉市中心医院后湖院区上线,打造华中地区样板工程。公司获评“2026年领军型浙江数商”,以“慧康云”战略为牵引,完成向医疗数商生态企业的跨越,跑通“数据治理-AI训练-要素交易”商业闭环。
报告重点分析了哪些方向?
报告重点分析了公司第三季度财务数据,包括资产、负债、现金流等变动情况,以及投资收益、公允价值变动损益、资产处置收益、营业外收支等具体变化原因。同时,报告也分析了公司股东信息,显示无重大变动。此外,报告重点阐述了国家医疗信息化与医保改革政策对公司的支撑作用,以及公司在医疗AI产品体系建设、市场拓展、战略转型等方面的进展和成果。
当前医疗信息化市场现状如何?
2026年三季度医疗信息化行业仍处于结构性调整周期,行业整体面临较大压力。宏观环境影响下,部分医疗机构信息化预算收紧,项目招标及验收周期延长,导致部分企业营业收入同比下滑。行业竞争日趋激烈,企业需持续加大研发投入,但相关新产品尚处于市场培育阶段,短期内未能形成有效收入贡献。同时,应收账款回款周期拉长、减值计提等因素,对当期净利润形成阶段性影响。
研报提示了哪些风险?
报告提示,公司整体经营业绩面临较大压力,主要风险包括:宏观环境影响导致医疗机构信息化预算收紧,项目招标及验收周期延长,可能影响公司营业收入;行业竞争日趋激烈,可能压缩公司市场份额;公司持续加大研发投入,但相关新产品尚处于市场培育阶段,短期内未能形成有效收入贡献,可能影响盈利能力;应收账款回款周期拉长、减值计提等因素,可能对当期净利润形成阶段性影响。