猜你想问
罗博特科2026年第三季度报告核心内容有哪些?
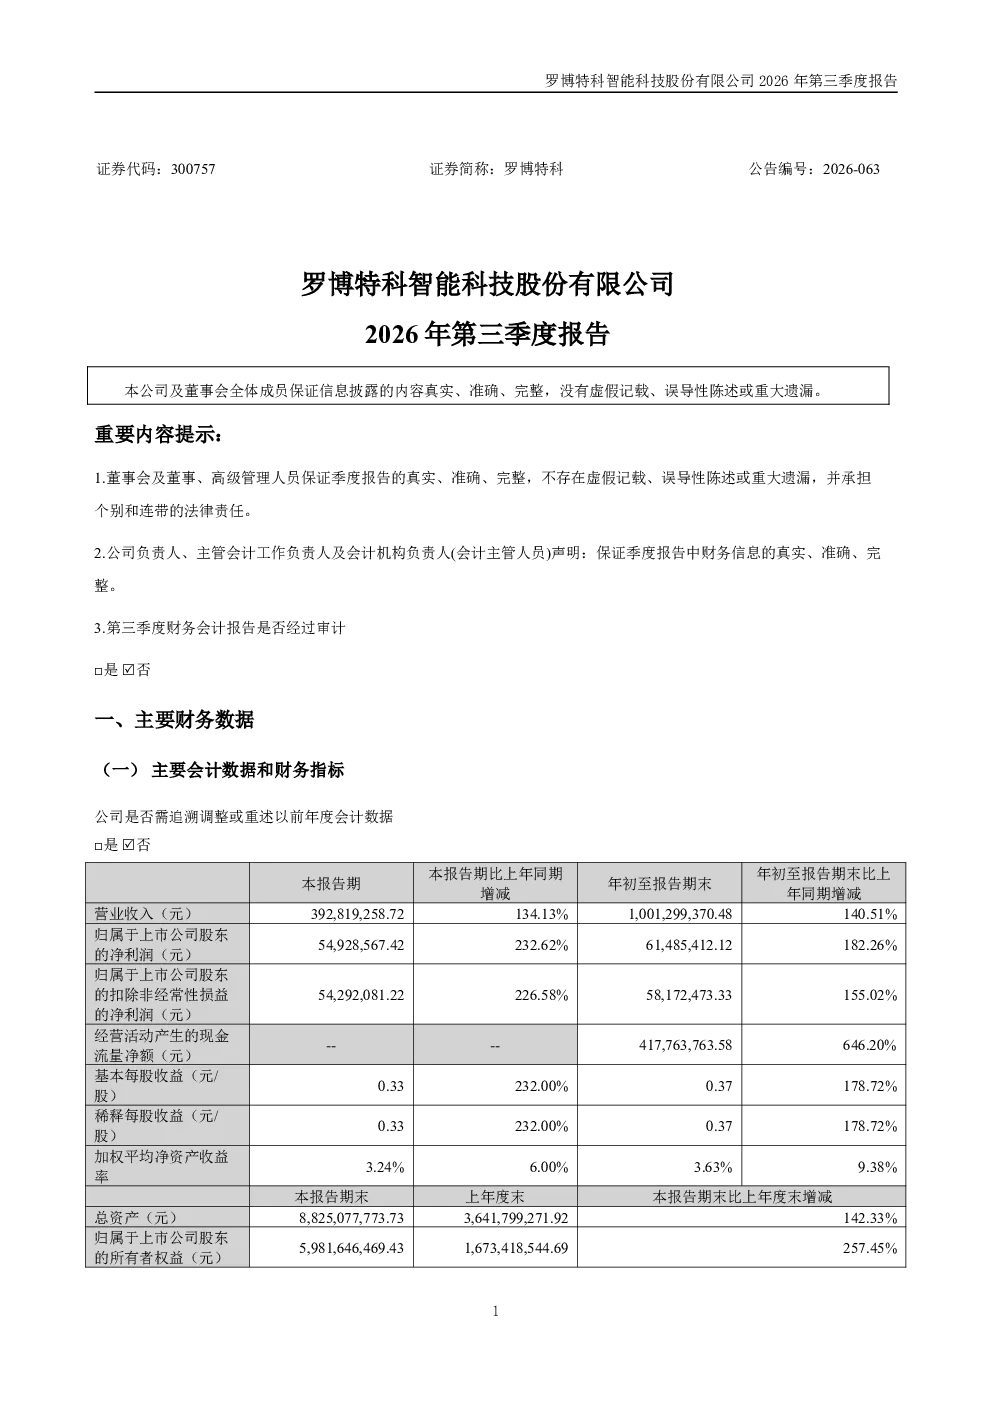
2026年第三季度,罗博特科实现营业收入392.82亿元,同比增长134.13%;净利润5.49亿元,同比扭亏为盈。前三季度营收达1001.30亿元,同比增长140.51%;净利润6.15亿元。光电子及半导体业务在手订单约23.59亿元,多个在谈项目稳步推进。
光电子及半导体设备赛道发展趋势如何?
AI驱动下,硅光、CPO等技术产业化提速,高精度耦合、测试设备需求旺盛。罗博特科在该领域成为核心增长引擎,规模效应摊薄成本,第三季度毛利率达49.02%。行业将持续受益于数据中心、AI算力需求增长。
罗博特科报告重点分析了哪些业务方向?
报告重点分析光电子及半导体设备业务增长,AI光互连需求爆发式增长推动硅光、CPO设备订单确认。公司通过规模化交付提升营收,同时持续扩大产能,中国、德国、爱沙尼亚基地产能提升,新加坡、马来西亚基地筹建中。
当前光电子设备市场现状如何?
光电子设备市场在AI、数据中心需求带动下呈现高增长态势。罗博特科订单充足,在手订单约23.59亿元,未来业绩增长有保障。行业竞争加剧,但技术壁垒提升,头部企业受益于规模效应和客户粘性。
罗博特科研报存在哪些风险提示?
尽管业绩向好,但港股上市带来一次性费用增加,第三季度净利润环比仍提升21.06%。公司财务报表未经审计,全球扩张和产能爬坡需持续投入,技术迭代风险需关注,市场竞争加剧可能影响盈利能力。
你可能感兴趣
罗博特科:2026年一季度报告
财报2026-04-29
罗博特科:2019年第三季度报告披露提示性公告
财报2019-10-29
罗博特科:2019年第三季度报告全文
财报2019-10-29
罗博特科:2021年第三季度报告
财报2021-10-27
罗博特科:2020年第三季度报告全文
财报2020-10-30
罗博特科:2021年第三季度报告(更新后)
财报2022-07-12
罗博特科:2025年第三季度报告(更正后)
财报2025-11-04
浙商大制造邱世梁周艺轩罗博特科台积电预计2026年资本开支同比增
未知机构2026-01-16
浙商大制造邱世梁周艺轩罗博特科台积电预计2026年资本开支同比增超百亿美
未知机构2026-01-16
罗博特科:2022年一季度报告
财报2022-04-29