猜你想问
上海莱士2026年第三季度报告核心内容有哪些?
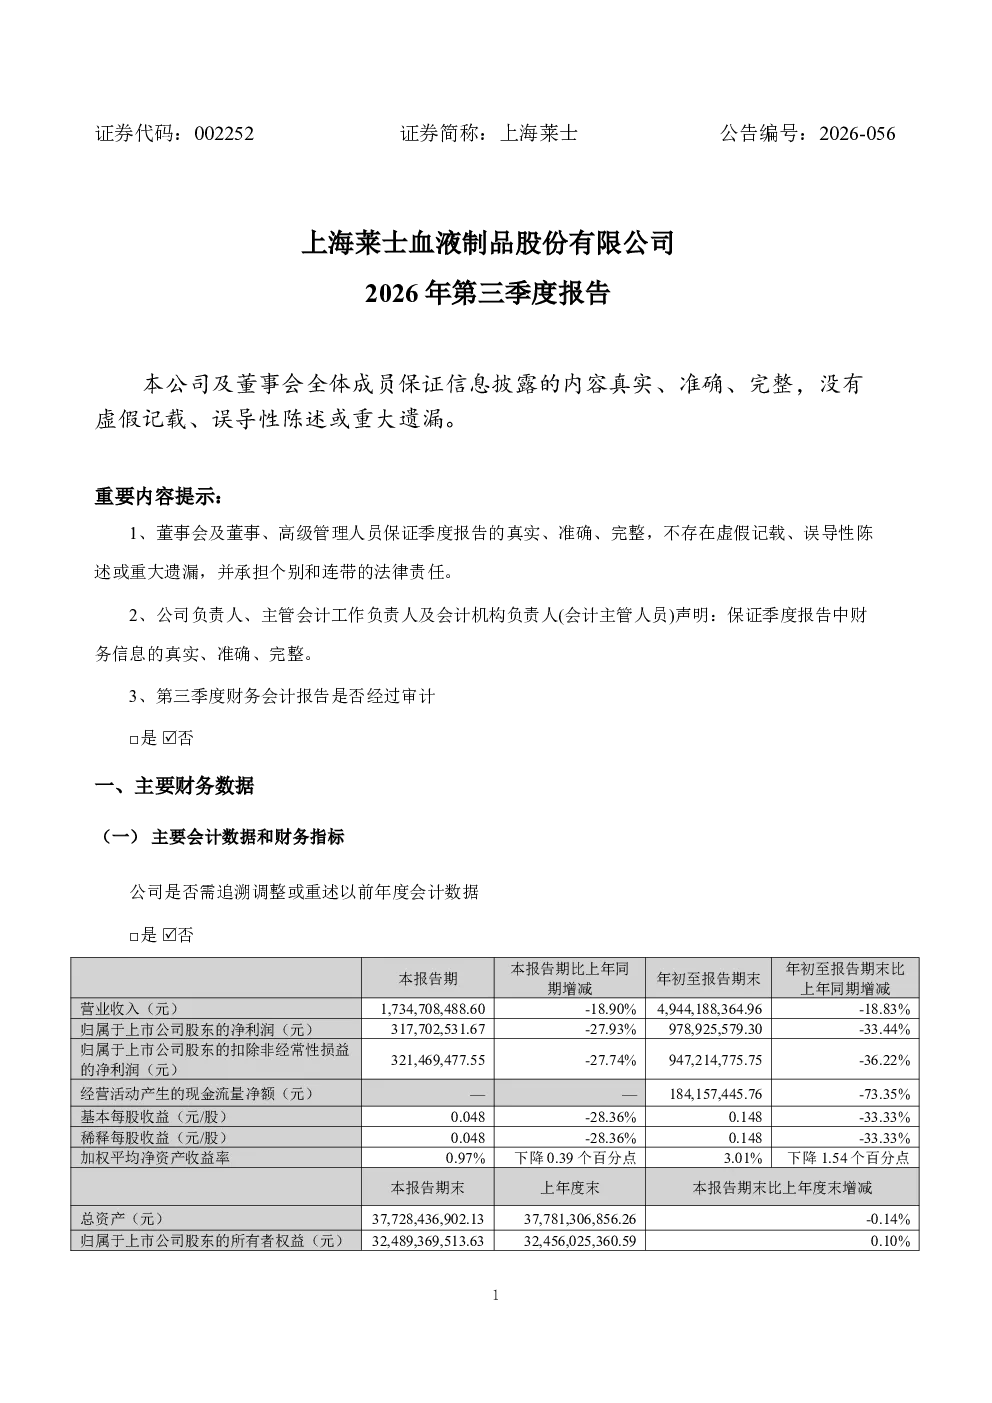
报告显示,上海莱士第三季度实现营业收入17.35亿元,扣非归母净利润3.21亿元,环比均增长且创下年内新高。公司经营质量环比改善,营销体系变革取得成效,自产血制品动销量同比环比双增长,渠道库存回落,逾期应收额持续压降。SR604获批Ⅲ期临床试验,展现出较好的临床价值,公司还收购了勃林格殷格翰生物药业(中国)上海张江生产基地以补齐创新药产业化能力。研发投入显著增加,前三季度研发费用2.1亿元,同比增长38.8%,研发费用占自营产品营业收入比重达到7.9%。人血白蛋白ARISE-2研究已启动,三大核心产品多场景临床探索稳步推进。
血液制品行业发展趋势如何?
血液制品行业竞争正转向以质量、效率和创新为核心。上海莱士通过落实年度经营计划,深化集团化营销体系变革,提升终端动销效率,改善经营质量。公司积极推动创新药转型,SR604作为全球首个靶向活化蛋白C的血友病单抗药物获批Ⅲ期临床试验,展现出良好临床价值。同时,公司通过收购勃林格殷格翰生物药业(中国)上海张江生产基地,补齐创新药产业化能力,并拓展血液制品适应症,如人血白蛋白ARISE-2研究已启动,多场景临床探索稳步推进,显示行业正朝着高附加值和创新驱动方向发展。
报告重点分析了哪些方向?
报告重点分析了上海莱士的财务表现、营销转型成效、创新药研发进展及行业发展趋势。财务方面,公司第三季度营收和扣非归母净利润均创年内新高,经营质量环比改善。营销方面,通过终端动销驱动,深化集团化营销体系变革,自产血制品动销量同比环比双增长,渠道库存和逾期应收额得到有效控制。创新药方面,SR604获批Ⅲ期临床试验,公司收购勃林格殷格翰生物药业(中国)上海张江生产基地,补齐产业化能力,并推进先天性凝血因子Ⅶ缺乏症、血管性血友病等项目的研发。此外,报告还提及研发投入显著增加,研发费用占自营产品营业收入比重达7.9%,血液制品适应症拓展稳步推进。
当前市场对上海莱士的判断是什么?
当前市场对上海莱士的判断显示公司经营质量持续改善,财务表现稳健,创新药研发取得积极进展。公司第三季度营收和扣非归母净利润创下年内新高,营销体系变革成效显著,自产血制品动销量双增长,渠道库存和逾期应收额得到有效控制。创新药方面,SR604获批Ⅲ期临床试验,展现出良好临床价值,公司通过收购勃林格殷格翰生物药业(中国)上海张江生产基地,补齐产业化能力,研发投入显著增加,研发费用占自营产品营业收入比重达7.9%,血液制品适应症拓展稳步推进,显示公司在行业竞争转向质量、效率和创新的核心趋势下,积极布局高附加值业务,未来发展潜力值得关注。
研报提示哪些风险?
研报提示的风险主要集中在创新药研发不确定性方面。虽然SR604展现出良好临床价值,但创新药研发仍面临临床试验失败、审批不通过等风险,且公司创新药产业化能力仍需持续提升。此外,血液制品行业竞争加剧,若公司营销转型和产品创新未能持续取得成效,可能影响市场份额和盈利能力。研发投入大幅增加可能带来短期财务压力,且研发成果转化存在不确定性。此外,公司启动新一轮股份回购,但回购规模和最终效果仍需持续关注,这些因素可能对公司未来发展产生一定影响。