猜你想问
这份医药生物行业定期报告的核心内容是什么?
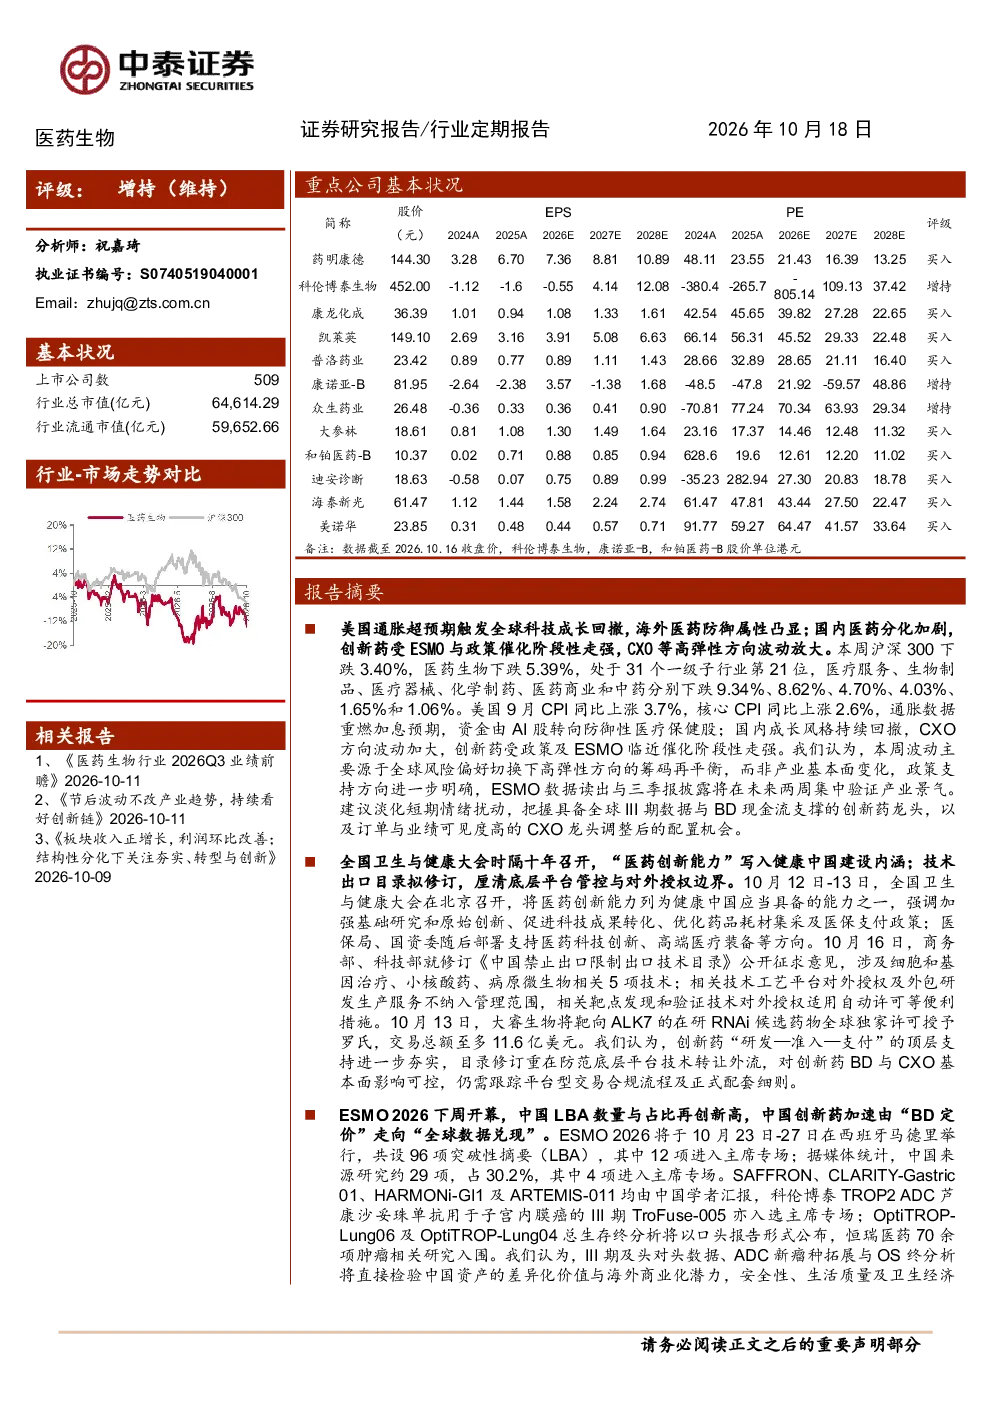
本报告分析了美国通胀超预期引发全球科技成长回撤,海外医药股防御属性凸显。国内医药分化加剧,创新药受ESMO与政策催化阶段性走强,CXO等高弹性方向波动放大。报告还提及全国卫生与健康大会将“医药创新能力”写入健康中国建设内涵,医保、国资部门密集跟进支持医药科技创新。技术出口目录拟修订,厘清底层平台管控与对外授权边界。ESMO2026中国LBA数量与占比再创新高,中国创新药加速由“BD定价”走向“全球数据兑现”。建议关注康方生物、科伦博泰、翰森制药等ESMO重点数据读出相关标的。
医药生物行业未来发展趋势如何?
医药生物行业未来发展趋势呈现分化态势,创新药受政策与ESMO催化阶段性走强,政策层面全国卫生与健康大会支持医药科技创新,技术出口目录修订推动对外授权边界清晰化。海外医药股因全球科技成长回撤显现防御属性,国内医药板块2026年初至今收益率-8.10%,跑赢沪深300收益率1.82个百分点。医药板块估值25.7-27.7倍PE,低于历史平均水平,相对全部A股溢价率20.8%-36.0%。ESMO年会显示中国创新药加速由“BD定价”走向“全球数据兑现”。
报告重点分析了哪些方向?
报告重点分析了医药板块受美国通胀超预期引发的全球科技成长回撤影响,海外医药股防御属性凸显。国内医药分化加剧,创新药受ESMO与政策催化阶段性走强,建议关注康方生物、科伦博泰等ESMO重点数据读出相关标的。政策支持方面,全国卫生与健康大会将“医药创新能力”写入健康中国建设内涵,医保、国资部门密集跟进支持医药科技创新。技术出口目录拟修订,厘清底层平台管控与对外授权边界。
当前医药生物行业市场现状如何?
当前医药生物行业市场呈现板块收益率-8.10%,跑赢沪深300收益率1.82个百分点,但本周沪深300下跌3.40%,医药生物下跌5.39%,处于31个一级子行业第21位。板块估值方面,以2026年盈利预测估值计算,医药板块估值25.7倍PE,相对全部A股溢价率36.0%;以TTM估值法计算,估值27.7倍PE,低于历史平均水平34.7倍PE,相对全部A股溢价率20.8%。ESMO2026中国LBA数量与占比再创新高,中国创新药加速由“BD定价”走向“全球数据兑现”。
研报提示了哪些风险?
研报提示了医药生物行业可能面临的政策扰动风险,如医保、国资部门支持政策变化可能带来的影响。药品质量问题风险,如临床试验失败或生产环节问题可能导致的负面影响。此外,研究报告使用的公开资料可能存在信息滞后或更新不及时的风险,投资者需关注数据时效性,结合其他信息综合判断。