猜你想问
江苏金租Q3业绩表现如何?
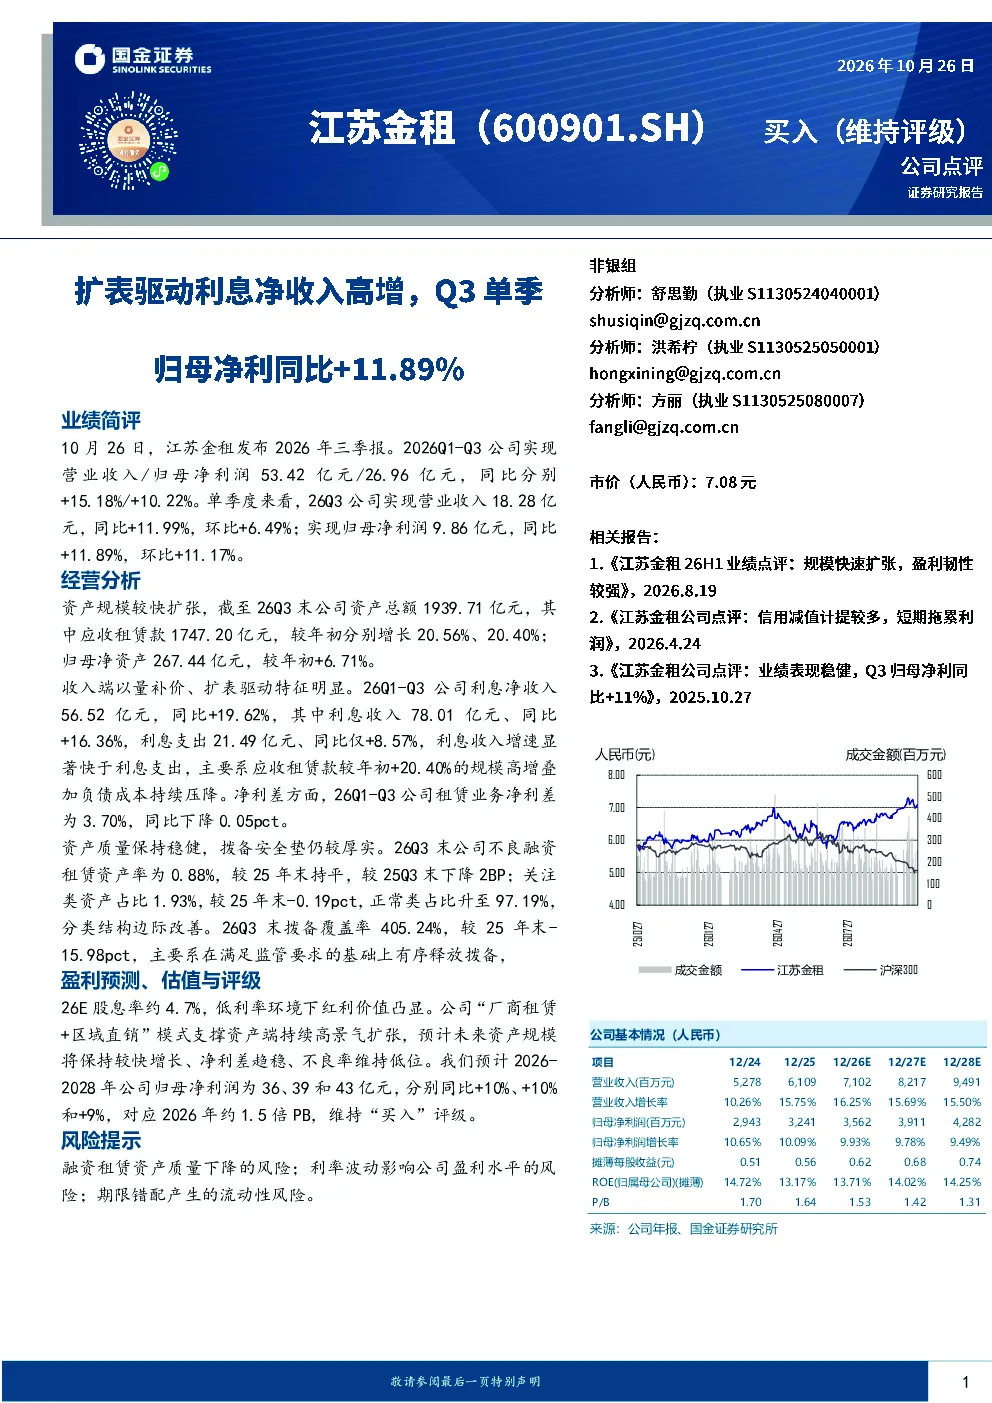
江苏金租2026年三季报显示,Q3单季归母净利润同比增长11.89%,达到9.86亿元,环比增长11.17%。全年前三季营收同比增长15.18%,净利润同比增长10.22%,单季营收同比增长11.99%,环比增长6.49%。主要得益于资产规模扩张和利息净收入增长。
江苏金租业务增长的主要驱动因素是什么?
江苏金租业务增长主要驱动因素为资产规模扩张。截至2026Q3末,公司资产总额同比增长20.56%,达1939.71亿元,应收租赁款同比增长20.40%,达到1747.20亿元。利息净收入同比增长19.62%,达到56.52亿元,主要由于利息收入增速快于利息支出,得益于应收租赁款规模高增和负债成本压降。
融资租赁行业发展趋势如何?
融资租赁行业呈现资产规模持续扩张和净利差趋稳的态势。随着实体经济融资需求增加,融资租赁业务保持较快增长。同时,行业竞争加剧导致净利差有所收窄,但头部企业通过精细化管理和规模效应仍能保持稳健增长。资产质量方面,不良率维持低位,正常类资产占比提升,行业整体风险可控。
江苏金租未来盈利能力如何?
江苏金租未来盈利能力预计保持稳定。公司“厂商租赁+区域直销”模式支撑资产端持续扩张,预计未来资产规模将保持较快增长。净利差方面,随着规模效应显现和负债成本控制,预计将趋于稳定。不良率维持低位,拨备覆盖率虽然有所下降,但仍处于较高水平,风险抵御能力较强。
江苏金租面临哪些风险?
江苏金租面临的主要风险包括:融资租赁资产质量下降的风险,虽然目前不良率较低,但宏观经济波动可能影响行业整体资产质量;利率波动影响公司盈利水平的风险,利率上升可能导致负债成本增加;期限错配产生的流动性风险,需关注公司资产负债期限结构匹配情况。
你可能感兴趣
扩表驱动利息净收入高增,Q3单季归母净利同比+11.89%
金融国金证券2026-10-26
江苏金租2025年半年报点评:净利差同比提升,Q2归母净利同比+10%至8亿元
国金证券2025-08-17
三季报点评:经纪、自营与利息净收入增幅扩大,公司归母净利同比+51%
金融华西证券2020-10-30
Q3单季自营投资收益3亿元,驱动归母净利同比+315%
国金证券2025-10-29
2025年三季报点评:Q3业绩高增,归母净利同比+51.89%
信达证券2025-10-30
Q3归母净利同比大幅高增,自主品牌保持增长
食品饮料财通证券2024-10-23
Q3单季扣非归母净利同比+37.5%,暑期旺季下离焦镜逐步放量
东吴证券2022-10-25
小功率板块多点开花,Q3单季归母净利同比+80%达4亿
机械设备西南证券2020-10-25
2025年三季报点评:Q3归母净利润同比+164%,3C行业复苏驱动业绩高增
轻工制造东吴证券2025-10-27
2025Q3业绩预增受益于投资收益提升,Q3单季归母净利润同比增长58%-101%
东吴证券2025-10-14