猜你想问
华亚智能2026年第三季度报告核心内容有哪些?
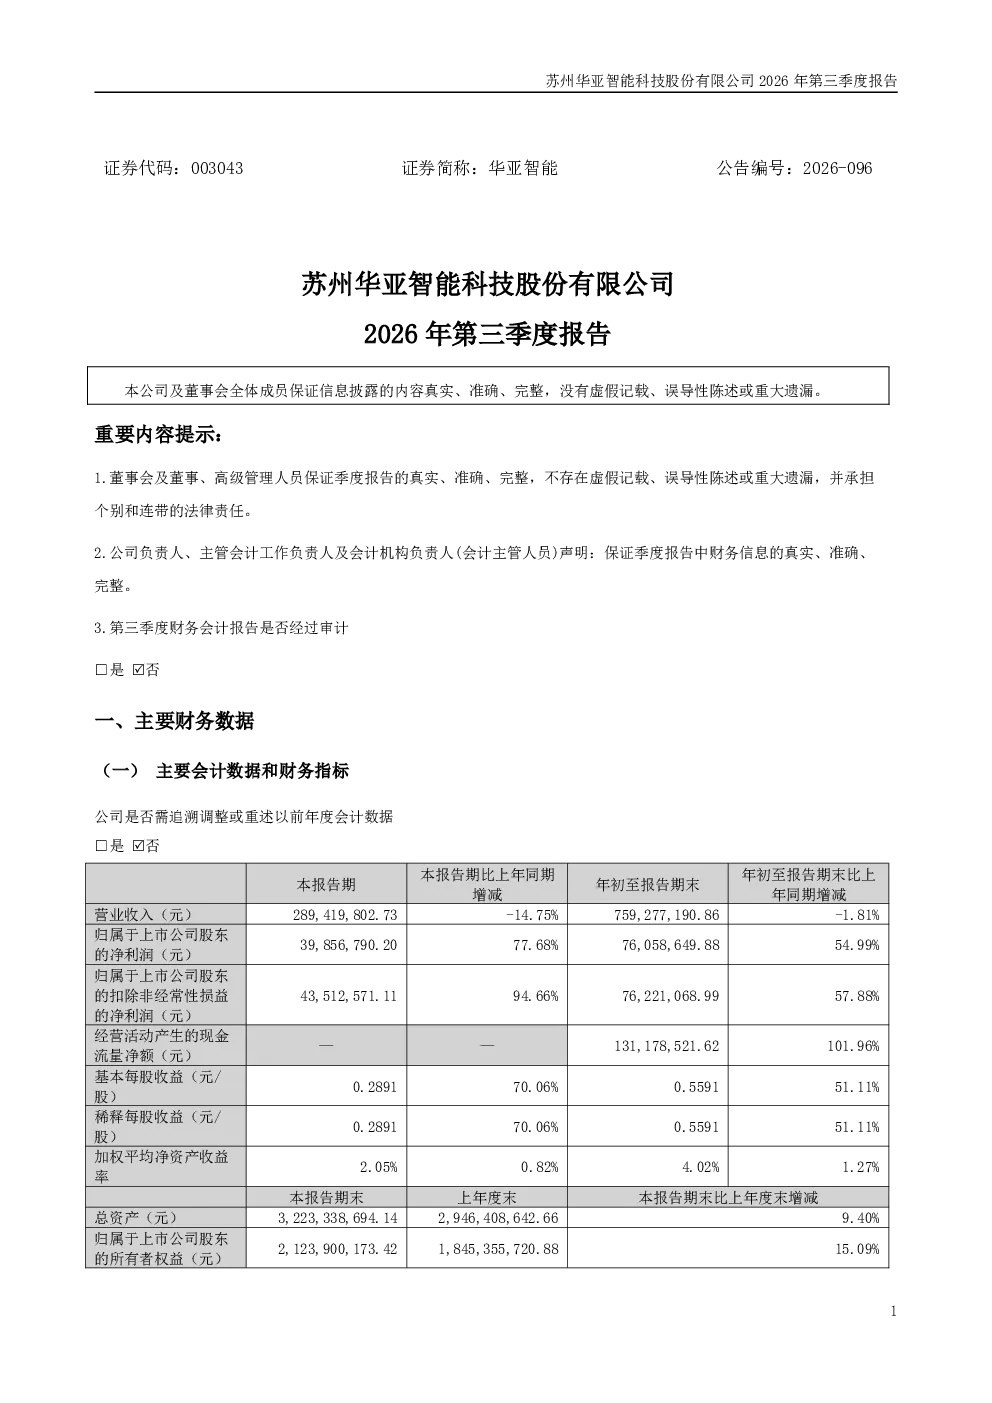
华亚智能2026年第三季度报告显示,交易性金融资产减少98.48%主要因理财产品到期赎回,应收票据增加67.63%主要系银行承兑汇票增加,预付款项减少40.68%,其他应收款减少33.40%主要系应收出口退税减少。存货增加92.57%主要系合同履约成本增加,在建工程减少88.54%主要系转固,应付票据增加30.60%主要系银行承兑汇票结算货款增加,应付账款增加57.79%主要系订单增加导致应付供应商货款增加,合同负债增加62.08%主要系预收货款增加。财务费用较上年同期增加362.88%主要系汇率波动,信用减值损失减少43.43%主要系计提坏账减少,所得税费用减少81.57%主要系可转债转股,经营活动现金流量净额增加101.96%主要系销售商品收到的现金增加。
华亚智能所属赛道/行业发展趋势如何?
华亚智能所属赛道/行业发展趋势需结合报告数据与行业宏观分析。报告显示公司存货大幅增加,可能反映行业需求增长或产能扩张,但需关注合同履约成本增加的具体影响。同时,汇率波动导致财务费用大幅增加,提示行业可能面临国际市场风险。股东信息缺失,建议关注行业竞争格局变化,以及可转债转股对行业集中度的影响。
华亚智能报告重点分析了哪些方向?
华亚智能报告重点分析了财务数据变动与经营现金流情况。报告显示公司存货、应收票据、应付账款等关键指标显著变化,反映业务扩张与供应链调整。经营活动现金流大幅增加,主要系销售商品收到的现金增加,显示公司主营业务变现能力较强。但需关注财务费用因汇率波动的大幅增加,以及递延所得税负债、其他权益工具因可转债转股的大幅减少,这些数据需结合公司战略分析其长期影响。
当前华亚智能市场现状如何?
当前华亚智能市场现状需从财务指标与行业背景综合判断。报告显示公司业务扩张明显,订单增加带动应付账款、合同负债增加,但存货增长过快可能存在库存积压风险。经营活动现金流改善,但财务费用增加提示公司面临汇率风险。股东信息缺失,建议关注公司在行业中的竞争地位,以及可转债转股对股权结构的影响。整体来看,公司业务增长与财务风险并存,需持续跟踪行业动态与公司经营策略调整。
华亚智能研报存在哪些风险提示?
华亚智能研报存在的主要风险提示包括:1)存货增长过快可能导致的库存积压风险;2)财务费用因汇率波动大幅增加的财务风险;3)可转债转股导致递延所得税负债、其他权益工具大幅减少,可能存在的会计处理风险;4)股东信息缺失,可能存在的股权结构不透明风险。此外,报告未提供审计数据与新会计准则调整信息,建议关注未来财务数据可能存在的调整风险。