猜你想问
鼎龙股份2026年第三季度报告核心内容有哪些?
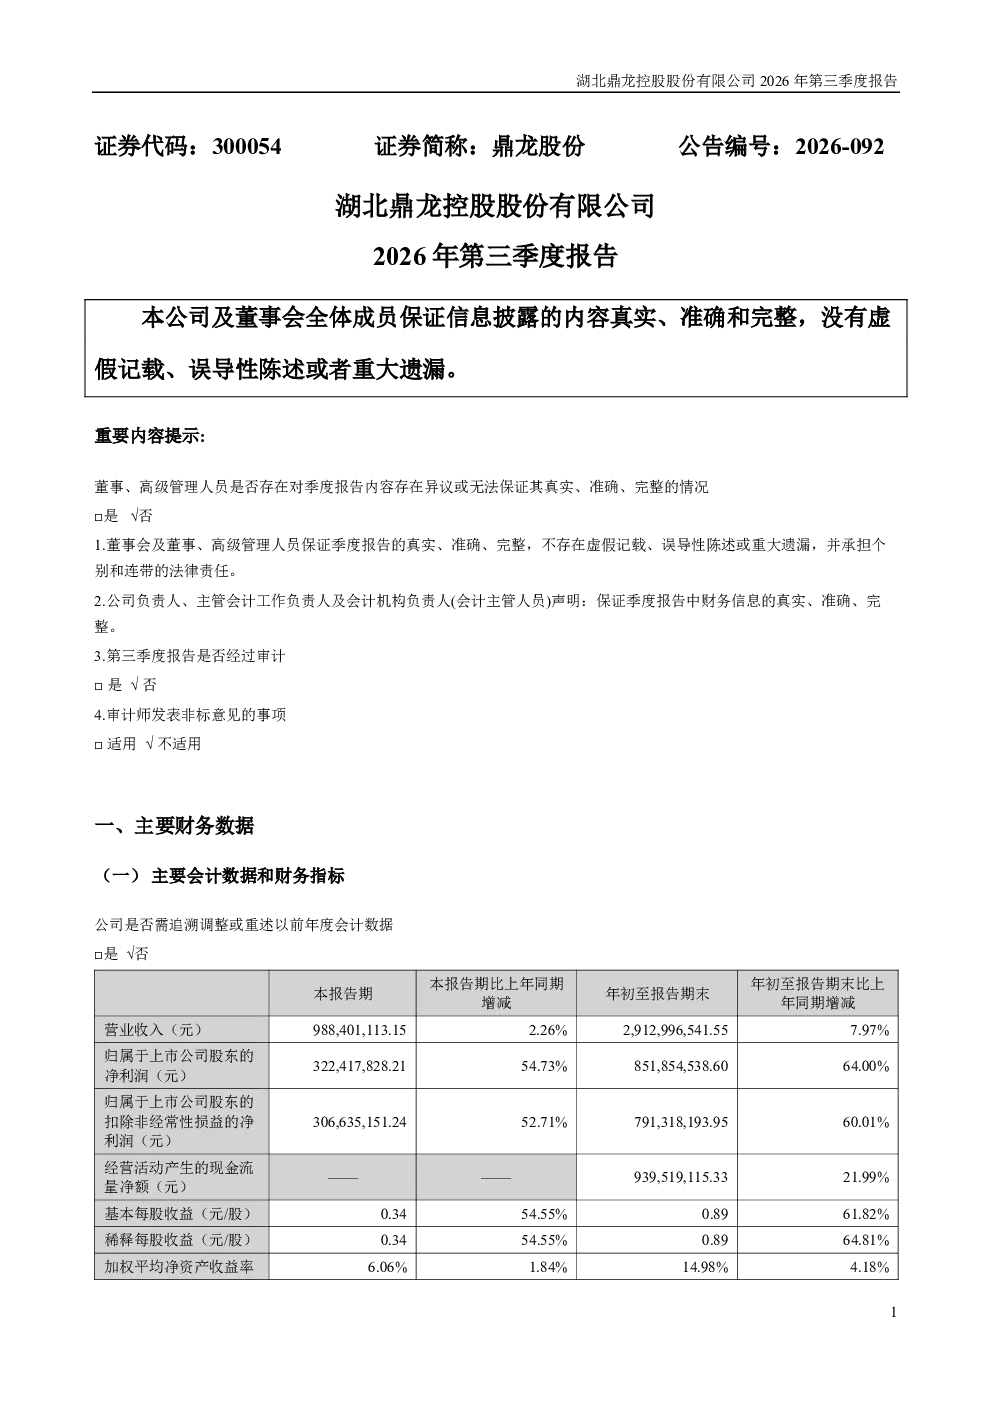
鼎龙股份2026年第三季度报告显示,公司整体经营业绩保持稳健增长。前三季度实现营业收入29.13亿元,同比增长7.97%;归属于上市公司股东的净利润8.52亿元,同比增长64%,剔除股权转让影响后净利润同比增幅达73.63%。第三季度单季营业收入9.88亿元,同比增长2.26%;净利润3.22亿元,同比增长54.73%。经营性现金流量净额为9.40亿元,同比增长21.99%,研发投入4.43亿元,占营业收入15%。CMP抛光垫前三季度收入11.36亿元,同比增长42.93%;CMP抛光液、清洗液收入3.33亿元,同比增长64.08%;半导体显示材料受下游需求影响短期承压,但YPI、PSPI等产品保持领先地位;高端晶圆光刻胶前三季度收入1,025万元,10款产品获订单;新能源锂电辅材自2026年3月并表以来收入4.63亿元,同比增长60%。
半导体材料赛道发展趋势如何?
半导体材料赛道正经历快速发展,国产替代加速。CMP抛光垫、抛光液、清洗液等基础材料国产化率提升,鼎龙股份在CMP抛光垫领域保持领先地位,积极拓展大硅片、SiC等新领域。高端晶圆光刻胶国产进程加速,鼎龙股份10款产品获订单。半导体显示材料虽受下游需求影响,但核心产品如YPI、PSPI保持领先,PSPI、TFE-INK实现首批量产。新能源锂电辅材成为新增长点,新一代分散剂成功导入头部客户。未来,随着先进封装、第三代半导体等技术的演进,半导体材料需求将持续增长,国产厂商有望进一步扩大市场份额。
报告重点分析了哪些方向?
报告重点分析了鼎龙股份在半导体材料领域的核心业务进展与未来潜力。CMP抛光垫、抛光液、清洗液等传统业务保持高增长,国产龙头地位稳固。半导体显示材料业务虽短期承压,但核心产品保持领先,并实现新品量产。高端晶圆光刻胶业务加速国产替代,产能持续提升。新能源锂电辅材成为新增长点,收入同比增长60%。此外,报告还关注了公司研发投入、现金流状况、可转债、股票期权激励计划、股份回购及粤芯战投等关键事项,显示公司战略布局清晰,未来在先进封装、第三代半导体等领域有望进一步放量。
当前市场对鼎龙股份有何判断?
当前市场对鼎龙股份的判断主要基于其稳健的经营业绩和清晰的战略布局。公司半导体材料业务占比提升至67%,CMP抛光垫、抛光液等核心产品表现亮眼,显示出强大的市场竞争力。新能源锂电辅材成为新的增长引擎,研发投入持续加码,未来在先进封装、第三代半导体等领域有望进一步放量。公司现金流稳健,经营性现金流量净额同比增长21.99%,为业务扩张提供有力支撑。同时,公司积极进行股份回购、投资战投等动作,展现了对未来发展的信心。整体来看,鼎龙股份在半导体材料赛道具备较强的竞争优势和发展潜力。
研报提示哪些风险?
研报提示的风险主要集中在半导体材料赛道的周期性波动和市场竞争加剧。半导体显示材料业务受下游需求影响较大,短期可能面临订单承压的情况。同时,CMP抛光垫、抛光液等核心业务虽保持高增长,但市场竞争激烈,技术迭代迅速,需持续保持研发领先优势。此外,高端晶圆光刻胶、新能源锂电辅材等新兴业务尚处于发展初期,市场接受度和盈利能力有待进一步验证。公司部分重要事项如可转债转股情况、股票期权激励计划等也可能对股价产生一定影响。投资者需关注行业周期波动、技术迭代风险及市场竞争格局变化。