猜你想问
誉衡药业2026年第三季度报告主要披露了哪些内容?
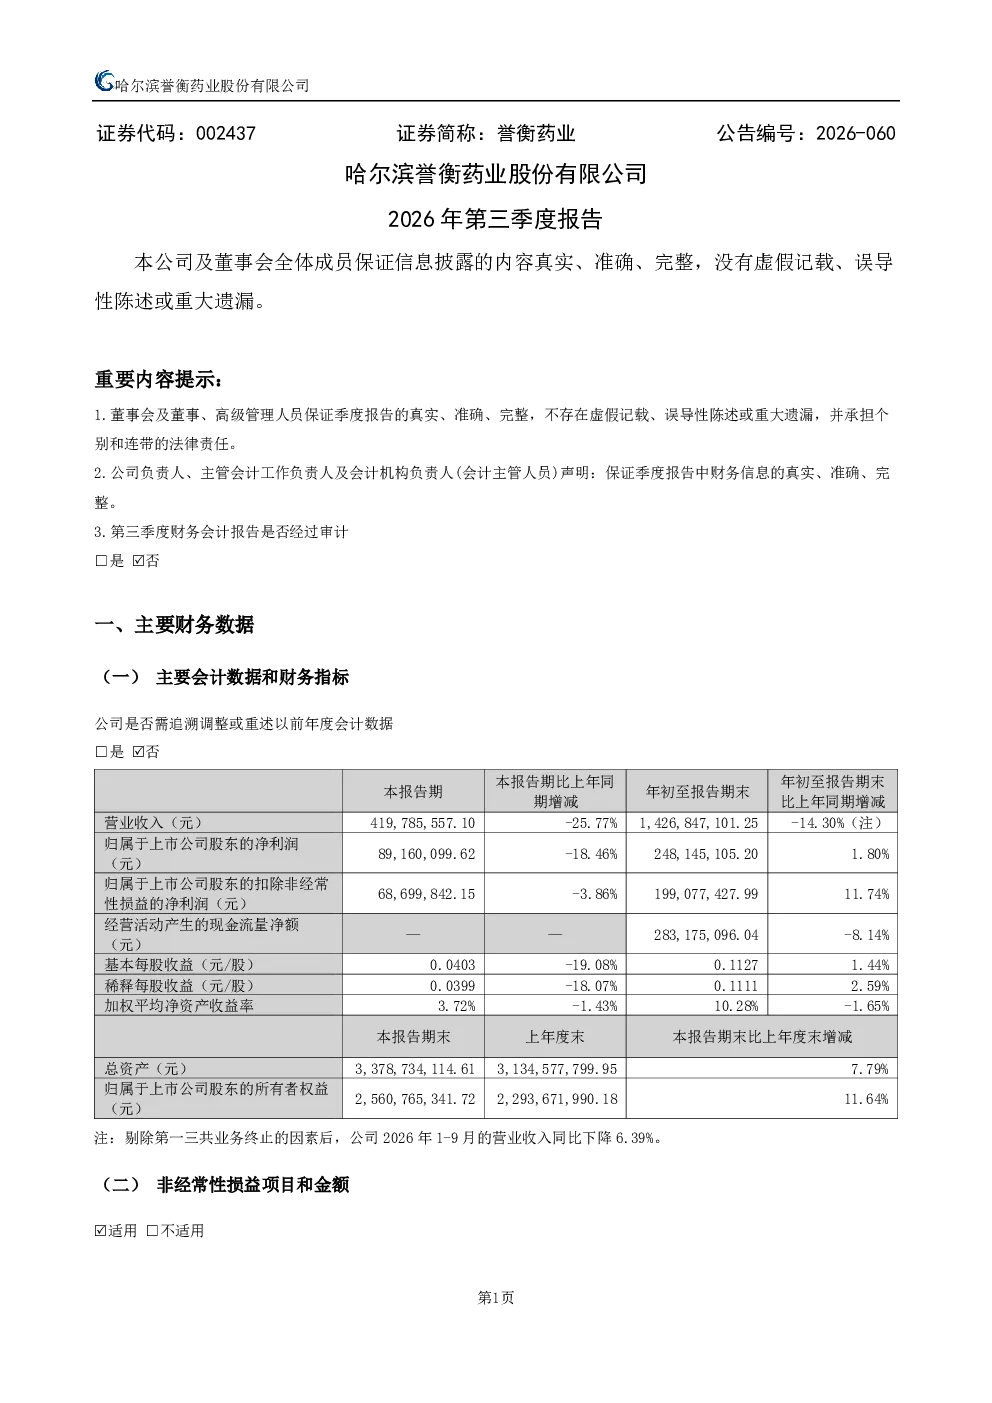
该报告主要披露了誉衡药业第三季度的经营情况,但未提供具体的财务数据及变动说明。报告强调了公司60余个产品入选2026版国家基本药物目录,将于2026年9月1日起正式施行,这将为公司带来长期的市场保障。此外,子公司哈尔滨誉衡制药有限公司的聚多卡醇注射液获批药品注册证书,丰富了公司的产品管线。子公司哈尔滨莱博通药业有限公司的注射用磷酸肌酸钠、注射用盐酸平阳霉素中选34种药品省际联盟采购,西格列汀二甲双胍缓释片中选第十二批国家组织药品集中采购,展现了公司在药品集采领域的竞争力。公司还完成了对4名离职人员的限制性股票回购并注销,并完成了相关流程。但报告未提供合并资产负债表、合并利润表及合并现金流量表等财务报表。
誉衡药业所属赛道的发展趋势如何?
誉衡药业所处的医药行业赛道持续受益于国家政策支持,特别是国家基本药物目录的更新和药品集中采购政策的推进。公司60余个产品入选新版国家基本药物目录,将有助于提升其市场地位和销售稳定性。同时,公司在药品集采中表现亮眼,多个产品成功中选,显示了其在成本控制和产品质量方面的优势。未来,随着医药行业集中度的提升和品牌效应的增强,具备强大产品管线和集采经验的企业将更具竞争优势。但行业也面临政策调整和市场竞争加剧的挑战,需要企业持续创新和优化运营。
誉衡药业这份报告的重点分析方向是什么?
本报告重点分析了誉衡药业的战略布局和市场拓展能力。报告突出了公司在国家基本药物目录中的地位,以及通过子公司研发和集采中选展现的产品竞争力。特别是子公司哈尔滨誉衡制药和哈尔滨莱博通在创新药和仿制药领域的进展,反映了公司在产品线拓展和多元化发展方面的努力。此外,公司通过回购注销限制性股票,也体现了其对核心人才的激励和对公司治理的重视。但报告缺乏具体的财务数据,使得对经营效率和盈利能力的分析受限。未来需关注公司如何通过产品创新和成本控制提升综合竞争力。
当前医药行业的市场现状如何判断?
当前医药行业市场呈现政策驱动和竞争加剧的特点。一方面,国家基本药物目录的调整和药品集中采购政策的实施,推动行业向品牌化、规模化发展,具有研发实力和规模效应的企业优势明显。另一方面,市场竞争日益激烈,仿制药企利润空间受挤压,创新药企面临研发投入高、成功率低的风险。誉衡药业通过入选国家基本药物目录和成功中选药品集采,展现了其在行业中的适应能力。但行业整体仍面临政策不确定性、研发创新压力和成本控制挑战,企业需保持战略定力,持续提升核心竞争力。
阅读誉衡药业这份报告需要注意哪些风险?
阅读誉衡药业这份报告需关注以下风险:首先,报告未提供具体的财务数据,使得对公司经营状况和盈利能力的评估缺乏依据。其次,医药行业政策变化频繁,如基本药物目录调整或药品集中采购政策变动,可能对公司经营产生重大影响。再次,行业竞争加剧,尤其是仿制药企面临利润下滑风险,创新药企需持续投入研发以保持领先地位。此外,公司产品管线拓展和集采中选的进度存在不确定性,可能影响未来业绩表现。最后,公司治理结构中存在限制性股票回购注销等操作,需关注其对现金流和股权结构的影响。