猜你想问
这份研报主要讲了什么内容?
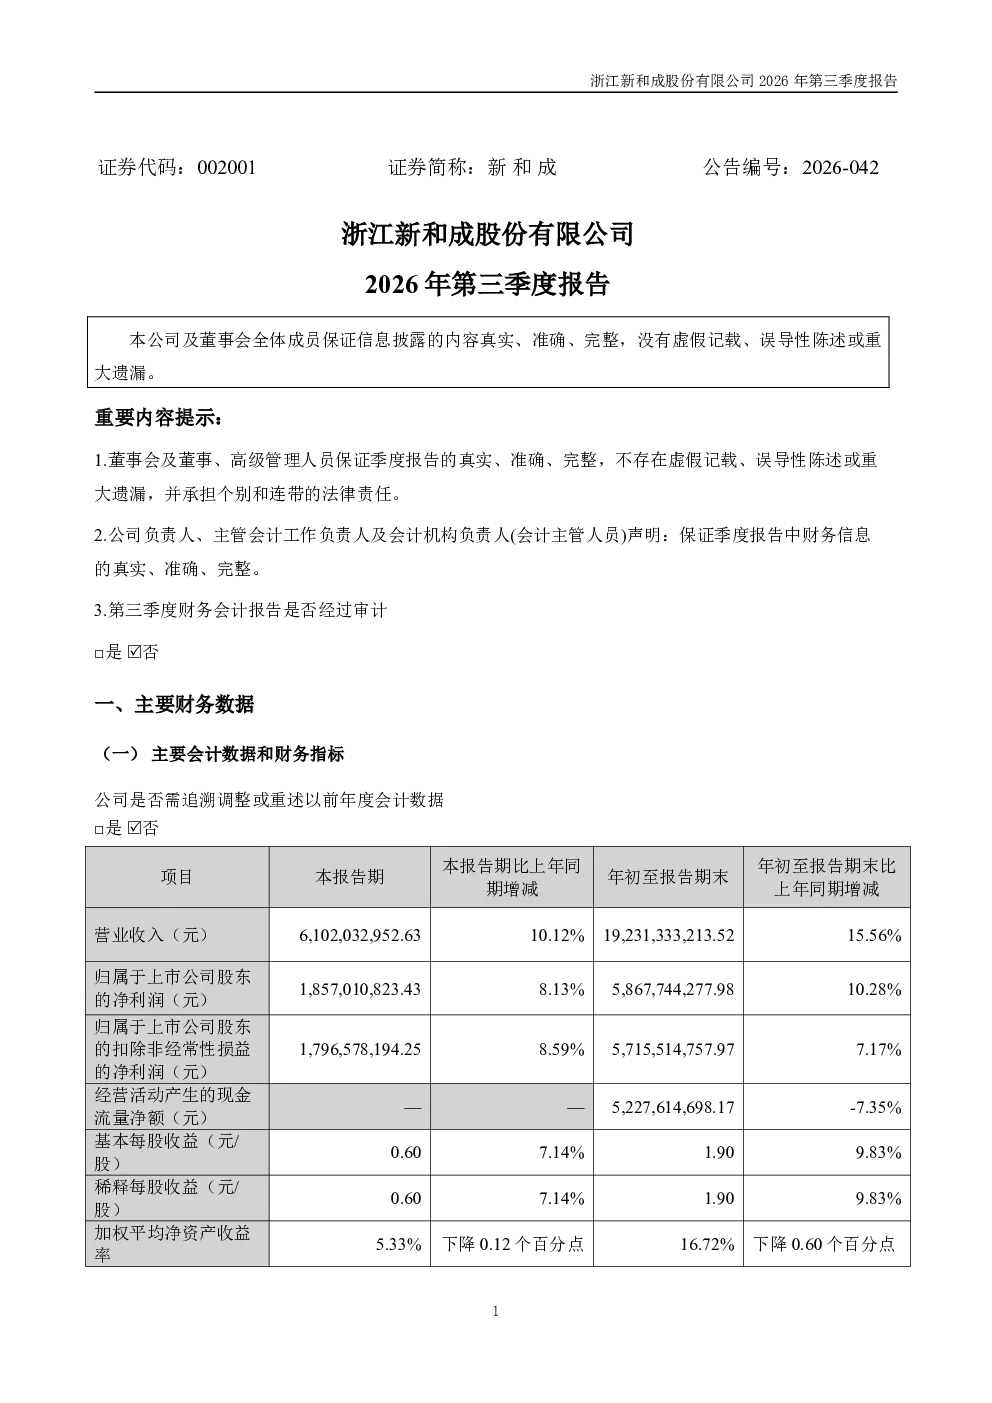
这份研报详细分析了新 和 成2026年第三季度的财务状况,包括主要会计数据和财务指标变动情况、利润表项目变动情况以及现金流量表情况。报告显示交易性金融资产上升、应收款项融资下降、预付款项大幅增加等财务指标变化,同时财务费用、投资收益、公允价值变动收益等利润表项目也出现显著变动。此外,报告还披露了公司回购股份进展、2026年半年度利润分配方案以及债务融资工具注册发行情况等关键信息。
新 和 成所在的赛道/行业发展趋势如何?
研报未直接提及赛道/行业发展趋势,但通过分析新 和 成的财务数据可以间接推断行业趋势。报告显示公司加大了在建工程和无形资产投入,可能意味着行业处于扩张期或技术升级阶段。同时,公司通过发行科技创新债券和进行股份回购,可能反映了行业对科技创新和人才激励的重视。此外,财务费用的上升和信用减值损失的增加,可能暗示行业面临一定的经营压力和风险,需要关注行业整体竞争格局和宏观环境变化。
研报的重点分析方向是什么?
研报的重点分析方向主要集中在财务数据的变动情况及其背后的原因。报告详细列举了各项财务指标的变化,如交易性金融资产、应收款项融资、预付款项等的变动幅度和原因,帮助投资者深入理解公司的财务状况。此外,报告还重点分析了利润表项目的变化,如财务费用、投资收益、公允价值变动收益等的变动情况,揭示了公司盈利能力的变化。同时,报告也关注了公司的现金流状况,以及回购股份、利润分配和债务融资等资本运作情况,为投资者提供了全面的财务分析视角。
当前市场对新 和 成的判断是什么?
研报未直接给出市场判断,但通过财务数据可以间接反映市场对新 和 成的预期。报告显示公司财务状况存在一定波动,如财务费用大幅上升、投资收益增加等,可能意味着市场对公司未来盈利能力的预期存在不确定性。同时,公司通过发行科技创新债券和进行股份回购,可能表明市场对公司长期发展前景的信心。然而,报告也提示了信用减值损失增加和现金流净额下降等风险因素,可能意味着市场对公司短期经营压力的担忧。综合来看,市场对新 和 成的判断可能较为复杂,需要结合更多信息进行综合分析。
研报提示了哪些风险?
研报提示了新 和 成面临的一些财务风险和经营风险。首先,财务费用的大幅上升主要由于汇兑损失增加,可能意味着公司面临一定的汇率风险。其次,信用减值损失的增加可能暗示公司应收账款质量下降,存在坏账风险。此外,投资活动产生的现金流量净额下降,可能意味着公司未来投资扩张能力受到限制。最后,报告还提示了公司债务融资工具的发行和股份回购方案存在不确定性,可能影响公司的财务状况和股价表现。这些风险因素需要投资者密切关注,以便及时调整投资策略。