猜你想问
金山办公2026年第三季度报告核心内容是什么?
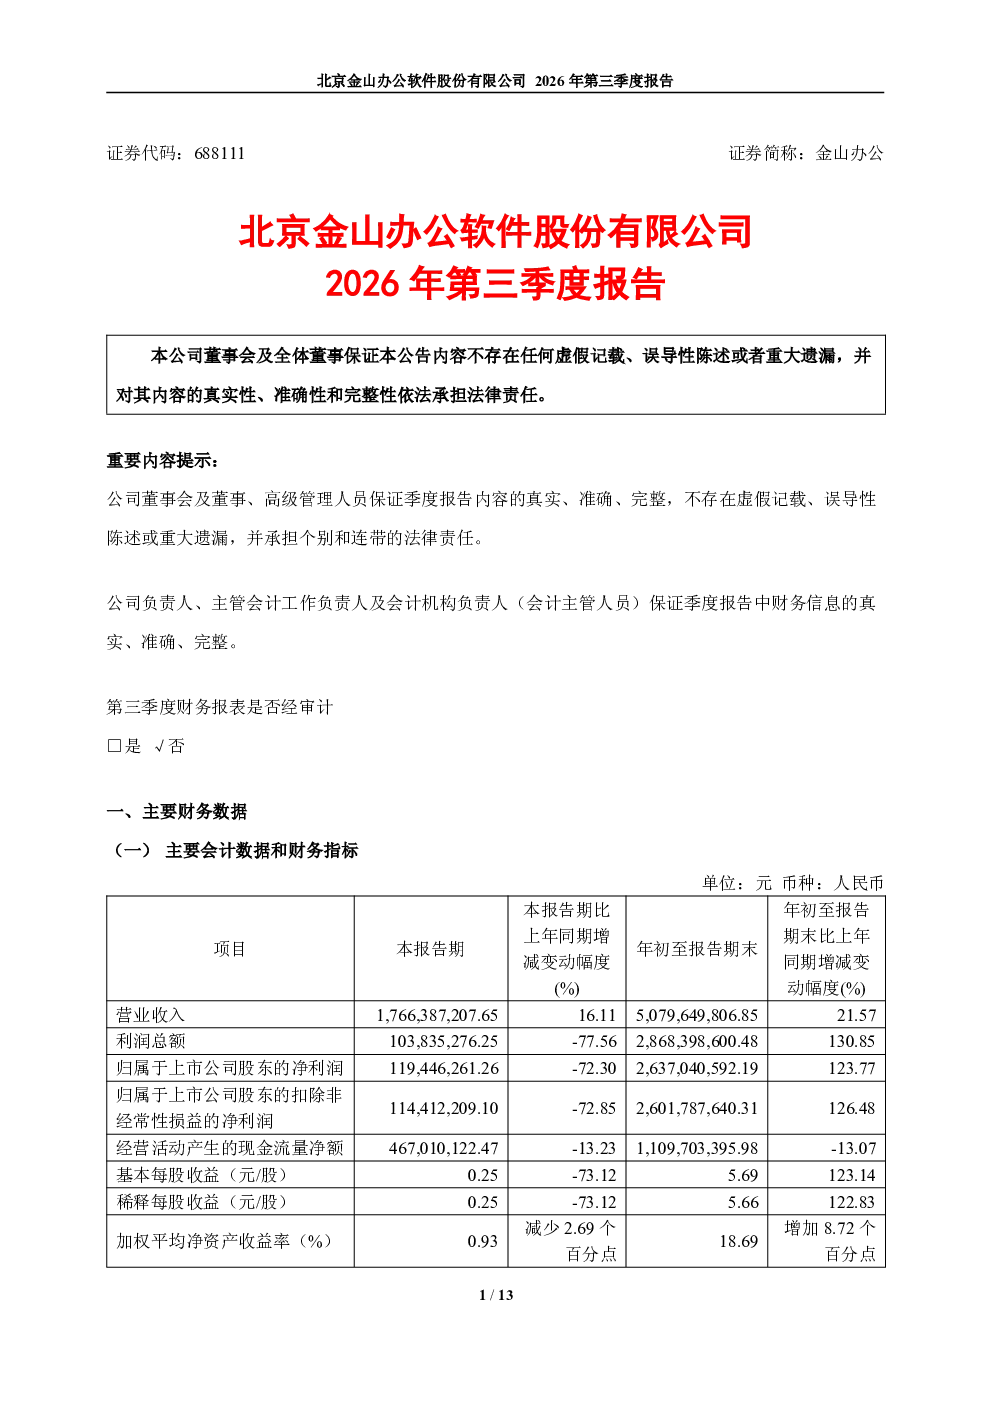
金山办公2026年第三季度报告显示,公司持续深化“AI、协作、国际化”战略,实现营业收入17.66亿元,同比增长16.11%。净利润方面,归属于母公司所有者的净利润1.19亿元,同比下滑72.30%,主要受对外投资基金收益降低影响。扣除非经常性损益净利润1.14亿元,同比下滑72.85%。经调整净利润5.39亿元,同比增长8.44%。报告还提到,WPS个人业务收入10.50亿元,同比增长16.78%,AI产品“灵犀”带动付费转化率提升。WPS365业务收入2.70亿元,同比增长33.83%,企业级AI能力获权威认可。WPS软件业务收入4.14亿元,同比增长5.78%,巩固政企市场优势。
金山办公所处赛道的发展趋势如何?
金山办公所处的办公软件赛道正经历AI技术驱动的深度变革。AI技术正从辅助工具向核心能力演进,推动办公软件从标准化向个性化、智能化转型。协作化、云化成为主流趋势,企业级办公需求持续增长,尤其央国企市场对国产办公软件的采购意愿增强。国际化布局加速,海外市场对本地化、多语言办公软件的需求提升。同时,数据安全与隐私保护法规趋严,要求办公软件提供更可靠的安全保障。金山办公凭借AI技术积累和本土化优势,有望在赛道中保持竞争力。
金山办公报告重点分析了哪些方向?
金山办公报告重点分析了AI技术在办公软件中的应用深化、多业务板块协同增长及国际化战略推进。WPS个人业务通过AI原生产品“灵犀”提升用户体验和付费转化,WPS365业务聚焦企业级AI能力建设,获权威认可并拓展央国企客户,WPS软件业务巩固政务和政企市场优势。报告还关注了全球月度活跃设备数的增长,PC端持续提升,移动端面临调整。此外,对外投资基金收益变化对净利润的影响也得到分析。
金山办公当前的市场现状如何判断?
金山办公当前市场现状呈现稳健增长与结构优化的特点。公司整体营收保持较快增长,AI技术驱动产品升级,用户付费意愿提升。在竞争激烈的办公软件市场,金山办公凭借WPS品牌优势、AI技术积累及政企市场深耕,已形成差异化竞争能力。国际市场拓展逐步推进,但面临激烈竞争和本地化挑战。整体来看,金山办公在办公软件赛道具备较强竞争力,但需持续关注技术迭代和市场竞争变化。
金山办公研报存在哪些风险提示?
金山办公研报提示的风险主要集中在市场竞争加剧和技术迭代风险。办公软件市场参与者众多,竞争激烈可能导致市场份额波动。AI技术发展迅速,若公司未能及时跟进技术前沿,可能影响产品竞争力。此外,国际市场拓展面临文化差异、政策壁垒等挑战,可能影响海外业务增长。对外投资基金收益波动对短期业绩有较大影响,需关注投资组合风险。数据安全和隐私保护合规风险也是公司需持续关注的重要方面。