猜你想问
鹏欣资源2026年第三季度报告核心内容有哪些?
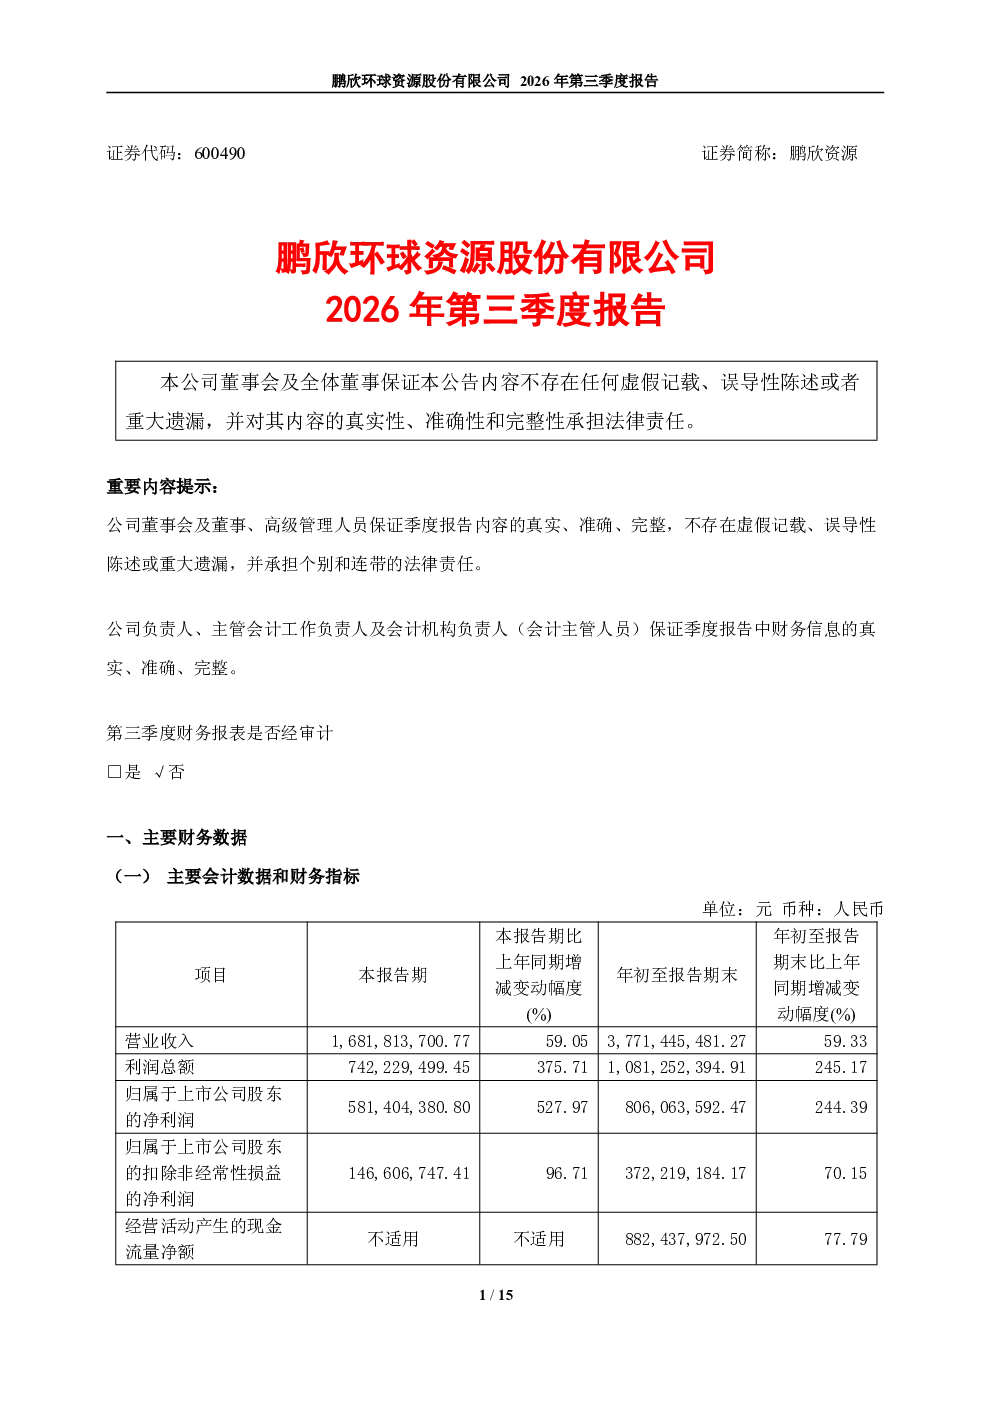
鹏欣资源2026年第三季度报告显示,公司实现营业收入37.71亿元,同比增长59.33%;归母净利润8.06亿元,同比增长244.39%。矿产金方面,奥尼金矿产金1,178.51Kg,同比增长22.28%;黄金销售912.03Kg,同比增长17.93%;黄金业务收入8.98亿元,同比增长54.06%。冶炼铜业务方面,阴极铜销量21,972金吨,同比增长23.17%;阴极铜销售收入18.86亿元,同比增长60.08%。投融资业务方面,出售澳洲股权投资Sunrise80.8%股权,收回0.67亿美元;穆迪授予B2信用评级,展望稳定。公司还拟使用自有资金回购股份,用于员工持股计划或股权激励,回购金额不低于2,600万元且不超过5,000万元,价格不超过9元/股。
报告反映的行业发展趋势如何?
报告显示,鹏欣资源在矿产金和冶炼铜业务方面均实现显著增长,黄金业务收入同比增长54.06%,阴极铜销售收入同比增长60.08%,表明黄金和铜行业需求稳定,公司业务发展良好。同时,公司出售澳洲股权投资Sunrise80.8%股权,收回0.67亿美元,并积极筹备境外债发行,显示出公司对行业未来发展的信心。穆迪授予B2信用评级,展望稳定,也反映了行业整体风险可控,但仍需关注市场波动对行业的影响。
报告重点分析了哪些方向?
报告重点分析了公司矿产金和冶炼铜业务的核心数据,包括产量、销量、收入及同比增长情况,突出了公司在黄金和铜领域的竞争优势。此外,报告还详细披露了公司投融资业务情况,如出售澳洲股权投资Sunrise80.8%股权及穆迪信用评级,展现了公司在资本运作方面的能力。同时,报告还涉及公司股份回购计划、担保事项、业绩承诺补偿等,全面反映了公司在财务、业务及风险管理方面的重点布局。
当前市场对鹏欣资源有何判断?
当前市场对鹏欣资源的判断主要基于公司2026年第三季度的财务表现和业务发展。公司营收和净利润均实现大幅增长,矿产金和冶炼铜业务表现强劲,显示出公司较强的市场竞争力。此外,公司积极进行资本运作,如出售澳洲股权投资Sunrise80.8%股权及筹备境外债发行,表明公司对未来的发展充满信心。然而,市场也需关注公司担保事项、业绩承诺补偿等潜在风险,以及行业整体的市场波动风险。
研报提示了哪些风险?
研报提示的主要风险包括:公司担保事项,2026年度担保总金额42亿元,其中对资产负债率高于70%的担保对象提供担保额度不超过21亿元,存在一定的信用风险;业绩承诺补偿事项,标的公司未实现累计承诺净利润,公司通过诉讼推进补偿事宜,目前案件由上海市第二中级人民法院立案受理,存在法律风险;此外,公司授权择机出售参股公司股票,也需关注市场波动对投资收益的影响。这些风险需引起投资者关注,但需结合公司整体经营状况进行综合判断。