猜你想问
Muse进展积极,启动股权融资计划,报告核心内容是什么?
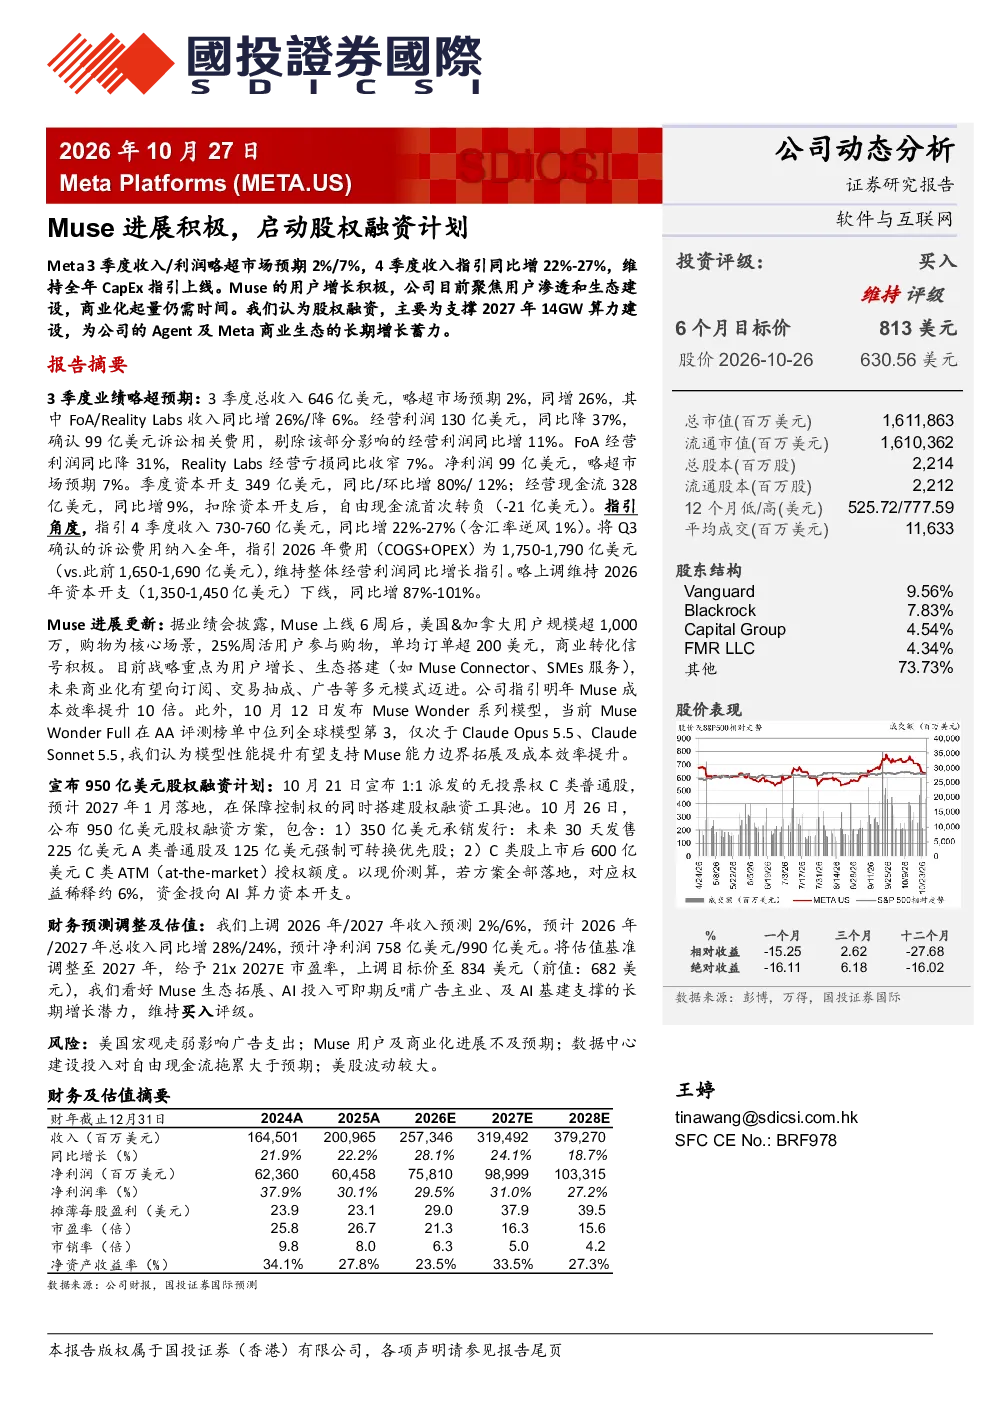
报告显示Meta Platforms的Muse应用上线6周后,美国和加拿大用户规模已超1000万,购物场景表现突出,25%的周活跃用户参与购物,单均订单超过200美元。公司战略重点为用户增长和生态搭建,未来商业化模式包括订阅、交易抽成、广告等。Muse Wonder系列模型性能提升,位列AA评测榜单全球第3,支持能力边界拓展及成本效率提升。公司指引明年Muse成本效率提升10倍。同时,Meta宣布950亿美元股权融资计划,包含350亿美元承销发行和600亿美元C类ATM授权额度,预计2027年1月落地,资金主要用于支撑2027年14GW算力建设,为Agent及Meta商业生态的长期增长蓄力。
Meta Platforms所在赛道/行业发展趋势如何?
Meta Platforms所处赛道为人工智能和社交电商。报告显示,Muse应用上线后用户增长迅速,购物场景表现突出,表明社交电商与AI结合具有巨大潜力。未来商业化模式包括订阅、交易抽成、广告等,反映了行业从单一广告依赖向多元化收入模式转变的趋势。Muse模型性能提升及成本效率提升目标,也体现了AI技术在提升用户体验和商业效率方面的关键作用,行业整体向智能化、商业化深度发展。
报告重点分析了哪些方向?
报告重点分析了Meta Platforms的Muse应用进展和股权融资计划。Muse应用方面,关注了用户规模增长、商业化模式探索、模型性能提升及成本效率优化。股权融资计划方面,分析了融资规模、资金用途及对长期发展的支撑作用。此外,报告还涉及了Meta Platforms的季度业绩表现、财务预测调整及估值分析,全面评估了公司短期经营状况和长期增长潜力。
当前市场对Meta Platforms的判断是什么?
当前市场对Meta Platforms的判断显示其业绩略超市场预期,2026年3季度总收入同比增长26%,净利润略超预期。Muse应用的快速用户增长和商业化潜力受到关注,被视为公司新的增长引擎。股权融资计划为未来算力建设和生态拓展提供资金支持,市场对其长期发展持积极态度。但同时,报告也提示了美国宏观走弱影响广告支出、Muse用户及商业化进展不及预期、数据中心建设投入拖累自由现金流等风险因素。
研报提示了哪些风险?
研报提示了Meta Platforms面临的多重风险。首先,美国宏观走弱可能导致广告支出减少,影响Meta主要收入来源。其次,Muse用户增长和商业化进展若不及预期,可能影响公司新增长引擎的成效。此外,数据中心建设投入巨大,可能导致自由现金流首次转负,对财务状况造成压力。最后,美股市场波动较大,可能影响投资者信心和公司估值。这些风险因素需引起关注,可能对公司短期和长期发展产生影响。