猜你想问
这份研报主要分析了海致科技的哪些核心业务?
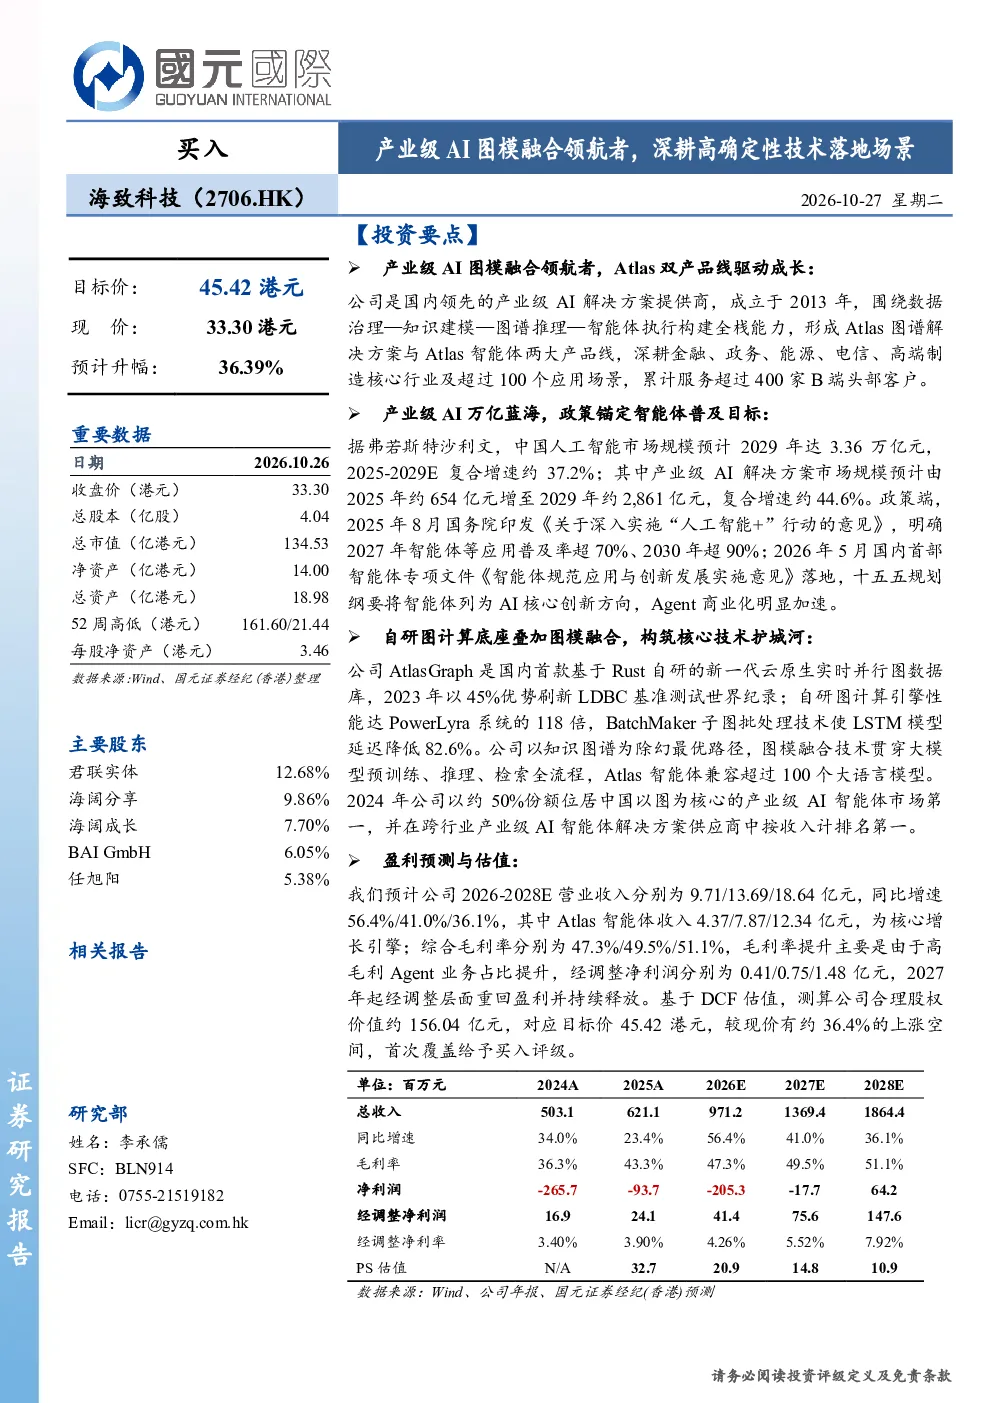
这份研报主要分析了海致科技的核心业务,包括其围绕数据治理—知识建模—图谱推理—智能体执行构建的全栈能力,以及其两大产品线:Atlas图谱解决方案与Atlas智能体。公司深耕金融、政务、能源、电信、高端制造等核心行业,累计服务超过400家B端头部客户。报告详细介绍了公司的业务模式、收入结构、技术优势以及市场竞争力。
产业级AI智能体市场的发展趋势如何?
产业级AI智能体市场正处于快速发展阶段,预计2029年市场规模将达到约458亿元,2025-2029E复合增速约44.6%。市场放量主要来自应用、产品与政策三重共振,智能体作为增长最快的细分方向,受到国家政策的重点支持,目标在2027年普及率超过70%,2030年超过90%。这一趋势为海致科技等领先企业提供了广阔的市场空间。
海致科技在图模融合技术方面有哪些核心优势?
海致科技在图模融合技术方面具有显著的核心优势。公司自研的AtlasGraph是国内首款基于Rust自研的新一代云原生实时并行图数据库,性能优异,曾以45%优势刷新LDBC基准测试世界纪录。此外,自研图计算引擎性能达PowerLyra系统的118倍,BatchMaker子图批处理技术使LSTM模型延迟降低82.6%。这些技术优势使海致科技在图模融合细分方向位居第一,为其市场竞争力提供了坚实的技术支撑。
目前产业级AI智能体市场的竞争格局如何?
产业级AI智能体市场呈现头部集中趋势,2024年中国产业级AI智能体市场前五名公司合计市场份额为57.6%。海致科技在跨行业产业级AI智能体解决方案供应商中按收入计排名第一,在以图为核心的产业级AI智能体市场中市场份额约50%。公司在图模融合细分方向位居第一,市场地位稳固。尽管竞争激烈,但海致科技凭借其技术优势和客户深度绑定,仍保持较强的市场竞争力。
这份研报提示了哪些主要风险?
这份研报提示了几个主要风险,包括AI技术迭代不及预期、业务发展不及预期、市场竞争加剧风险、宏观与政策风险、应收账款与客户集中风险。AI技术迭代迅速,若公司技术更新跟不上市场变化,可能影响其竞争力。业务发展方面,市场拓展和客户获取面临挑战。市场竞争加剧可能导致价格压力和利润率下降。宏观与政策风险则涉及经济环境和政策变化对行业的影响。应收账款与客户集中风险则需关注公司对少数大客户的依赖程度。这些风险需引起投资者关注。