猜你想问
这份研报的核心内容是什么?
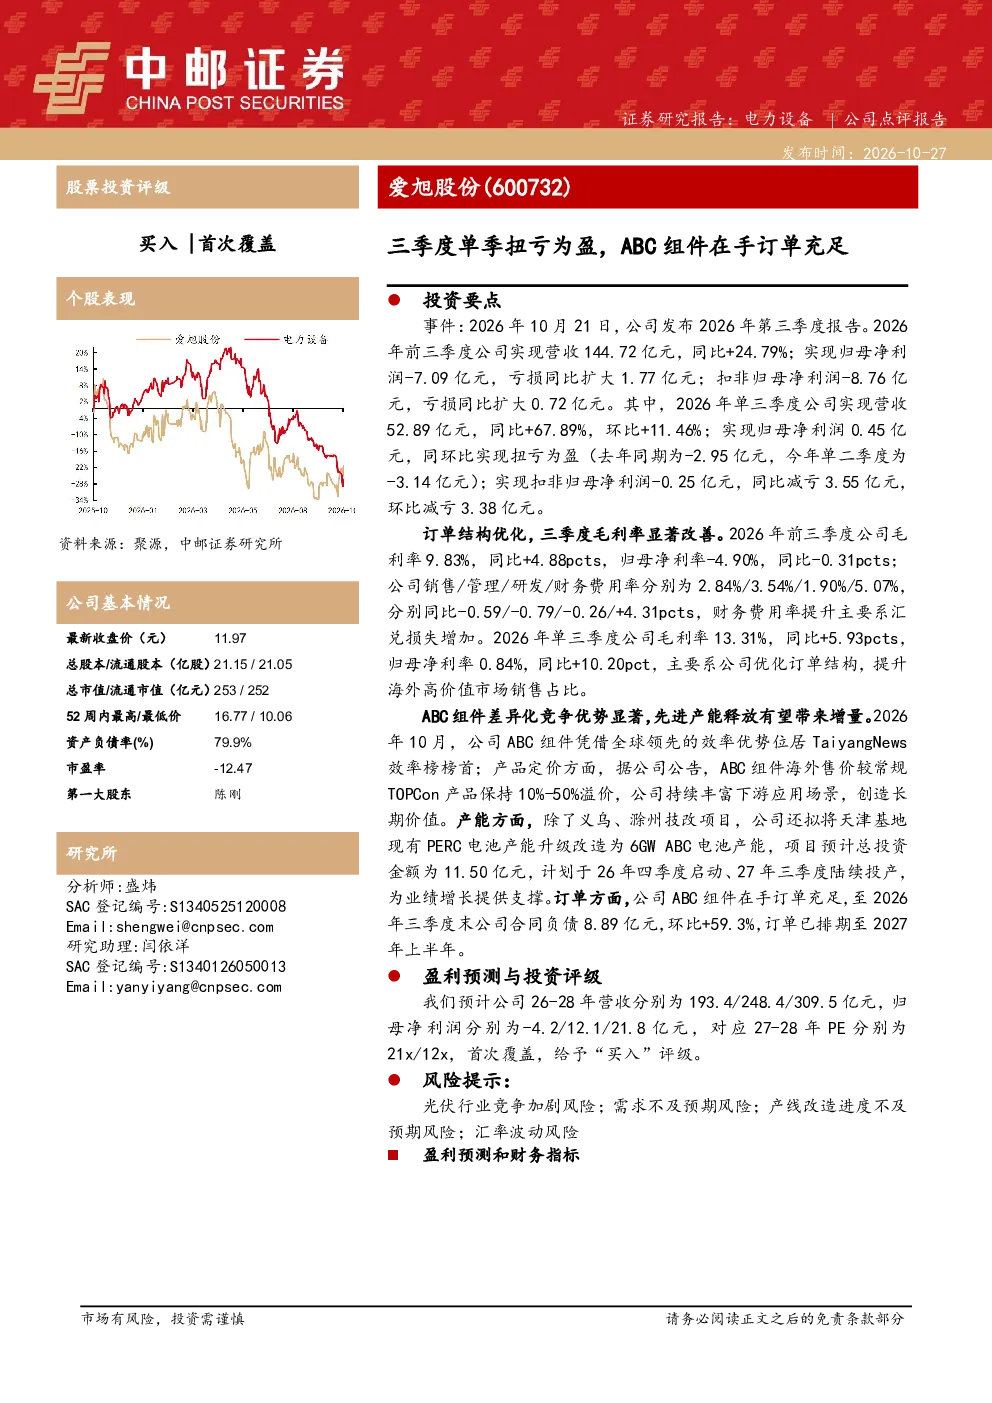
本报告核心内容为爱旭股份2026年前三季度业绩分析,重点揭示公司三季度单季扭亏为盈,营收52.89亿元同比+67.89%,归母净利润0.45亿元实现盈利。报告还分析了公司订单结构优化,三季度毛利率提升至13.31%,海外高价值市场销售占比提升。此外,报告强调了ABC组件的全球领先效率优势及充足在手订单,合同负债环比增长59.3%
建筑建材行业目前的发展趋势如何?
建筑建材行业,特别是光伏领域,正经历技术快速迭代,TOPCon及ABC组件等高效产品逐步替代传统PERC技术。海外市场需求旺盛,推动企业向高价值市场拓展。行业竞争激烈,头部企业通过技术领先和成本控制保持优势。产能扩张持续进行,但市场需求波动和竞争加剧带来挑战。
研报主要分析了哪些方向?
本报告主要分析了爱旭股份的业绩表现及未来增长潜力。核心方向包括三季度扭亏为盈的业绩改善、ABC组件的技术领先地位与市场竞争力、订单结构的优化及充足性,以及天津基地产能升级计划。报告还评估了公司盈利预测及面临的主要风险。
当前市场对爱旭股份的判断是什么?
市场关注爱旭股份三季度业绩改善,特别是扭亏为盈的表现,以及ABC组件带来的增长空间。公司订单充足,未来营收增长可期。但需关注光伏行业竞争加剧、需求波动、产线改造进度及汇率波动等风险因素。目前市场对爱旭股份的技术优势及订单基础给予积极评价。
研报提示了哪些主要风险?
本报告提示的主要风险包括光伏行业竞争加剧可能导致价格压力;市场需求不及预期可能影响销售;天津基地产能升级改造进度不及预期可能影响产能释放;汇率波动可能影响公司海外业务盈利能力。这些风险需持续关注,可能对公司未来经营和业绩产生影响。
你可能感兴趣
在手订单充足,TOPCon LIF与组件设备订单可期
机械设备西南证券2023-08-18
动态研究报告:在手订单充足,组件及电池片设备新产品技术逐步成熟
机械设备新时代证券2019-02-20
24Q3单季业绩恢复,能源网络在手订单充足
信息技术中泰证券2024-11-10
2021Q2单季营收创历史最高,在手订单充足、持续回暖可期
建筑建材山西证券2021-08-26
国联证券-公司季报点评-军工电子在手订单充足,利润实现扭亏为盈
国联证券2023-10-31
Q4发力扭亏为盈,在手订单充足抵御低油价冲击
化石能源太平洋证券2020-03-23
高盈利ABC组件逐季放量,下半年有望扭亏为盈
建筑建材国金证券2026-08-29
三季度净利润增长40%,在手订单充足
信息技术国信证券2023-10-23
前三季度业绩稳定增长,星波通信在手订单充足
电气设备中泰证券2020-10-27
三季度业绩略超预期,在手订单充足支撑业绩增长
机械设备东吴证券2020-10-26