猜你想问
这份研报主要讲了什么内容?
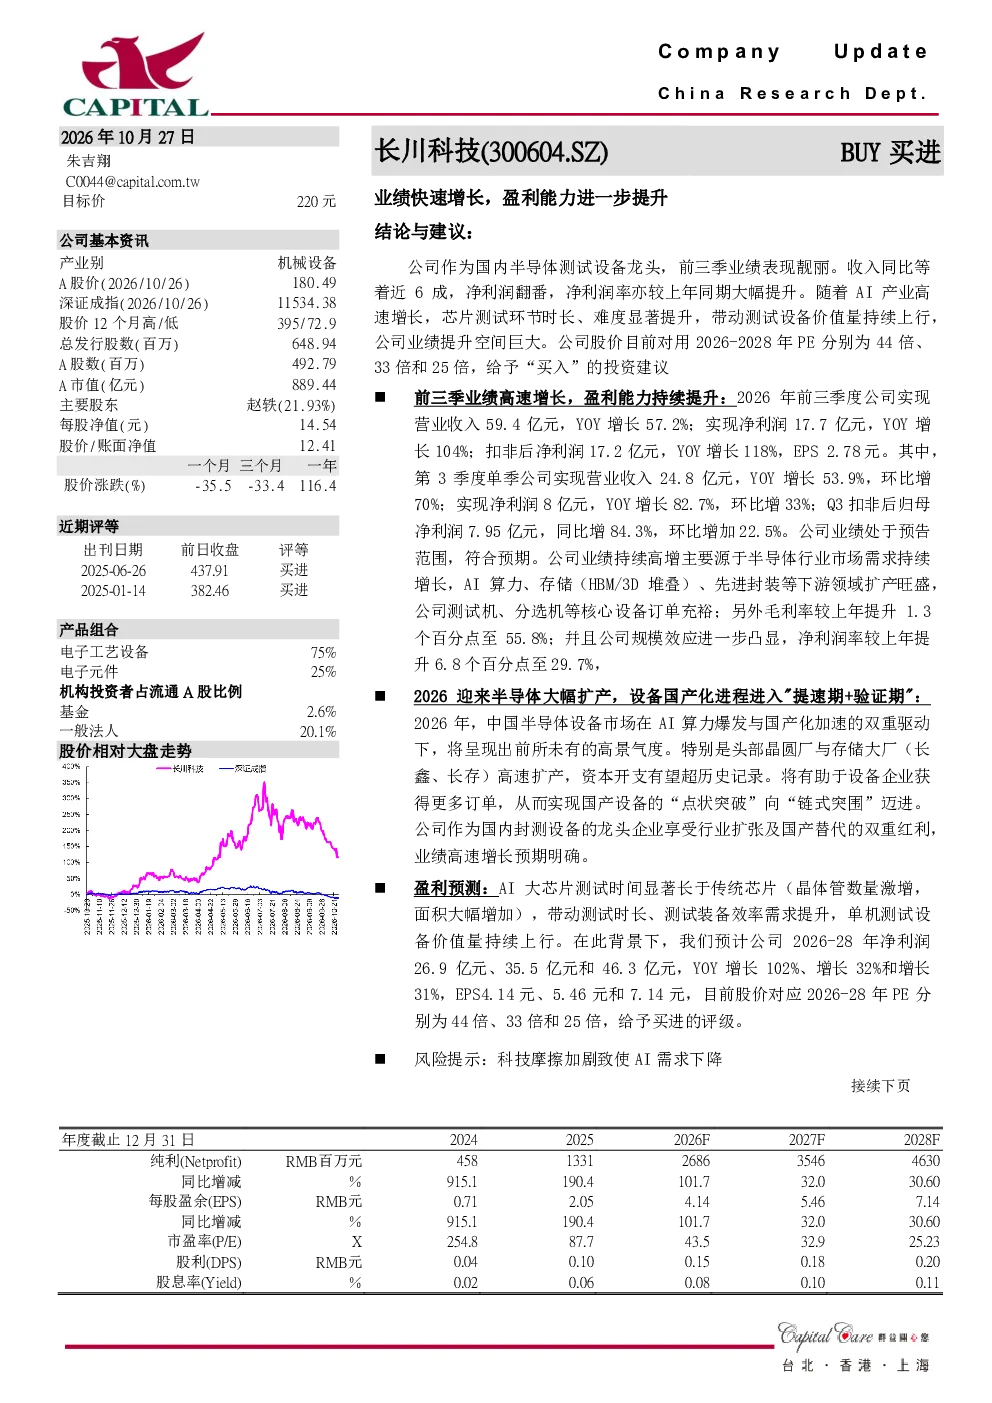
这份研报主要分析了长川科技作为国内半导体测试设备龙头的业绩表现。前三季报告显示,公司收入同比增长57.2%,净利润翻番至17.7亿元,扣非后净利润同比增长118%,EPS达2.78元。Q3单季收入和净利润也实现了环比和同比增长。业绩增长主要得益于半导体市场需求持续增长,AI算力、存储、先进封装等领域扩产旺盛,核心设备订单充裕。此外,公司毛利率和净利润率也分别提升至55.8%和29.7%。研报还展望了2026年中国半导体设备市场的高景气度,预计公司未来几年将享受行业扩张及国产替代红利,业绩高速增长预期明确。
半导体设备赛道未来发展趋势如何?
半导体设备赛道未来发展趋势向好。根据研报,2026年中国半导体设备市场在AI算力爆发与国产化加速双重驱动下将呈现高景气度,头部晶圆厂与存储大厂资本开支有望超历史记录。AI大芯片测试时长显著长于传统芯片,带动测试设备价值量持续上行。国内半导体设备企业在政策支持和市场需求的双重作用下,将迎来重要的发展机遇,国产替代进程加速,头部企业有望享受行业扩张红利。
研报重点分析了长川科技的哪些方面?
研报重点分析了长川科技的业务表现和未来增长潜力。在业务表现方面,报告详细披露了公司前三季度的收入、净利润、EPS等关键财务数据,并分析了Q3单季的环比和同比增长情况。报告指出,业绩高增主要源于半导体市场需求增长和公司核心设备订单充裕。在增长潜力方面,报告预测了2026-2028年公司净利润的持续增长,并分析了AI大芯片测试时长增加对测试设备价值量的提升作用。此外,报告还评估了公司作为国内封测设备龙头的竞争优势和市场地位。
当前半导体设备市场的现状如何?
当前半导体设备市场呈现高景气度。随着AI算力、存储、先进封装等领域的快速发展,对半导体设备的需求持续增长。头部晶圆厂和存储大厂资本开支增加,推动设备市场扩张。国内市场方面,国产化替代进程加速,为国内设备厂商带来重要机遇。长川科技作为国内半导体测试设备龙头企业,受益于行业扩张和国产替代的双重红利,业绩高速增长预期明确。然而,全球科技摩擦加剧也可能对AI需求产生一定影响,需要关注相关风险。
研报提到了哪些风险提示?
研报提示的主要风险是科技摩擦可能加剧。随着全球地缘政治紧张,科技领域的摩擦可能升级,这可能对半导体行业的需求产生影响。特别是对于依赖国际市场的企业,科技摩擦可能导致客户订单减少或供应链中断。对于长川科技而言,虽然公司受益于国产化替代进程,但若AI算力等领域的需求因摩擦而下降,也可能对公司业绩造成不利影响。因此,投资者需要关注全球科技摩擦的动态及其对行业的影响。