猜你想问
宝光股份第三季度业绩报告核心内容是什么?
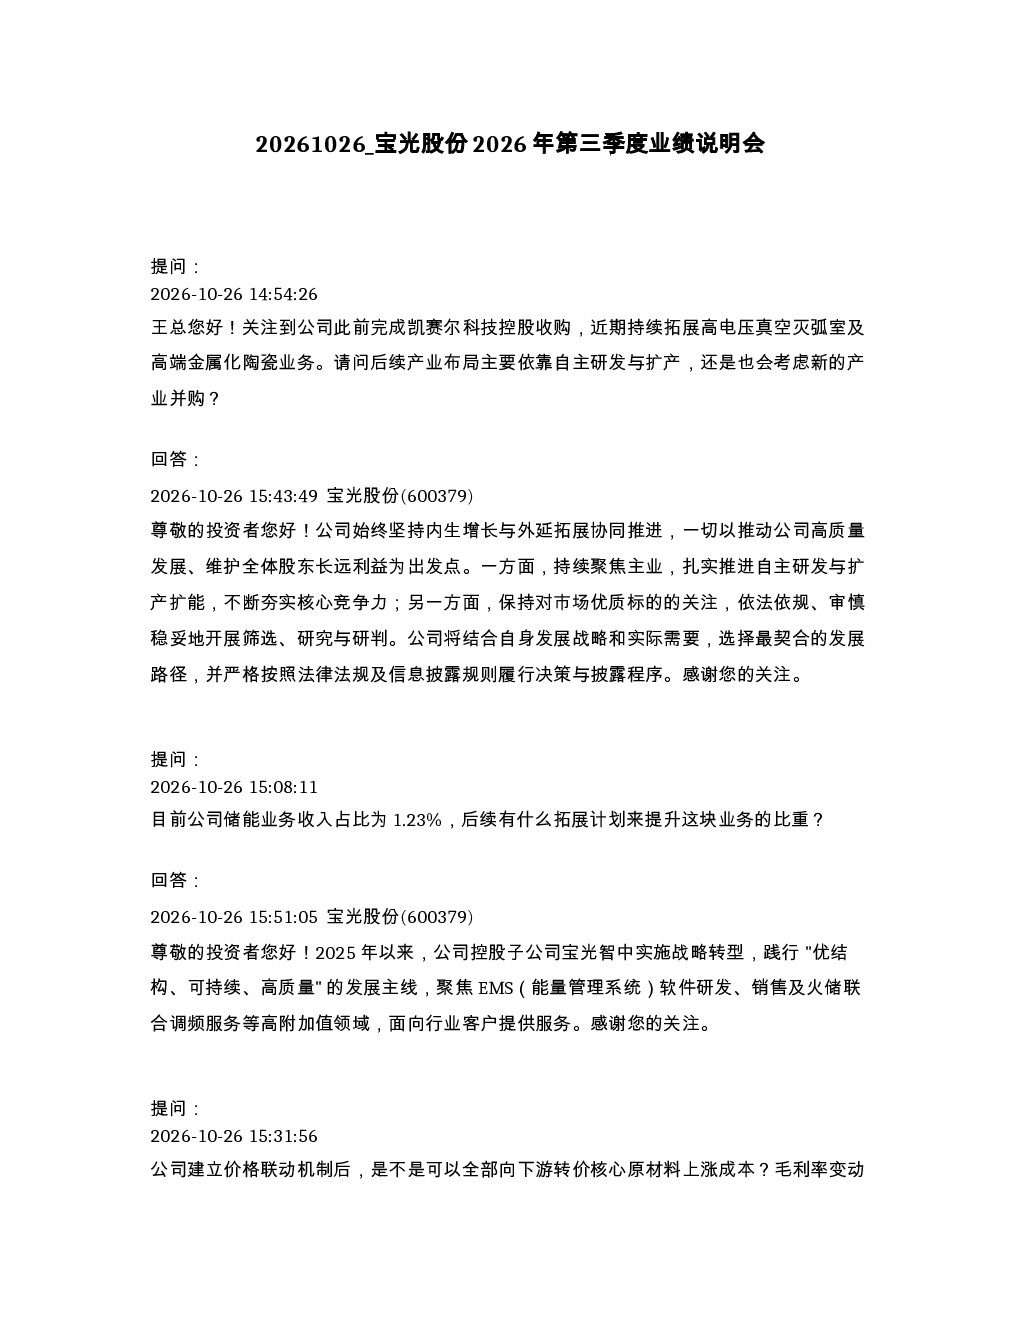
公司表示将持续推进内生增长与外延拓展协同发展,通过自主研发和扩产扩能夯实核心竞争力,并保持对市场优质标的的关注,审慎开展并购。储能业务方面,控股子公司宝光智中聚焦EMS软件研发、火储联合调频服务等高附加值领域,未来将拓展计划提升储能业务比重。报告还提到,高端产品收入同比增长196%,主要来自高压灭弧室、有载分接开关用灭弧室、固封极柱等高附加值产品及金属化陶瓷高端应用产品。
储能赛道未来发展趋势如何?
储能业务是公司未来发展的重点之一,控股子公司宝光智中聚焦EMS软件研发、火储联合调频服务等高附加值领域,未来计划提升储能业务比重。这表明公司正积极布局储能市场,并有望受益于储能行业快速发展。储能行业作为新能源产业链的重要环节,随着新能源装机容量的持续增长,对储能的需求也将不断增加,未来发展前景广阔。
报告重点分析了哪些方向?
报告重点分析了公司内生增长与外延拓展的协同发展策略,特别是自主研发和扩产扩能方面的投入,以及控股子公司宝光智中在储能业务中的布局。此外,报告还详细介绍了高端产品收入的增长情况,包括高压灭弧室、有载分接开关用灭弧室、固封极柱等高附加值产品的表现。这些分析方向体现了公司在技术创新和产品升级方面的努力,以及未来发展的战略重点。
当前市场对宝光股份的评价如何?
从报告中可以看出,宝光股份在第三季度取得了显著的成绩,特别是高端产品收入的同比增长196%,显示出公司在产品创新和市场拓展方面的成功。同时,公司对原材料价格波动的应对措施,以及未来在储能业务和氦气业务方面的规划,也体现了公司较强的风险管理和战略布局能力。这些因素共同作用,使得市场对宝光股份的未来发展持积极态度。
报告中有哪些风险提示需要注意?
报告中提到,公司通过价格联动机制实现原材料价格波动的风险合理传导与分担,但原材料价格波动仍可能对公司经营业绩产生影响。此外,氦气业务作为配套特种气体业务,目前收入占比很小,公司将结合实际审慎规划业务规模,这也存在一定的业务不确定性。因此,投资者在关注公司发展前景的同时,也需要关注这些潜在的风险因素。