猜你想问
这份报告主要分析了什么内容?
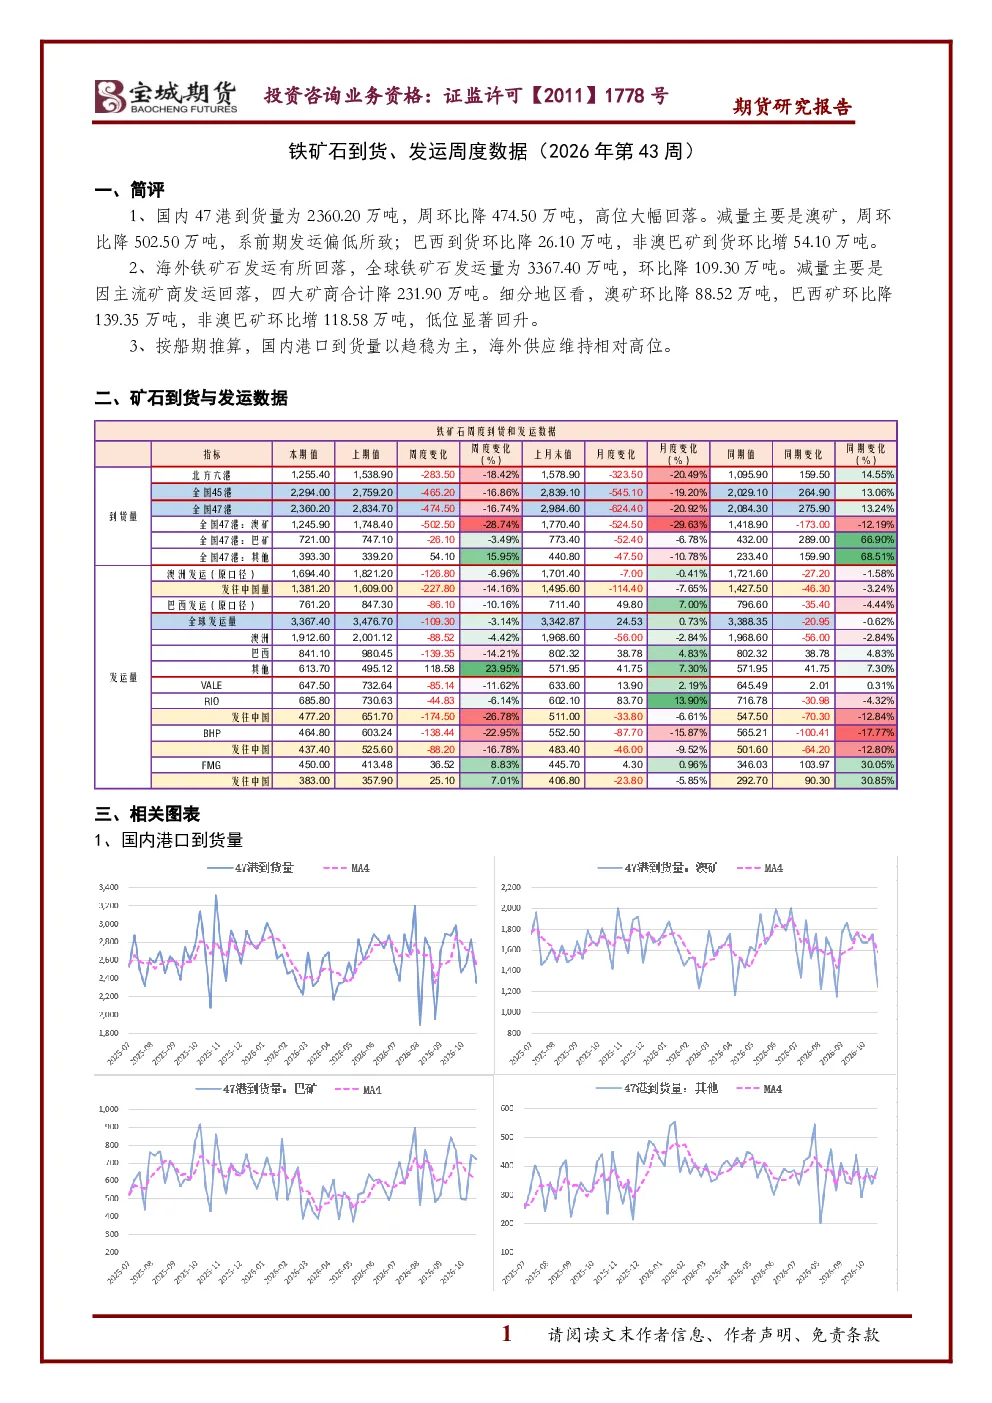
这份报告主要分析了2026年第43周铁矿石的到货和发运数据。数据显示,国内47港到货量大幅回落,主要减量来自澳矿;海外发运量也环比下降,但非澳巴矿到货量低位回升。报告还根据船期推算了未来国内港口到货量的趋势,指出海外供应维持相对高位。报告数据来源于Wind和钢联。
铁矿石行业未来发展趋势如何?
从报告数据看,铁矿石行业呈现结构性变化。国内到货量高位回落,海外发运量虽下降但非澳巴矿供应增加,显示全球铁矿石供应格局正在调整。未来铁矿石价格可能受供需关系、港口库存及主要矿商发运策略等多重因素影响,行业参与者需密切关注全球矿商的发货情况及国内港口的库存变化。
报告重点分析了哪些方面?
报告重点分析了国内47港铁矿石到货量和海外主要产区的发运量变化。其中,国内到货量周环比大幅下降,澳矿贡献了主要减量;海外发运量同样下降,但非澳巴矿呈现低位回升态势。报告还结合船期数据,预测了未来国内港口到货量的走势,为市场参与者提供了重要的参考信息。
当前铁矿石市场状况如何?
当前铁矿石市场呈现供需调整态势。国内到货量显著减少,海外发运量虽有所回落但非澳巴矿供应增加,整体市场供应维持相对高位。澳矿到货量的大幅下降主要源于前期发运偏低,而巴西矿到货量也出现环比减少。市场参与者需关注国内外矿商的发货策略变化,以及港口库存的动态调整。
这份报告有哪些风险提示?
报告提示,铁矿石市场存在多重风险因素。首先,全球主要矿商的发货策略可能随时调整,影响市场供应量;其次,国内外经济形势变化可能影响钢铁需求,进而影响铁矿石价格;此外,港口库存变化和海运成本波动也可能对铁矿石价格产生重要影响。市场参与者需密切关注这些风险因素,做好风险管理。
你可能感兴趣
铁矿石到货、发运周度数据(2024年第43周)
宝城期货2024-10-28
铁矿石到货、发运周度数据(2025年第43周)
宝城期货2025-10-28
铁矿石到货、发运周度数据(2023年第43周)
宝城期货2023-10-24
铁矿石到货、发运周度数据(2026年第19周)
宝城期货2026-05-11
期货研究报告:铁矿石到货、发运周度数据(2026年第17周)
宝城期货2026-04-27
铁矿石到货、发运周度数据(2026年第5周)
宝城期货2026-02-02
铁矿石到货、发运周度数据(2026年第1周)
宝城期货2026-01-06
铁矿石到货、发运周度数据(2026年第41周)
宝城期货2026-10-12
铁矿石到货、发运周度数据(2026年第14周)
宝城期货2026-04-07
铁矿石到货、发运周度数据(2026年第39周)
宝城期货2026-09-28