猜你想问
这份报告主要分析了什么内容?
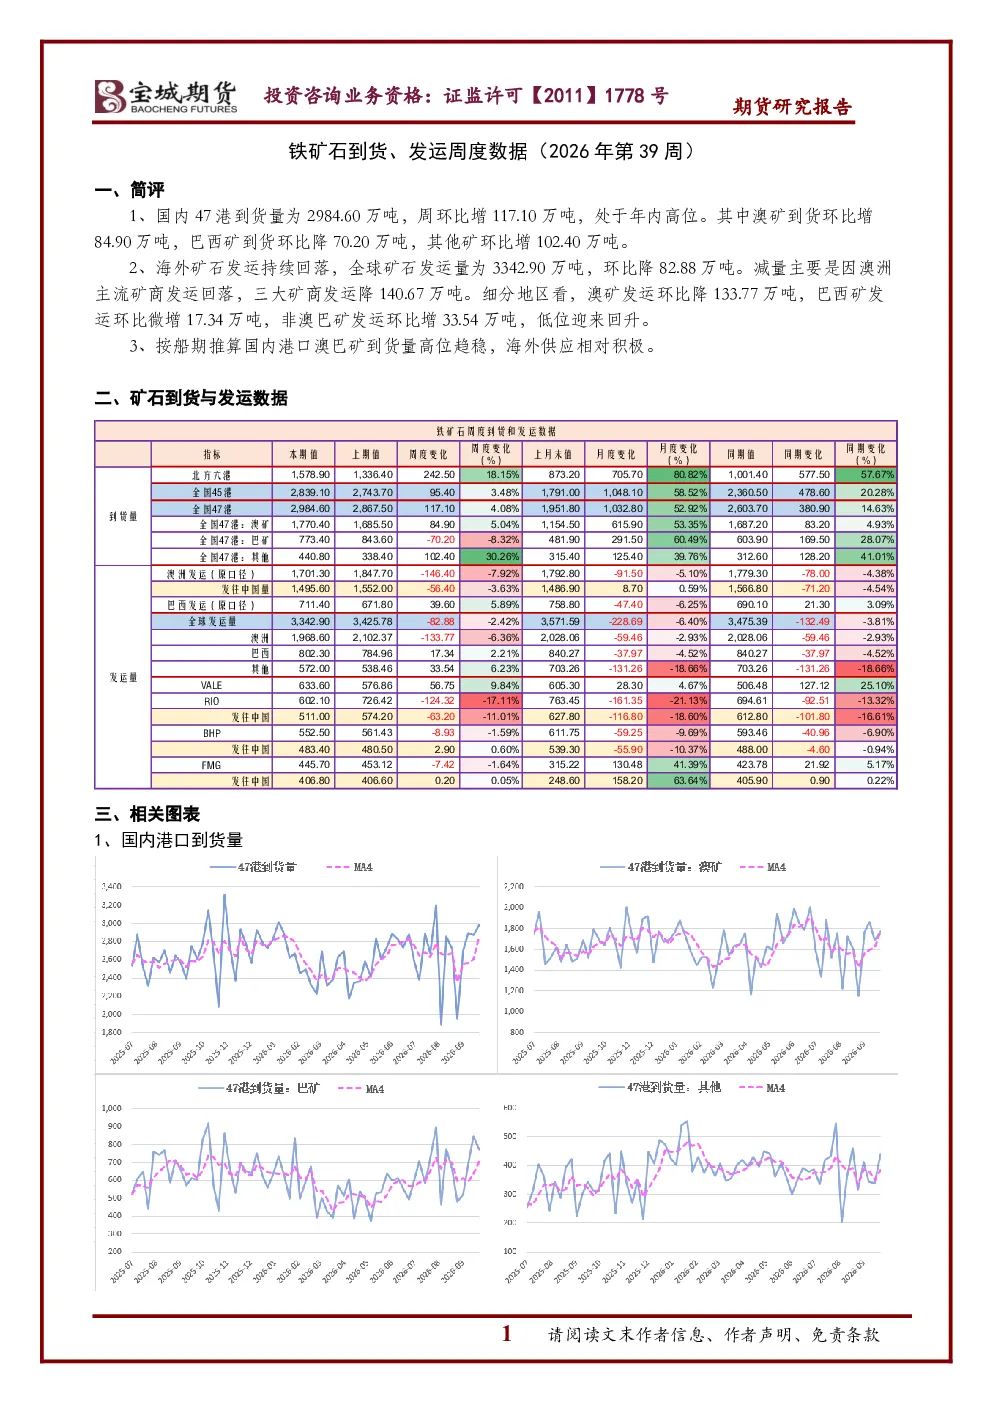
这份报告主要分析了2026年第39周铁矿石的到货和发运数据。数据显示,国内47港到货量环比增加117.10万吨,达到2984.60万吨,处于年内高位。其中澳矿到货增加84.90万吨,巴西矿到货减少70.20万吨,其他矿到货增加102.40万吨。海外矿石发运量环比减少82.88万吨,主要原因是澳洲主流矿商发运量下降。澳矿发运量减少133.77万吨,巴西矿发运量微增17.34万吨,非澳巴矿发运量环比增加33.54万吨,呈现低位回升态势。报告还指出,按船期推算,国内港口澳巴矿到货量高位趋稳,海外供应相对积极。
铁矿石行业未来发展趋势如何?
铁矿石行业未来发展趋势需关注国内外矿商的供应情况以及全球钢铁需求的变化。从当前报告数据看,澳洲矿商发运量回落,而巴西矿商发运量微增,非澳巴矿发运量低位回升,显示海外供应格局正在发生变化。国内到货量高位趋稳,表明国内供应相对充足。未来,铁矿石价格走势将受多种因素影响,包括全球经济增长、钢铁产量变化、海运成本等。投资者需持续关注相关政策和市场动态,以把握行业发展趋势。
报告中最重要的分析方向是什么?
报告中最重要的分析方向是国内到货量和海外发运量的变化趋势。国内47港到货量处于年内高位,澳矿到货量显著增加,而巴西矿到货量下降,显示出国内矿种结构的变化。海外方面,澳洲主流矿商发运量大幅减少,导致全球矿石发运量环比下降,但巴西矿发运量微增,非澳巴矿发运量低位回升,显示出海外供应的多元化和灵活性。这些数据对于理解铁矿石供需关系和价格走势具有重要意义。
当前铁矿石市场现状如何判断?
当前铁矿石市场现状表现为国内供应充足,海外供应相对积极。国内47港到货量处于高位,澳矿到货量显著增加,巴西矿到货量下降,显示出国内矿种结构的变化。海外方面,澳洲主流矿商发运量大幅减少,导致全球矿石发运量环比下降,但巴西矿发运量微增,非澳巴矿发运量低位回升,显示出海外供应的多元化和灵活性。整体来看,铁矿石市场供需关系较为紧张,但海外供应的积极变化为市场带来了一定的缓冲。
阅读这份报告需要注意哪些风险?
阅读这份报告需要注意以下风险:首先,报告数据来源于Wind和钢联,可能存在数据误差或滞后性。其次,报告内容仅供参考,不构成任何投资建议,投资者需独立判断市场风险。再次,铁矿石价格受多种因素影响,包括全球经济增长、钢铁产量变化、海运成本等,这些因素的变化可能导致市场波动。此外,国内外矿商的供应情况和政策变化也可能对铁矿石价格产生影响,投资者需密切关注相关动态。