猜你想问
分红因子超额收益回升的原因是什么?
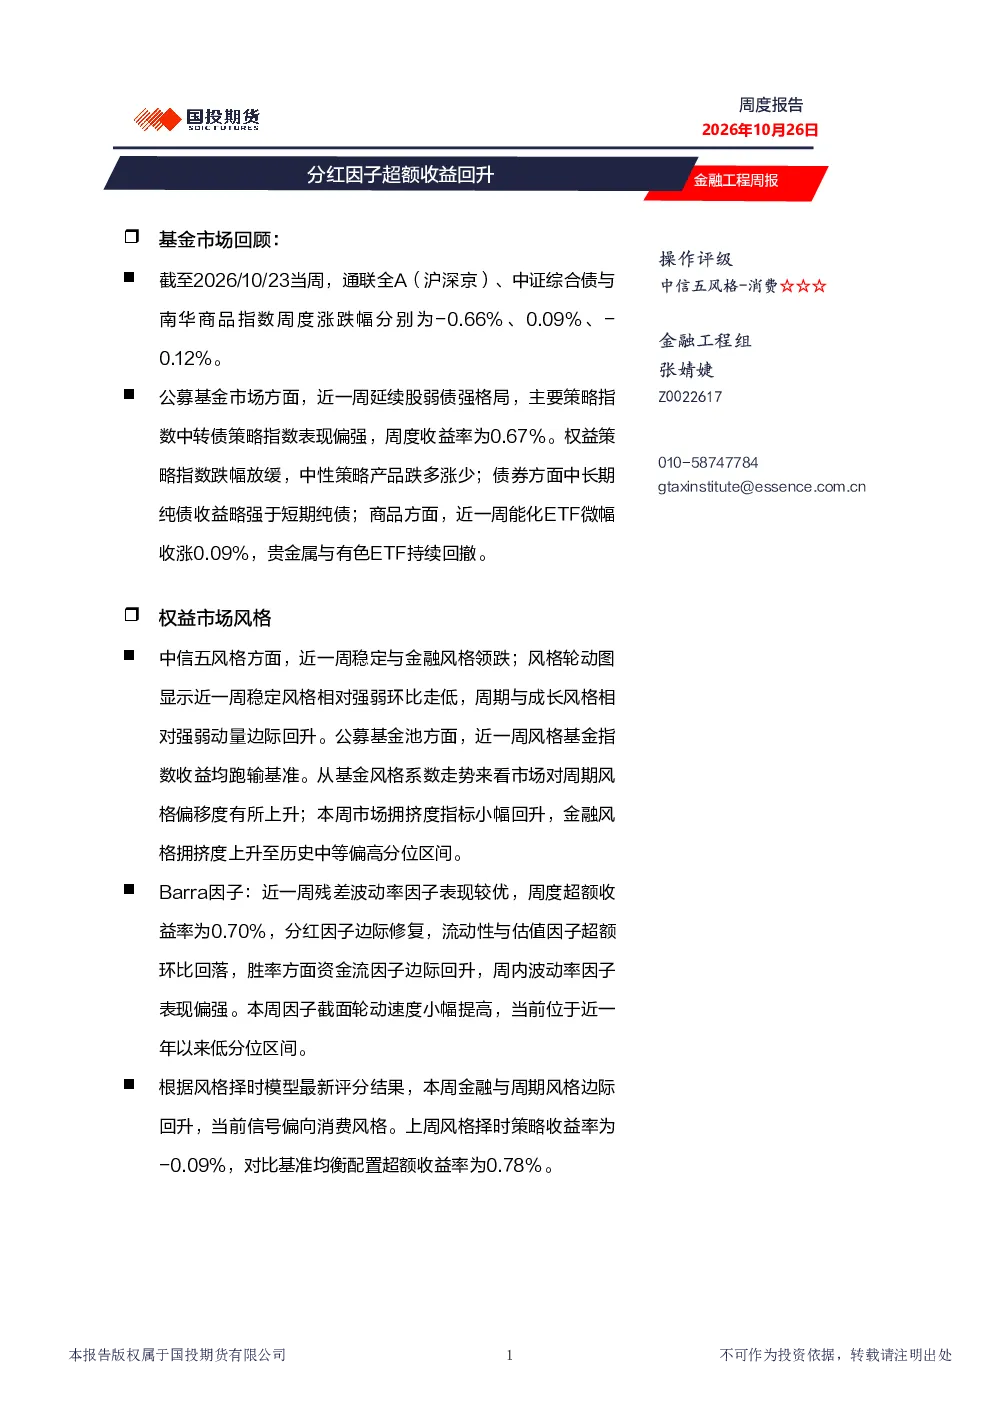
根据研报分析,分红因子超额收益回升主要得益于市场对稳定风格偏移度上升的响应,同时周期与成长风格动量边际回升也提供了部分支撑。此外,因子截面轮动速度小幅提高,当前位于近一年低分位区间,可能进一步促进了分红因子的表现。具体来看,残差波动率因子表现最优,超额收益达0.70%,而流动性与估值因子超额环比回落,资金流因子胜率边际回升,共同构成了分红因子修复的背景。
当前公募基金市场表现如何?
截至2026年10月23周,公募基金市场延续股弱债强格局。转债策略指数表现偏强,周度收益率为0.67%;权益策略指数跌幅放缓,中性策略产品跌多涨少。债券方面,中长期纯债略强于短期纯债。商品方面,能化ETF微涨0.09%,贵金属与有色ETF持续回撤。整体来看,市场呈现股债分化态势,权益市场内部风格表现差异明显。
Barra因子分析显示哪些关键信息?
Barra因子分析显示,残差波动率因子表现最优,超额收益为0.70%,成为当前市场表现突出的因子。分红因子边际修复,显示出市场对高股息策略的重新关注。流动性因子和估值因子超额环比回落,可能反映了市场对流动性和估值敏感度的变化。资金流因子胜率边际回升,表明资金流向的判断有所改善。这些因子的表现共同揭示了当前市场的风险收益特征和投资机会分布。
市场对周期风格和金融风格的反应如何?
市场对周期风格偏移度上升,显示出投资者对周期性行业的关注度有所提升。金融风格拥挤度升至历史中等偏高分位,表明金融板块当前可能面临一定的估值压力。中信五风格中,稳定与金融风格领跌,而周期与成长风格动量边际回升,反映出市场风格轮动的可能性。整体来看,市场风格分化明显,不同风格因子的表现差异为投资者提供了多样化的选择视角。
研报对投资风险有哪些提示?
研报指出,当前市场风格轮动速度虽有所提高,但仍处于近一年低分位区间,这意味着市场风格切换可能尚未完成。中信五风格-消费预判趋势性上涨,但盘面可操作性不强,提示投资者在关注消费风格潜在机会的同时需谨慎评估实际操作难度。此外,金融风格拥挤度较高,可能存在一定的估值风险。整体而言,研报建议投资者在关注因子表现和市场风格变化的同时,需保持风险意识,合理配置资产以应对市场的不确定性。