猜你想问
金龙羽2026年第三季度报告核心内容有哪些?
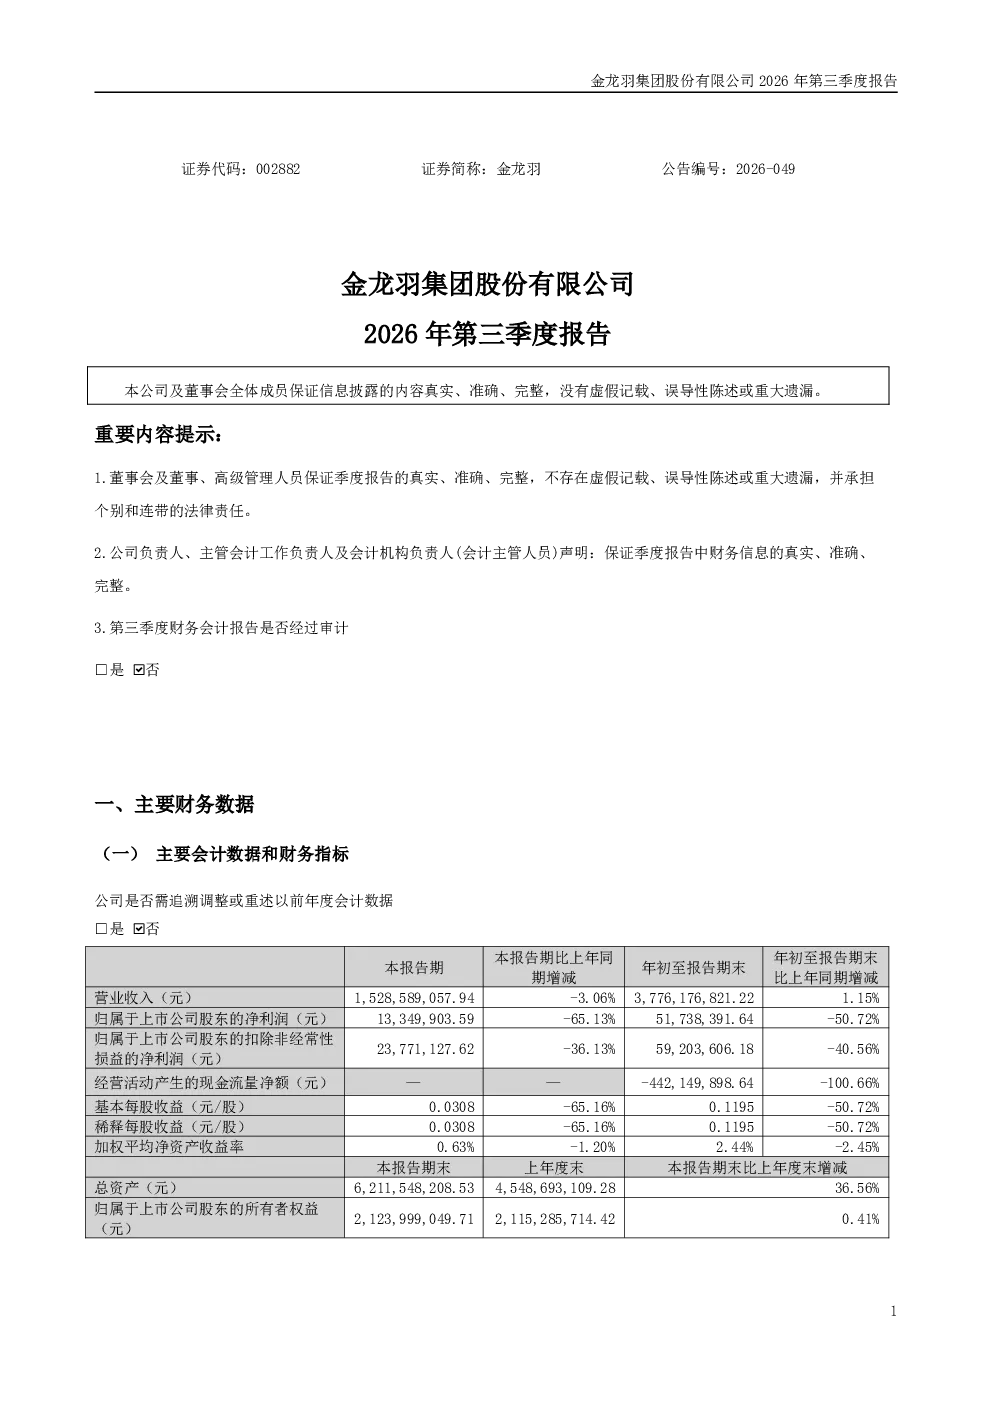
该报告显示公司第三季度财务会计报告未经审计,非经常性损益项目不适用。报告主要披露了公司固态电池电芯及材料业务获得部分客户订单,实现营业收入1,020.95万元,但项目公司金龙羽新能源(深圳)有限公司亏损10,626.01万元。此外,报告还提及公司拟与深圳市投控东海投资有限公司签署战略合作框架协议,聚焦新能源与固态电池产业领域的发展机遇,加快产业转型升级。需要注意的是,固态电池业务尚处于产能建设及下游客户拓展阶段,存在产业化、商用化不及预期的风险。
金龙羽所在赛道行业发展趋势如何?
金龙羽所处赛道为新能源与固态电池产业,报告显示公司固态电池业务尚处于早期发展阶段,存在产业化、商用化不及预期的风险。但行业整体发展趋势向好,随着全球对碳中和目标的推进,新能源领域特别是固态电池技术作为下一代电池技术备受关注。公司通过与深圳市投控东海投资有限公司的合作,有望抓住产业发展机遇,加快转型升级。不过,投资者需关注行业政策变化及市场竞争加剧带来的不确定性。
金龙羽这份报告重点分析了哪些方向?
报告重点分析了公司固态电池业务的进展与风险,披露了该业务实现营业收入但项目公司亏损的情况,并强调了其尚处早期阶段的风险。此外,报告还关注了公司城市更新单元“工业上楼”项目的政策性风险,以及与深圳市投控东海投资有限公司的战略合作机遇。同时,报告提及公司将继续开展应收账款保理、短期委托理财及套期保值业务,以优化资金使用效率。
当前金龙羽的市场现状如何判断?
从市场现状看,金龙羽固态电池业务已获得部分客户订单,初步实现营收,但项目公司仍处于亏损状态,显示业务尚处投入期。公司在新能源领域积极布局,通过战略合作寻求产业升级。然而,报告也提示了多重风险,包括固态电池产业化不确定性、城市更新项目政策风险以及应收账款保理等业务风险。整体来看,公司处于转型探索期,市场表现需持续关注其业务进展与风险控制能力。
金龙羽研报有哪些需要特别关注的风险提示?
研报提示的主要风险包括:一是固态电池业务产业化、商用化不及预期,目前该业务尚处产能建设及客户拓展阶段,存在较大不确定性;二是龙岗区吉华街道金龙羽工业区城市更新单元项目存在时间不确定性及政策性风险,最终成果以政府批件为准;三是公司开展应收账款保理、短期委托理财及套期保值业务,虽然额度受限,但仍需关注相关市场风险。此外,报告未审计状态也提示投资者需谨慎对待财务数据。