猜你想问
鼎阳科技2026年第三季度报告核心内容有哪些?
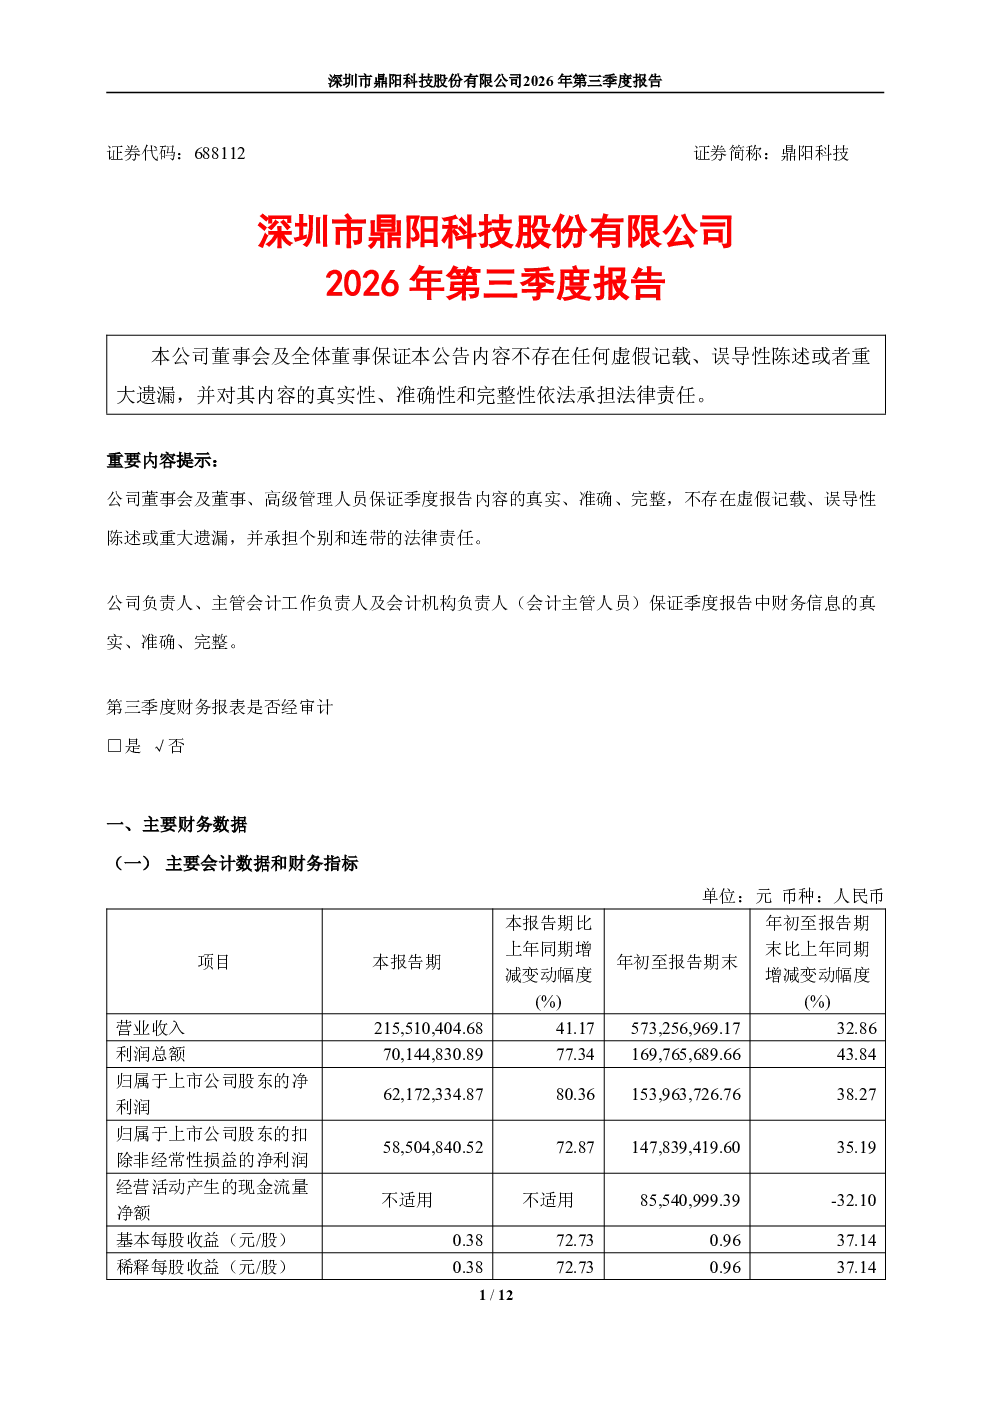
鼎阳科技2026年前三季度实现营业收入57,325.70万元,同比增长32.86%;净利润15,396.37万元,同比增长38.27%。第三季度单季度营收21,551.04万元,同比增长41.17%,净利润6,217.23万元,同比增长80.36%,单季度营收和净利润均创历史新高。高端化战略成效显著,高端产品收入占比达40%,核心高端产品如高分辨率数字示波器、SNA6000A系列矢量网络分析仪等表现优异。
鼎阳科技所在赛道/行业发展趋势如何?
鼎阳科技所处行业高端化趋势明显,公司高端产品收入占比提升至40%,销售单价3万元以上产品销售额同比增长61.07%,5万元以上产品销售额同比增长73.50%。核心高端产品如高分辨率数字示波器、SNA6000A系列矢量网络分析仪等表现突出,显示行业对高性能测试设备的需求持续增长。
鼎阳科技报告重点分析了哪些方向?
报告重点分析了公司高端化战略成效,显示高端产品销售收入同比增长67.96%,收入占比达40%,销售单价3万元以上产品销售额同比增长61.07%,5万元以上产品销售额同比增长73.50%。核心高端产品如高分辨率数字示波器、SNA6000A系列矢量网络分析仪等表现优异,同时公司持续推进直销队伍建设,优化渠道结构。
鼎阳科技当前市场现状如何?
鼎阳科技市场现状表现为高端产品占比提升,带动综合毛利率维持高位63.04%,收入增速快于成本增速。第三季度单季度营收和净利润均创历史新高,显示公司市场竞争力持续增强。高端产品销售收入同比增长67.96%,收入占比达40%,核心高端产品表现优异,市场认可度提升。
鼎阳科技研报有哪些风险提示?
鼎阳科技研报未提示重大股东变动或其他风险事项。但需关注高端产品市场竞争加剧可能对公司业绩的影响,以及原材料价格波动对成本控制带来的不确定性。研发费用率19.63%,销售费用率12.83%,管理费用率2.40%,整体费用规模摊薄效应明显,需持续关注费用控制效率。