猜你想问
京粮控股2026年第三季度报告主要说了什么?
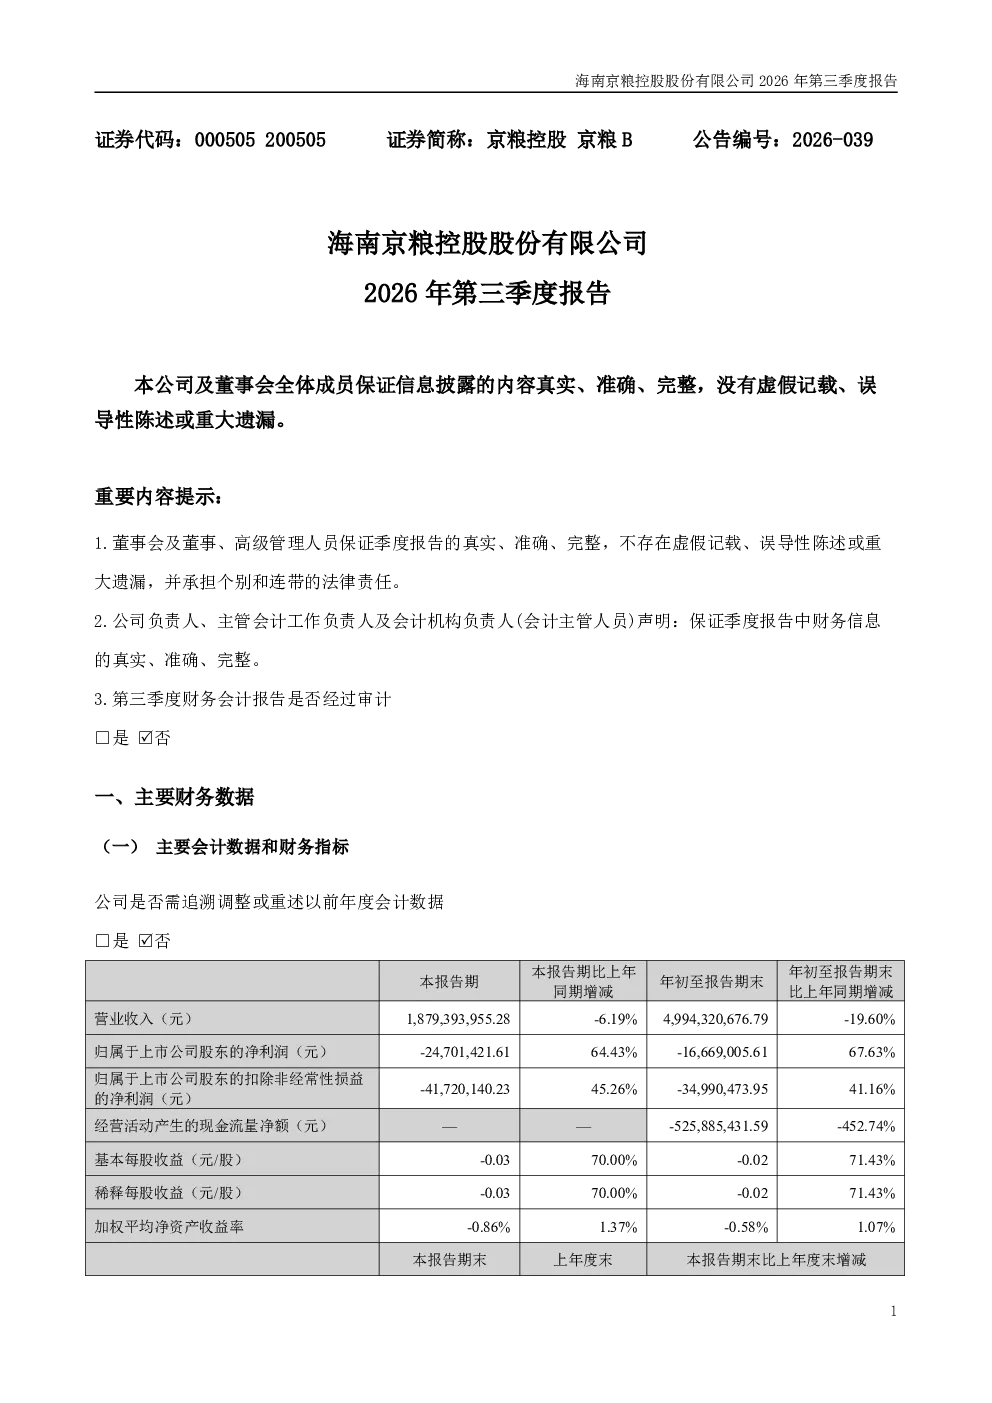
本报告披露了京粮控股2026年第三季度的财务数据,显示货币资金减少3亿元主要用于归还公司债券及采购原材料,预付款项因年初大豆采购入库而下降,其他应收款增加主要来自期货保证金增长。存货和在建工程增加分别反映大豆原材料采购量上升及新增食品加工生产线投入,短期借款增加支持采购需求,长期借款和一年内到期的非流动负债减少则因债务偿还。财务费用同比减少主要因贸易业务减少导致利息支出下降,经营活动现金流量净额减少则因销售商品收到的现金同比下滑。报告还提及投资活动现金流量净额减少主要因子公司购建固定资产现金流出增加,筹资活动现金流量净额减少主要因子公司借款较上年同期减少。
京粮控股所属赛道发展趋势如何?
京粮控股所属赛道为食品加工与贸易,当前行业发展趋势呈现多元化与精细化方向发展。随着消费升级,高端食品需求增长,推动企业向产业链上游延伸,加强原材料掌控能力。同时,期货市场波动加剧要求企业强化风险对冲能力,被套期项目公允价值变动成为业绩影响因素。此外,环保政策趋严促使企业加大环保投入,在建工程增加反映产能升级。整体看,行业竞争加剧但头部企业凭借规模与品牌优势仍具发展潜力。
京粮控股这份报告重点分析了哪些方面?
本报告重点分析了京粮控股的财务状况与经营风险。核心数据显示,公司短期偿债压力有所增加,货币资金减少及短期借款上升需关注流动性风险。存货与在建工程增加反映扩张投入,但经营活动现金流下滑暗示销售回款面临挑战。财务费用减少虽短期利好,但可能伴随贸易业务萎缩。此外,投资活动现金流出增加提示子公司扩张需持续资金支持。报告未披露股东变动,但财务数据隐含经营压力,投资者需关注销售端改善及成本控制能力。
当前市场对京粮控股的判断是什么?
市场对京粮控股的判断需结合财务数据与行业背景综合评估。报告显示公司经营面临多重压力,包括销售现金流下滑、短期债务增加及扩张投入带来的资金需求。虽然财务费用减少体现一定成本控制成效,但经营活动现金流持续负增长反映内生增长动能不足。行业层面,食品加工企业需平衡原材料采购与销售周期,期货套期保值效果直接影响业绩稳定性。当前市场可能关注公司销售渠道优化及成本管理措施能否改善现金流状况。
京粮控股研报有哪些风险提示?
本报告提示京粮控股面临的主要风险包括:流动性风险,货币资金减少及短期借款上升可能加剧短期偿债压力;经营风险,经营活动现金流持续下滑暗示销售回款面临挑战,需关注市场环境变化对销售的影响;扩张风险,存货与在建工程增加反映产能扩张,但投资活动现金流减少提示资金链压力;政策风险,环保及贸易政策变化可能影响原材料成本与出口业务。此外,期货市场波动加大套期保值操作风险,需警惕公允价值变动对利润的冲击。