猜你想问
聚力文化2026年第三季度报告核心内容有哪些?
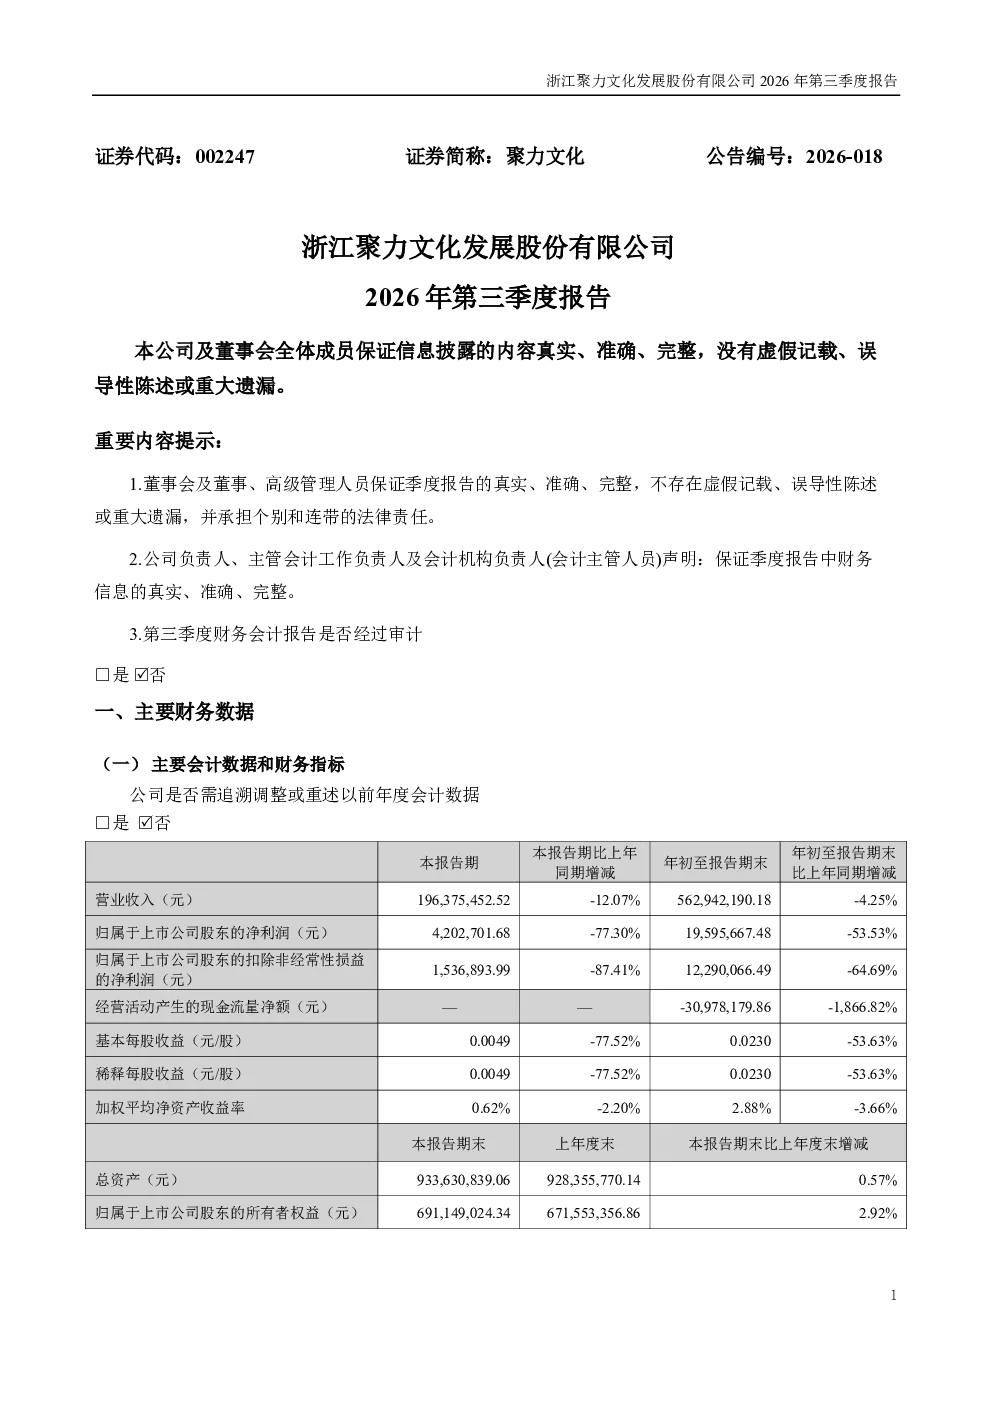
聚力文化2026年第三季度报告显示,公司财务数据发生显著变动。货币资金减少50.19%因购买结构性存款,交易性金融资产增加366.67%同样源于此。应收账款增加123.24%系年末催收及信用政策宽松,应收款项融资减少74.86%因背书支付。预付款项增加46.84%主要系预付展览款。使用权资产减少36.75%因孙公司租赁面积减少,其他非流动资产减少51.69%因预付固定资产转在建工程。应付票据增加42.8%因开具银行承兑汇票,预收款项减少51.06%主系预收房租款减少,其他应付款减少75.63%因支付银行执行款,租赁负债减少35.73%因孙公司租赁面积减少,预计负债减少68.74%因支付投资者索赔款。财务指标方面,财务费用增加324.33%因汇兑损失及存款利息减少,其他收益减少52.84%因增值税退税减少,投资收益增加75.37%因购买结构性存款利息增加,信用减值损失增加74.34%因上年同期冲回损失,资产处置收益增加46.97万元系处置使用权资产,营业外支出减少81.95%因上年同期计提投资者索赔款。经营活动现金流净额减少1,866.82%因支付材料款增加及增值税退税款减少,投资活动现金流净额增加57.24%因购买结构性存款增加,筹资活动现金流净额减少185.18%因上年同期吸收投资收到的现金较多。报告未披露前10名股东持股情况及优先股股东信息,其他重要事项未披露,报告未经审计。总体来看,公司本期财务数据变动较大,主要受结构性存款、应收账款管理、投资及费用变动等因素影响,经营活动现金流大幅减少需关注。
聚力文化所属赛道行业发展趋势如何?
聚力文化所属赛道行业发展趋势需结合具体行业分析。报告未明确披露所属行业,但可推断其可能涉及文化、娱乐或相关领域。当前文化娱乐行业正经历数字化、IP化及多元化发展趋势,市场竞争加剧,头部效应明显。政策层面,国家持续支持文化产业发展,为行业提供良好环境。技术进步推动行业创新,如VR/AR、大数据等技术的应用,为文化产品和服务带来新机遇。同时,消费者需求升级,对文化内容品质和体验要求提高,促使企业提升内容创作和运营能力。然而,行业也面临内容同质化、版权保护、人才短缺等挑战。聚力文化需紧跟行业趋势,加强内容创新和品牌建设,以应对市场变化。
聚力文化报告重点分析了哪些方向?
聚力文化报告重点分析了财务数据变动及经营情况。报告显示,公司财务数据发生显著变动,主要受结构性存款、应收账款管理、投资及费用变动等因素影响。结构性存款对货币资金和交易性金融资产产生较大影响,但需关注其潜在风险。应收账款大幅增加,反映公司信用政策及催收管理变化,需警惕坏账风险。投资收益增加主要来自结构性存款利息,但投资方向及回报率需进一步关注。费用方面,财务费用大幅增加,主要因汇兑损失及存款利息减少,反映公司融资成本及汇率风险管理变化。信用减值损失增加,提示公司需加强信用风险管理。经营活动现金流大幅减少,反映公司经营压力增大,需关注其持续经营能力。报告未披露股东信息,增加了信息不对称风险。总体来看,报告重点揭示了公司财务状况波动及潜在风险,投资者需关注其经营策略及风险控制能力。
聚力文化当前市场现状如何判断?
聚力文化当前市场现状需结合行业及公司自身情况判断。从行业来看,文化娱乐市场竞争激烈,头部企业优势明显,中小企业面临生存压力。政策支持为行业发展提供动力,但市场环境变化快,企业需灵活应对。技术进步带来新机遇,但创新成本高,对中小企业构成挑战。聚力文化作为上市公司,需在激烈市场竞争中寻找自身定位,提升核心竞争力。报告显示,公司财务数据波动较大,经营活动现金流大幅减少,反映其面临一定经营压力。投资者需关注其市场份额、品牌影响力及创新能力。同时,公司未披露股东信息,增加了信息不对称风险。总体来看,聚力文化当前市场现状复杂,需关注其经营策略及风险控制能力,以判断其未来发展潜力。
聚力文化研报有哪些风险提示?
聚力文化研报存在以下风险提示:财务风险方面,公司财务数据波动较大,货币资金减少,经营活动现金流大幅减少,反映其面临一定经营压力。结构性存款占比高,需关注其利率风险及流动性风险。应收账款大幅增加,需警惕坏账风险。费用方面,财务费用大幅增加,反映其融资成本及汇率风险管理变化。信用减值损失增加,提示其信用风险管理需加强。投资收益增加主要来自结构性存款利息,但投资方向及回报率需进一步关注。信息不对称风险方面,报告未披露股东信息,增加了信息不对称风险。经营风险方面,市场竞争激烈,公司需提升核心竞争力。技术进步带来新机遇,但创新成本高,对中小企业构成挑战。投资者需关注其经营策略及风险控制能力,以全面评估其投资价值。