猜你想问
这份研报主要分析了什么内容?
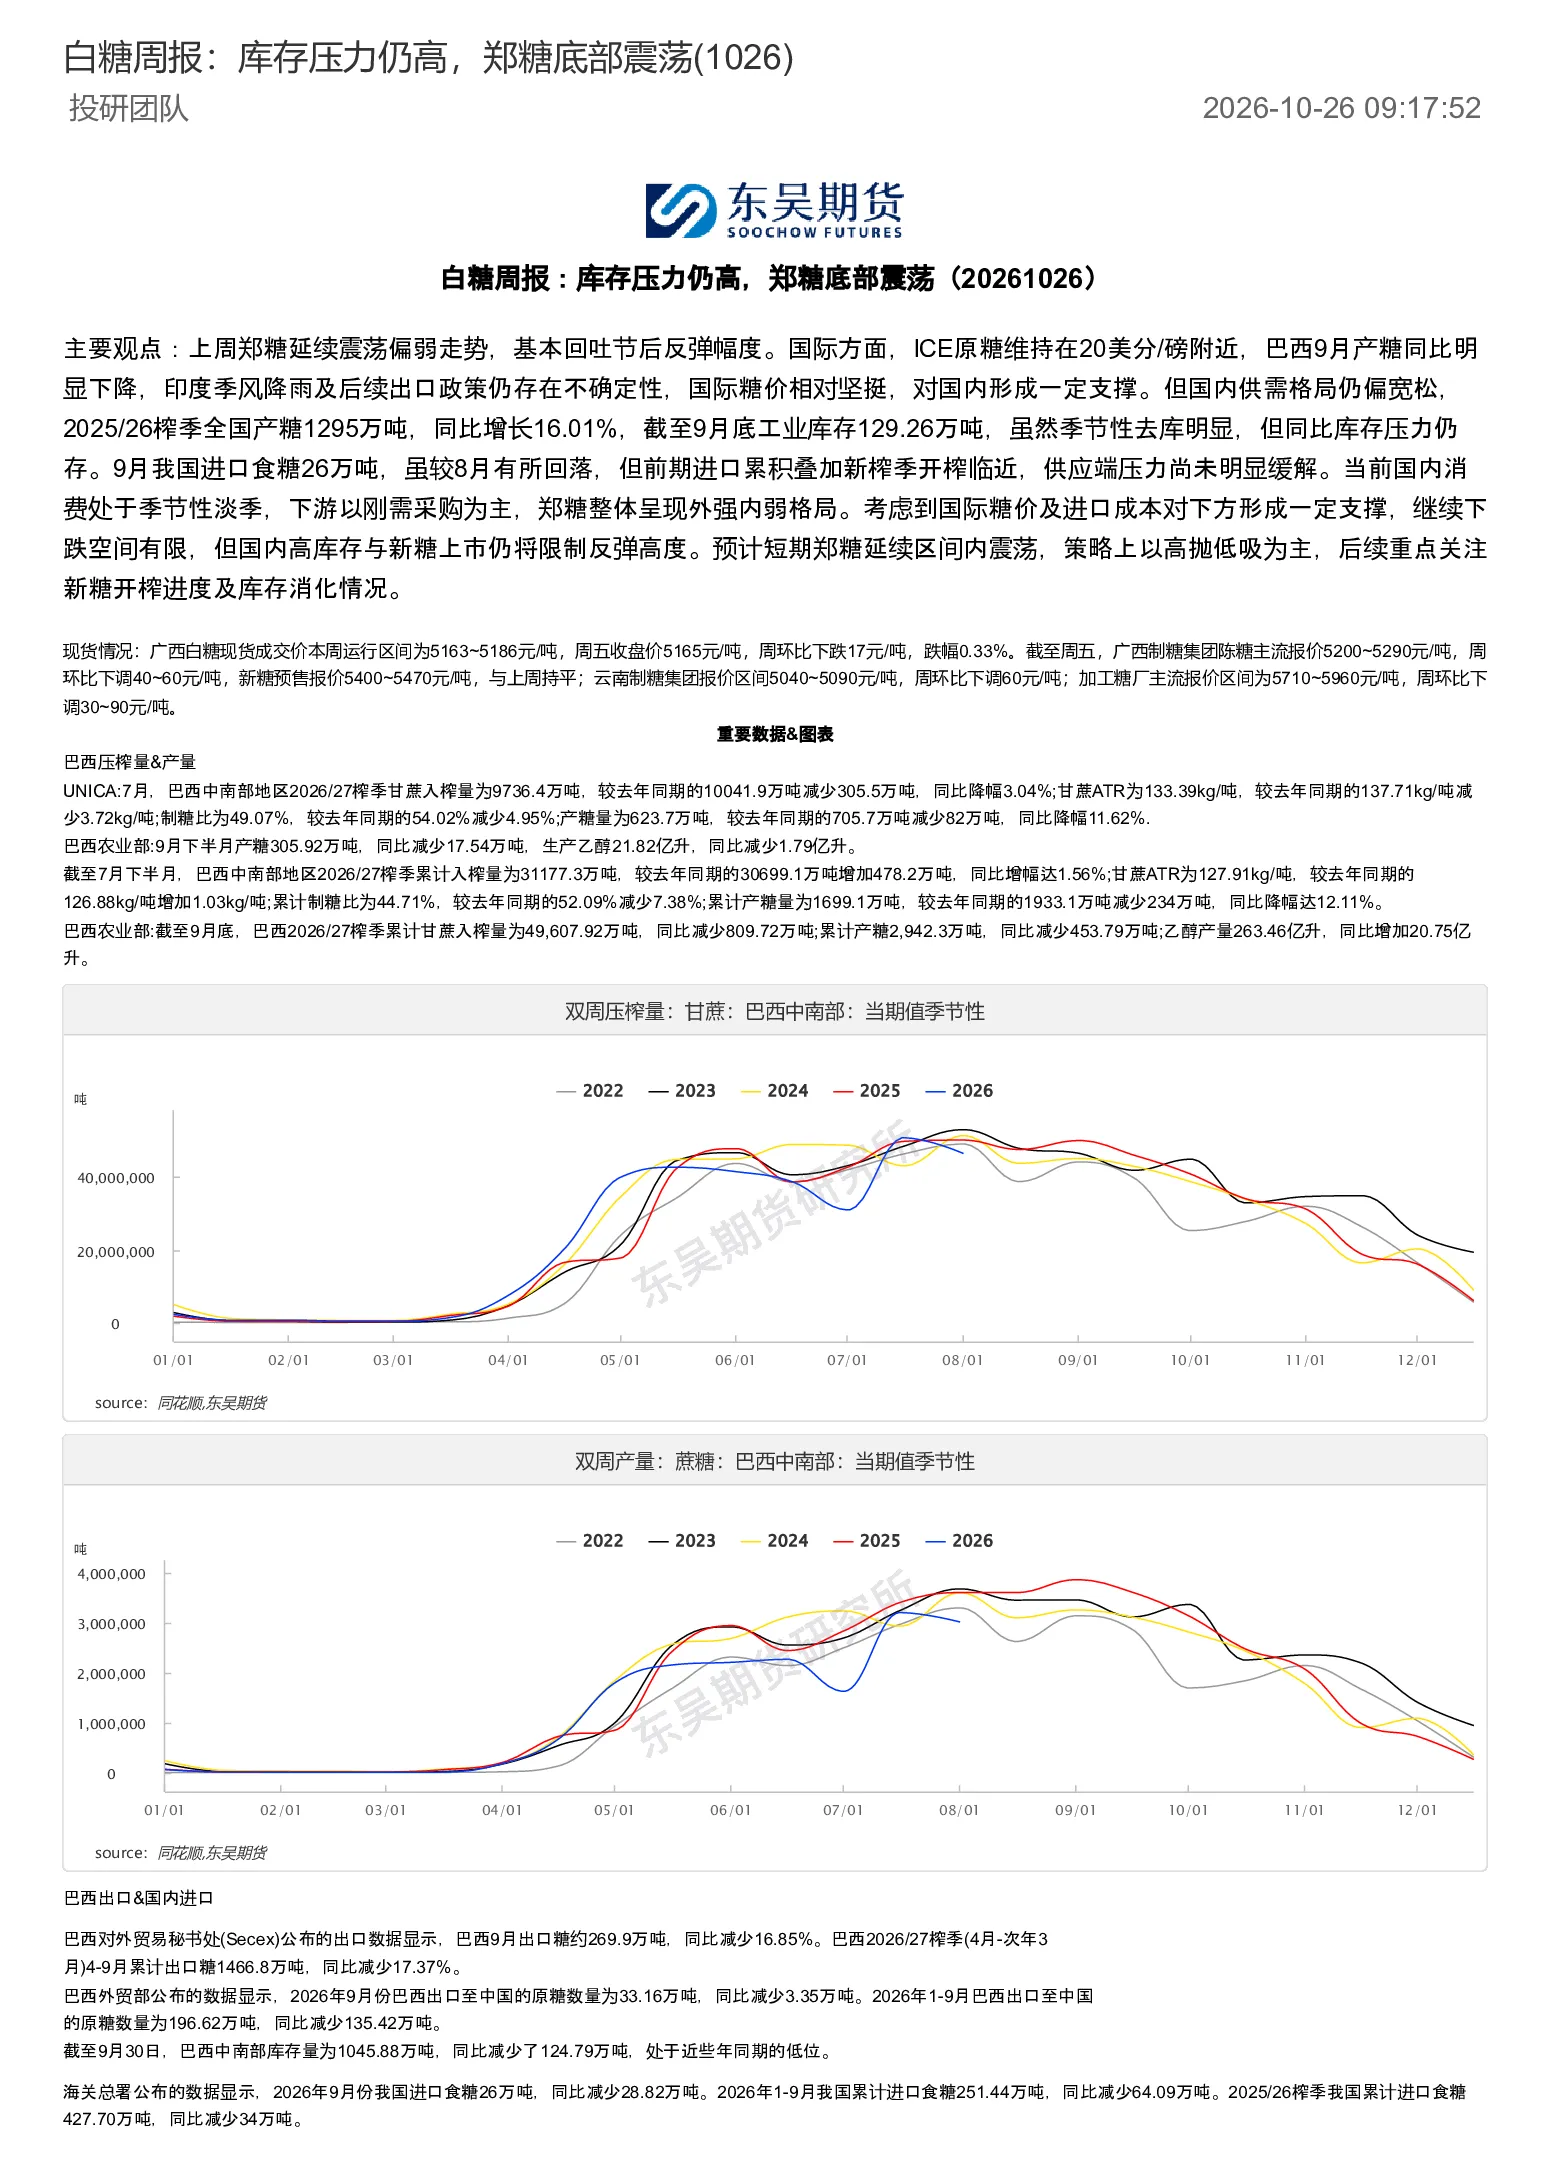
这份研报主要分析了上周郑糖的震荡偏弱走势,国际糖价对国内市场的支撑作用,以及国内高库存对新糖上市的制约。报告指出,ICE原糖维持在20美分/磅附近,巴西产糖量同比下降,印度出口政策存在不确定性,这些因素对国内糖价形成支撑。但国内供需格局仍偏宽松,2025/26榨季全国产糖量同比增长16.01%,工业库存压力仍存。9月我国进口食糖26万吨,前期进口累积和新榨季临近,供应端压力尚未缓解。国内消费处于季节性淡季,下游以刚需采购为主,郑糖整体呈现外强内弱格局。
当前糖价走势如何?
当前糖价走势呈现震荡偏弱态势。郑糖基本回吐了节后的反弹幅度,显示出市场在当前位置的犹豫和调整。国际方面,ICE原糖维持在20美分/磅附近,巴西产糖量同比下降明显,印度出口政策存在不确定性,这些因素对国内糖价形成一定支撑。但国内供需格局仍偏宽松,2025/26榨季全国产糖量同比增长16.01%,工业库存压力仍存。9月我国进口食糖26万吨,前期进口累积和新榨季临近,供应端压力尚未缓解。国内消费处于季节性淡季,下游以刚需采购为主,郑糖整体呈现外强内弱格局。
报告重点分析了哪些方面?
报告重点分析了以下几个方面:首先,国际糖价对国内市场的支撑作用,特别是ICE原糖的走势以及巴西和印度的产糖和出口情况。其次,国内供需格局,包括2025/26榨季的产糖量同比增长16.01%,工业库存压力仍存,以及9月我国进口食糖的情况。最后,国内消费市场,指出当前处于季节性淡季,下游以刚需采购为主。报告认为,国际糖价及进口成本对下方形成一定支撑,继续下跌空间有限,但国内高库存与新糖上市仍将限制反弹高度。
市场现状如何判断?
市场现状判断为国内糖价整体呈现外强内弱格局。虽然国际糖价相对坚挺,ICE原糖维持在20美分/磅附近,巴西产糖量同比下降,印度出口政策存在不确定性,这些因素对国内形成一定支撑。但国内供需格局仍偏宽松,2025/26榨季全国产糖量同比增长16.01%,工业库存压力仍存。9月我国进口食糖26万吨,前期进口累积和新榨季临近,供应端压力尚未缓解。国内消费处于季节性淡季,下游以刚需采购为主,这些因素共同导致国内糖价表现相对较弱。
研报提示哪些风险?
研报提示的主要风险包括:国内高库存对新糖上市的制约,这将限制糖价的反弹高度。新榨季的开启可能会进一步增加市场供应,对价格形成压力。此外,国际糖价虽然相对坚挺,但仍存在不确定性,如巴西和印度的产糖和出口情况可能发生变化,这些因素都会对国内糖价产生影响。另外,国内消费市场的季节性淡季特征,下游以刚需采购为主,也限制了糖价的上涨空间。这些因素都需要投资者密切关注。