猜你想问
华森制药2026年第三季度报告核心内容有哪些?
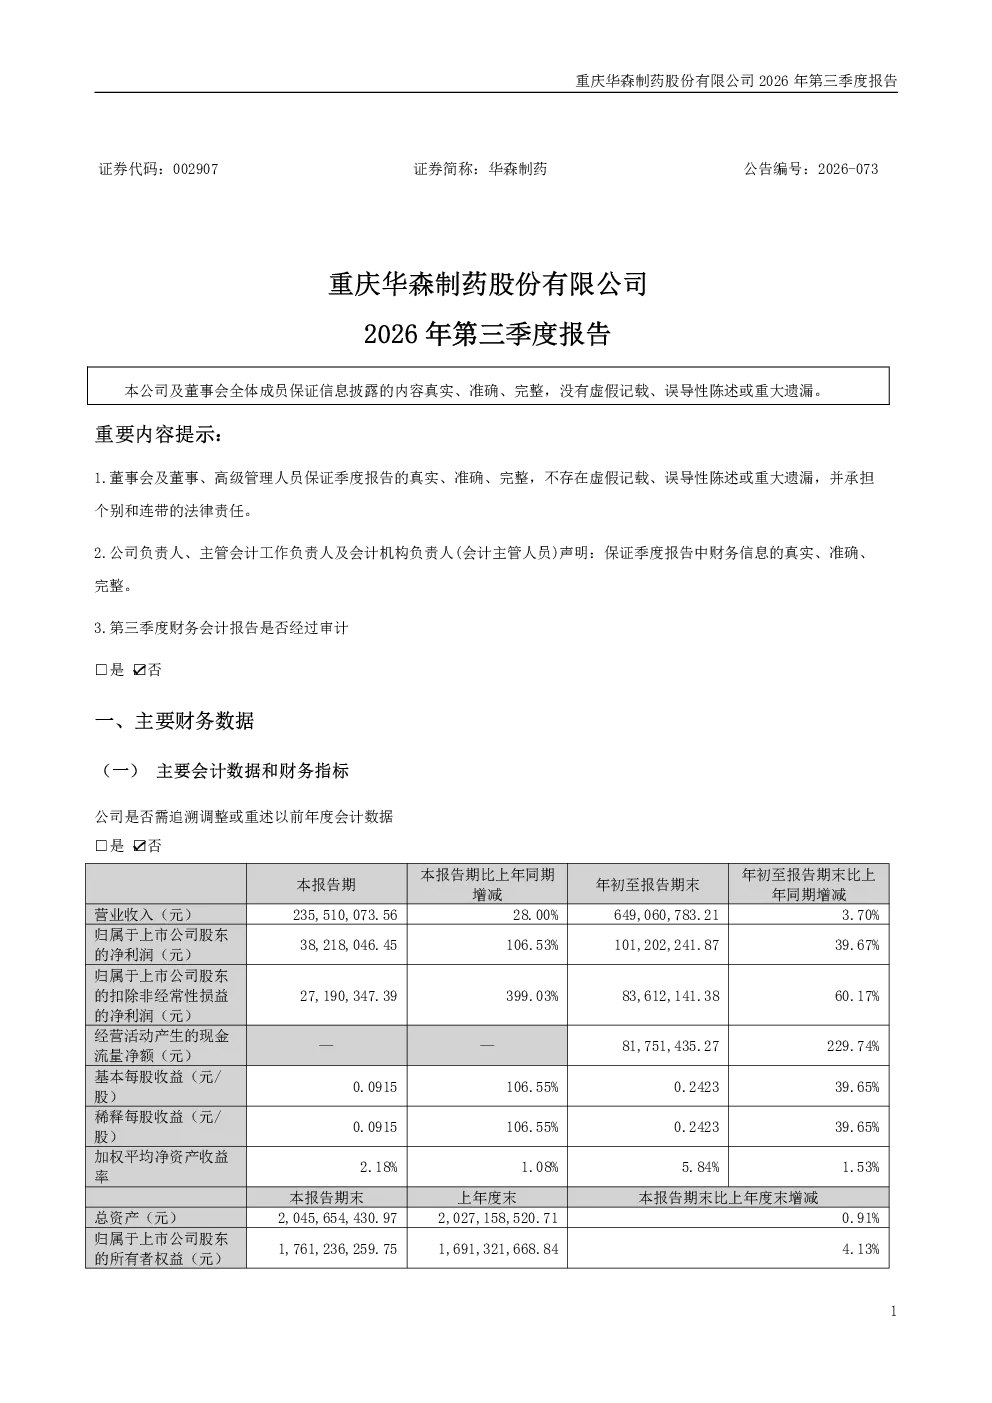
华森制药2026年第三季度报告显示,公司营业收入同比增长28%,主要得益于医药商业板块放量及核心品种甘桔冰梅片等业绩贡献。耳鼻喉科用药单季度同比增长55.64%,甘桔冰梅片因纳入国家基本药物目录后放量加速。净利润方面,第三季度同比增长106.53%,扣非净利润增长399.03%,主要源于营业收入提升及上年同期基数较低。年初至本报告期末,归母净利润及扣非净利润分别同比增长39.67%和60.17%,主要得益于医药商业板块收入增长、费用管控及研发费用下降。经营活动产生的现金流量净额同比增长229.74%,主要因应收账款管理强化、销售费用下降、采购成本优化及税费缴纳减少。
华森制药所处医药赛道发展趋势如何?
华森制药所处医药赛道发展趋势积极,公司医药商业板块收入持续增长,反映医药流通行业整合加速及服务能力提升。核心品种如甘桔冰梅片纳入国家基本药物目录,推动产品市场拓展及长远发展。行业层面,集采政策持续深化,公司集采产品稳定增长,体现其在成本控制和产品竞争力方面的优势。同时,国家基本药物目录的动态调整为公司提供了新的增长点,未来行业集中度有望进一步提升,头部企业受益于品牌和渠道优势将获得更多市场份额。
华森制药报告重点分析了哪些方向?
华森制药报告重点分析了公司核心业务板块的业绩贡献及增长驱动力,特别是医药商业板块的放量效应和耳鼻喉科用药的增长潜力。报告详细披露了甘桔冰梅片等核心品种纳入国家基本药物目录后的市场表现,以及其对公司整体业绩的推动作用。此外,报告还关注了公司费用精细化管控及研发费用优化对盈利能力的提升效果,以及经营活动现金流改善的原因分析,体现了公司在运营效率和成本控制方面的持续改进。
华森制药当前市场现状如何?
华森制药当前市场现状呈现稳健增长态势,公司营业收入和净利润均实现同比增长,反映其在医药流通和药品制造领域的竞争优势。耳鼻喉科用药板块表现突出,甘桔冰梅片等核心产品受益于政策支持实现快速放量。公司通过强化应收账款管理、优化采购成本等措施,经营活动现金流大幅改善,财务健康度提升。同时,公司积极拓展医药商业业务,集采产品收入稳定增长,进一步巩固了其在行业内的地位。
华森制药研报存在哪些风险提示?
华森制药研报提示的风险主要集中在政策风险和市场竞争风险。首先,医药行业政策变化可能对公司业务产生重大影响,如集采政策调整、医保目录动态调整等,可能导致产品销售价格下降或市场份额变化。其次,市场竞争加剧可能对公司核心品种的业绩增长构成压力,尤其是在耳鼻喉科用药领域,新进入者或同类产品的竞争可能影响公司市场份额。此外,公司医药商业板块的扩张也面临运营和管理的挑战,需要持续优化供应链和客户服务能力以应对竞争。