猜你想问
这份研报的核心内容是什么?
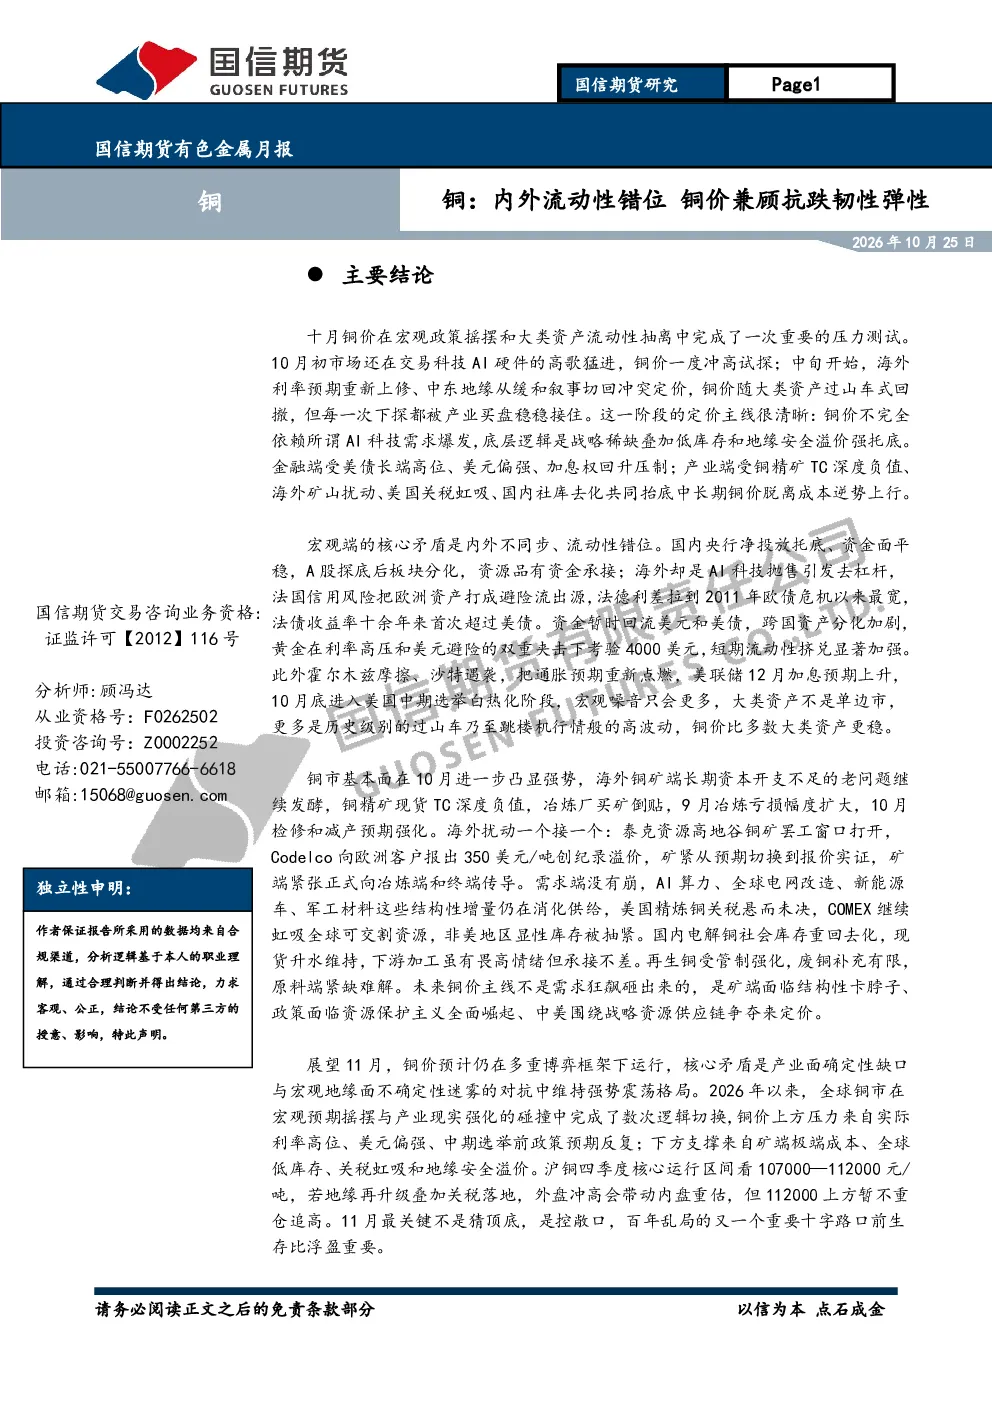
研报指出十月铜价在宏观政策摇摆和大类资产流动性抽离中完成压力测试,定价主线是战略稀缺叠加低库存和地缘安全溢价强托底。宏观端核心矛盾是内外不同步、流动性错位,国内资金面平稳,海外流动性挤兑显著加强。铜市基本面凸显强势,海外铜矿端长期资本开支不足问题持续发酵,冶炼厂买矿倒贴,海外矿山扰动不断,需求端稳定,国内电解铜社会库存重回去化。
铜行业未来发展趋势如何?
中国铜精矿自给能力严重不足,对外依存度已攀升至85%以上。全球铜精矿供应增量主要分布于非洲、美洲及亚洲;精炼铜产能增长集中于非洲、南美和亚洲;精炼铜消费增长则几乎全部来自亚洲地区。中国电解铜产量整体持续上升,但2026年增速预计将从2025年之前的10%以上的高增长跌至5-7%左右的五年均值附近甚至可能更低。
研报重点分析了哪些方向?
研报重点分析了十月铜价在宏观政策摇摆和大类资产流动性抽离中的表现,强调战略稀缺、低库存和地缘安全溢价对铜价的主线支撑。同时分析了宏观流动性错位问题,即国内资金面平稳而海外流动性挤兑显著加强。此外,还分析了铜市基本面强势,包括海外铜矿端资本开支不足、冶炼厂买矿倒贴、海外矿山扰动以及国内电解铜库存去化等关键因素。
当前铜市场现状如何判断?
当前铜市场呈现强势格局,四季度铜价预计上方不断刷新历史新高,下方底部支撑和价格中枢抬升,整体波动加剧。中国电解铜产量持续上升但增速放缓,全球铜精矿供应增量主要分布于非洲、美洲及亚洲,精炼铜产能和消费增长则集中于亚洲地区。海外铜矿端长期资本开支不足问题持续发酵,冶炼厂买矿倒贴,海外矿山扰动不断,需求端稳定,国内电解铜社会库存重回去化。
研报有哪些风险提示?
研报提示四季度铜价整体强势但波动加剧,沪铜核心运行区间看107000—112000元/吨,若地缘再升级叠加关税落地,外盘冲高会带动内盘重估,但112000上方暂不重仓追高。对于产业客户,应坚持利用期货及期权工具进行套期保值,锁定生产和经营利润。研报强调需关注宏观政策摇摆、大类资产流动性抽离以及海外流动性挤兑等宏观风险,同时需关注海外铜矿端长期资本开支不足问题持续发酵可能带来的供应风险。