猜你想问
这份研报的核心内容是什么?
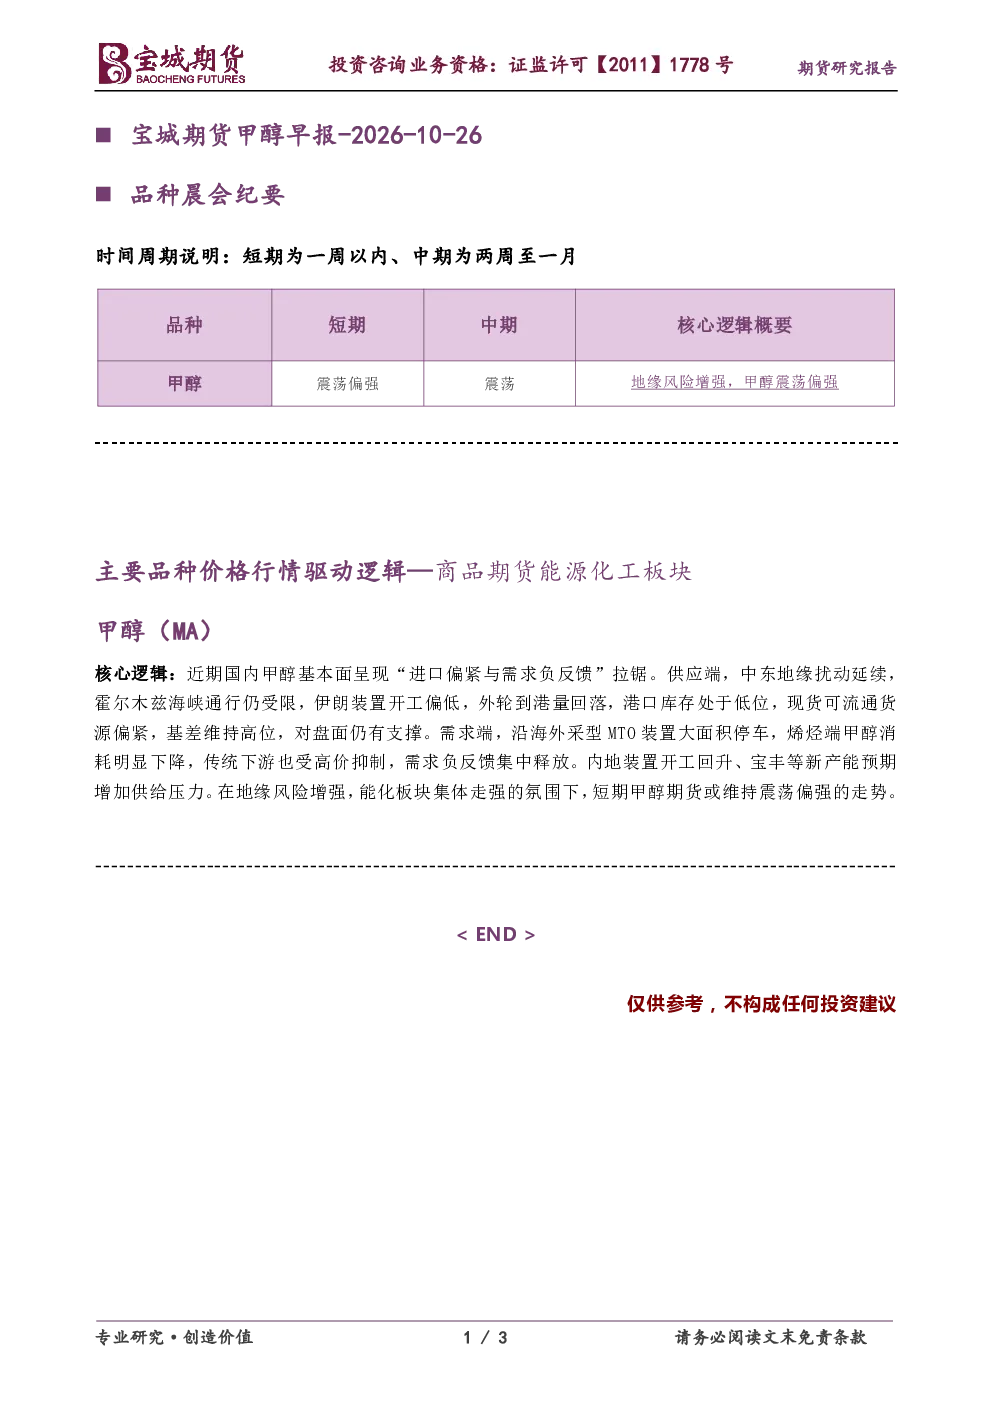
这份研报的核心内容是分析近期国内甲醇基本面呈现“进口偏紧与需求负反馈”的拉锯态势。供应端方面,中东地缘扰动持续,霍尔木兹海峡通行受限,伊朗装置开工偏低,外轮到港量回落,港口库存处于低位,现货可流通货源偏紧,基差维持高位,对盘面形成支撑。需求端方面,沿海外采型MTO装置大面积停车,烯烃端甲醇消耗明显下降;传统下游受高价抑制,需求负反馈集中释放。供给端方面,内地装置开工回升,宝丰等新产能预期增加,供给压力加大。
甲醇行业未来发展趋势如何?
甲醇行业未来发展趋势需关注供应与需求的动态平衡。供应端,中东地缘政治风险可能持续影响外轮到港量,内地新产能的释放将长期存在供给压力。需求端,MTO装置的运行状态对甲醇需求有显著影响,同时传统下游的开工情况也受价格因素调节。整体来看,甲醇行业的发展与能源价格、下游产业景气度密切相关,需持续跟踪相关因素变化。
研报主要分析了甲醇的哪些方面?
研报主要分析了甲醇的供应、需求及整体市场现状。供应端重点关注中东地缘政治影响、港口库存及内地产能变化;需求端则分析了MTO装置运行情况及传统下游的采购行为;市场现状方面,分析了进口偏紧与需求负反馈对甲醇基差及期货价格的影响。通过多维度分析,评估甲醇的短期市场表现。
当前甲醇市场处于什么状态?
当前甲醇市场处于供应紧缩与需求疲软的拉锯状态。供应端,中东地缘扰动及新产能预期增加导致供应压力加大;需求端,MTO装置停车及下游高价抑制使得需求下降。市场整体呈现进口偏紧,但内地供应回升,基差维持高位,期货价格在短期内受到多空因素博弈影响,呈现震荡态势。
这份研报有哪些风险提示?
这份研报的风险提示主要包括:地缘政治风险可能加剧,影响中东地区供应稳定性;MTO装置运行存在不确定性,可能突然调整开工率;下游需求受价格影响较大,若甲醇价格持续高位,可能引发需求大幅萎缩。此外,内地新产能的释放进度也可能超出预期,需关注其对市场供应的影响。本报告仅供参考,不构成投资建议。