猜你想问
这份研报主要分析了什么内容?
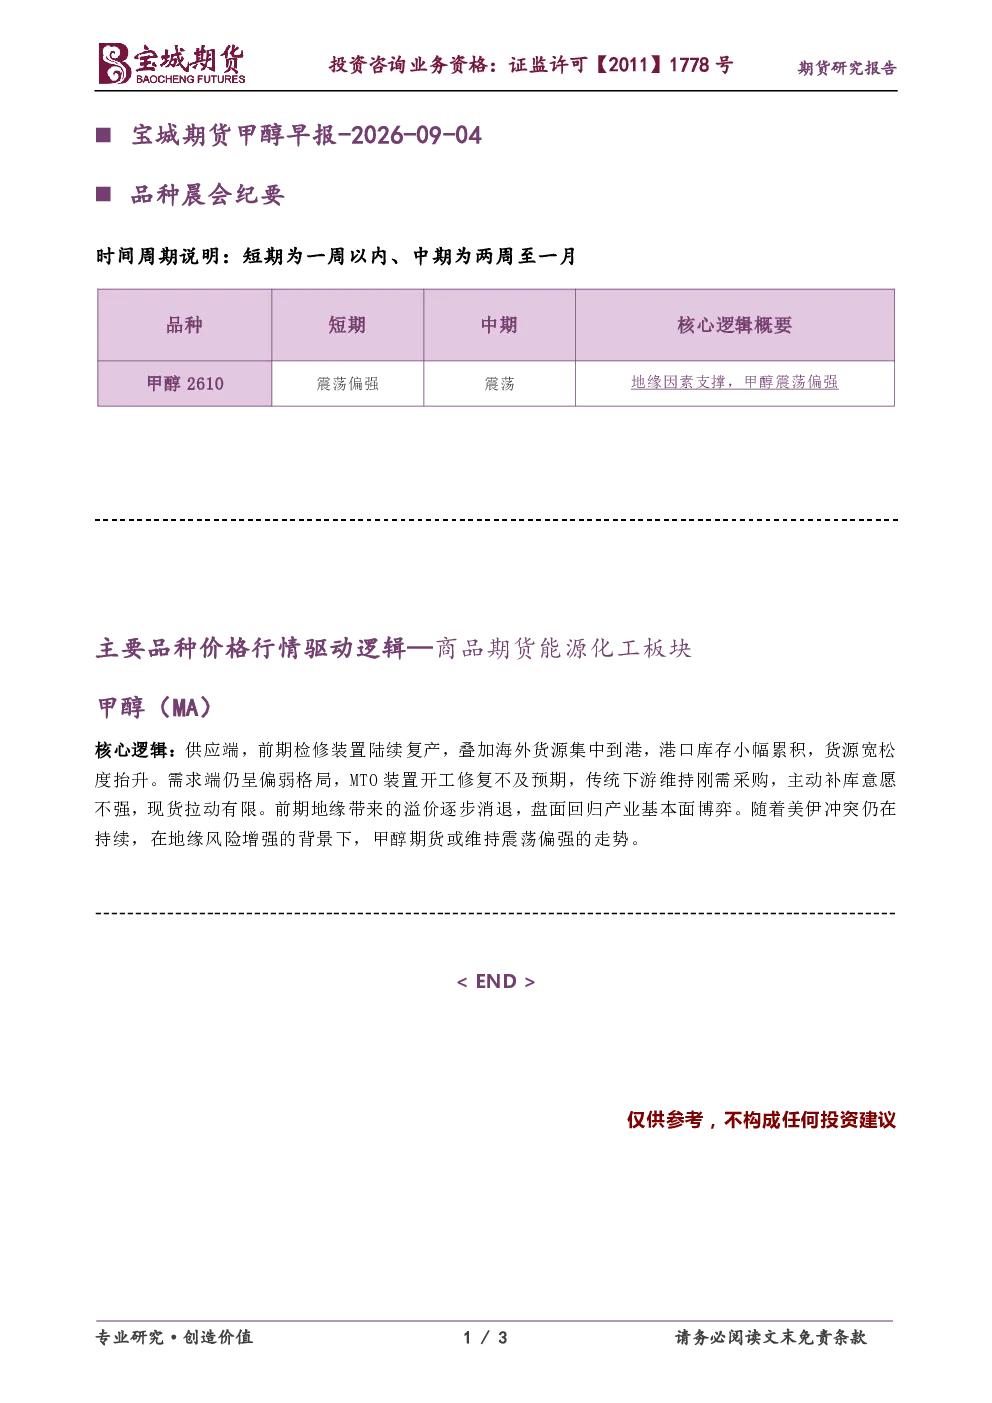
这份研报主要分析了甲醇期货的供应、需求、价格驱动和地缘风险。供应端显示检修装置复产和海外货源到港导致港口库存累积,货源宽松度提升。需求端则指出MTO装置开工修复不及预期,传统下游维持刚需采购,主动补库意愿不强。价格驱动方面,前期地缘冲突带来的溢价逐步消退,盘面回归产业基本面博弈。地缘风险方面,美伊冲突持续增强,可能对甲醇期货价格产生阶段性影响。研报认为甲醇期货在供应宽松、需求偏弱的环境下,价格受基本面支撑,但地缘风险可能提供上涨动力,预计维持震荡偏强走势。
甲醇行业未来发展趋势如何?
甲醇行业未来发展趋势需关注供应和需求的平衡变化。从供应端看,未来检修装置的运行情况、海外货源的到港节奏将直接影响市场供应水平。若检修装置重启延迟或海外货源减少,可能缓解供应压力;反之则可能加剧供应宽松。从需求端看,MTO装置的稳定运行对甲醇需求至关重要。若MTO装置开工率提升,将带动需求增长;若开工率维持低位,需求端将保持疲软。此外,传统下游的采购策略也会影响需求走势。总体而言,甲醇行业未来需关注装置开工率、进出口政策和宏观经济因素对供需关系的影响。
研报重点分析了甲醇的哪些方面?
研报重点分析了甲醇的供应、需求、价格驱动和地缘风险四个方面。供应端分析了检修装置复产、海外货源到港对库存和货源宽松度的影响;需求端分析了MTO装置开工修复情况以及传统下游的采购行为;价格驱动方面分析了地缘冲突溢价消退后基本面博弈的特征;地缘风险方面分析了美伊冲突持续对甲醇期货的潜在影响。通过这四个维度的分析,研报评估了甲醇期货在当前环境下的价格走势,认为供应宽松、需求偏弱的环境下,价格受基本面支撑,但地缘风险可能提供阶段性上涨动力,预计维持震荡偏强走势。
当前甲醇市场处于什么状态?
当前甲醇市场处于供应宽松、需求偏弱的状态。供应端方面,前期检修装置陆续复产叠加海外货源集中到港,导致港口库存小幅累积,货源宽松度明显抬升。需求端方面,MTO装置开工修复不及预期,传统下游维持刚需采购,主动补库意愿不强,对现货市场的拉动作用有限。价格驱动方面,前期地缘冲突带来的溢价逐步消退,市场回归产业基本面博弈。地缘风险方面,美伊冲突持续增强,为甲醇期货价格提供了一定的支撑。综合来看,甲醇市场当前处于供应充足、需求不足的格局,价格受基本面支撑,但地缘风险可能带来阶段性上涨动力,整体走势预计维持震荡偏强。
研报提示了哪些风险?
研报提示了甲醇期货面临的主要风险包括供应端和地缘风险。供应端风险在于检修装置重启进度不及预期或海外货源到港节奏加快,可能导致供应进一步宽松,对价格形成压制。需求端风险在于MTO装置长期开工率低迷,传统下游采购意愿不强,可能持续压制需求表现。地缘风险方面,美伊冲突等中东地缘政治事件可能突然升级,导致市场避险情绪升温,推高甲醇期货价格。此外,宏观经济波动也可能影响下游企业的采购能力和意愿,进而影响甲醇需求表现。这些风险因素需持续关注,可能对甲醇期货价格产生阶段性影响。