猜你想问
9月食品在家消费物价指数同比增速放缓至1.8%,环比下降40个基点,两年期综合通胀率降至4.5%,核心通胀率按月下降7个基点,请问报告对此有何核心解读?
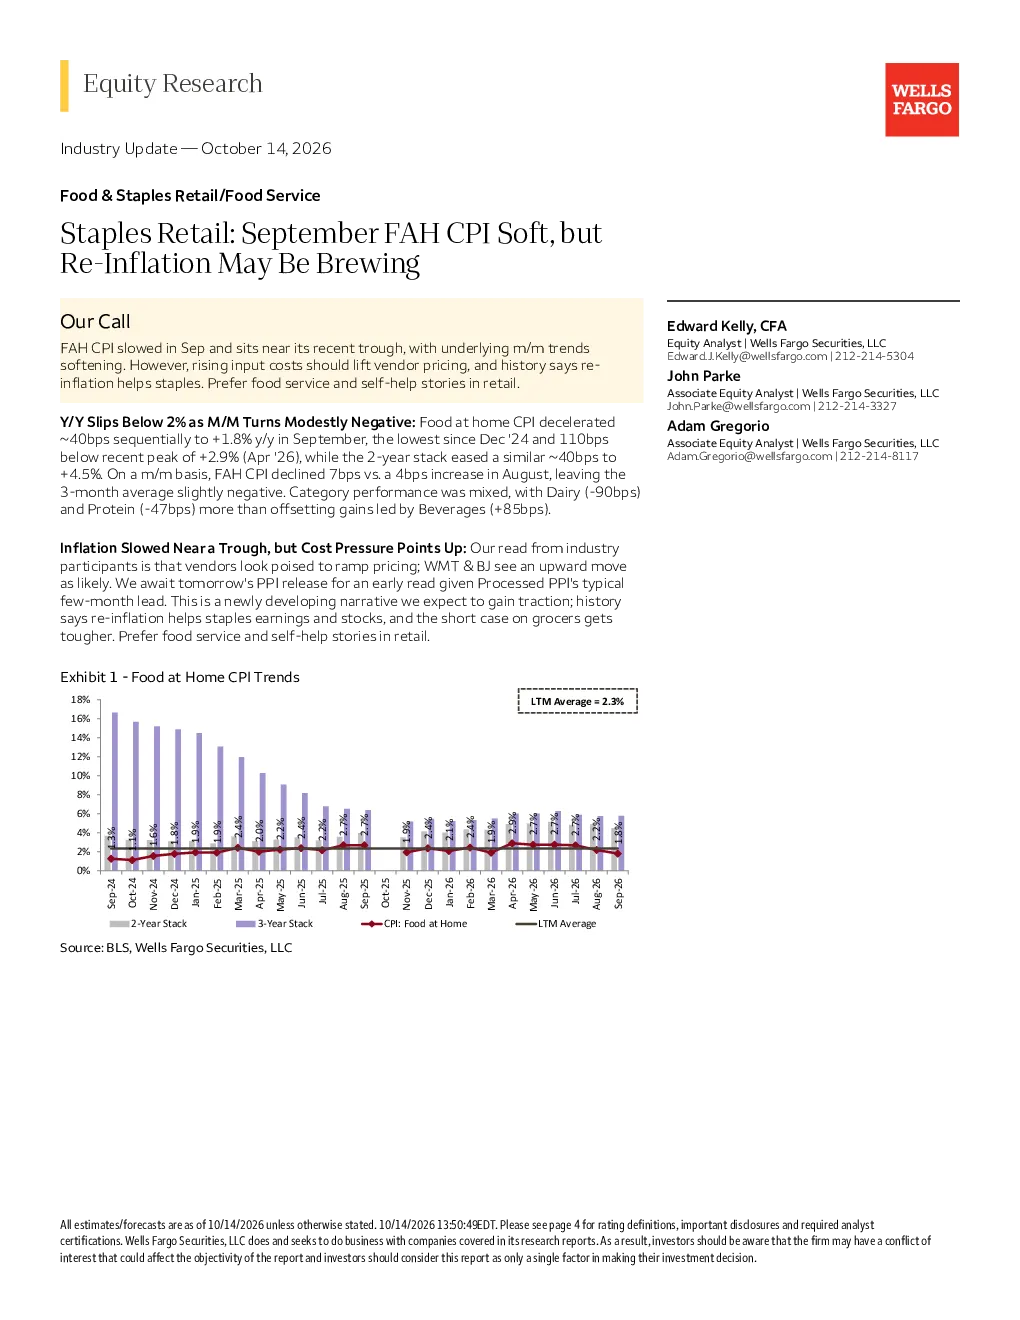
报告指出,9月份家庭食品CPI同比增速放缓至1.8%,环比下降40个基点,为2024年12月以来的最低水平,两年期综合通胀率降至4.5%。核心通胀率按月下降7个基点,显示通胀压力有所缓解。乳制品和蛋白质类食品价格下跌,饮料价格上涨,表明不同品类食品价格走势分化。但需关注供应商准备大幅提价,沃尔玛和永辉超市预计价格将上涨,加工工业生产者出厂价格也有几个月的领先期,未来通胀压力可能反弹。
食品杂货零售行业未来发展趋势如何?
食品杂货零售行业未来发展趋势呈现多元化特点。一方面,再通胀预期有助于提升生活必需品盈利和股价,但短期内杂货店可能面临不利情况。另一方面,供应商和零售商如沃尔玛、永辉超市等准备提价,市场竞争加剧。同时,零售商积极转型,如BJ's Wholesale Club Holdings通过会员增长和投资推动同比加速,沃尔玛则通过差异化全渠道零售模式抢占市场份额。行业整体需关注成本压力、价格波动及数字化对利润率的影响。
报告重点分析了哪些方向?
报告重点分析了食品杂货零售行业的通胀趋势、成本压力和再通胀预期。具体包括9月食品CPI同比环比数据、核心通胀率变化、乳制品和蛋白质类食品价格下跌、饮料价格上涨等通胀趋势;供应商和零售商提价准备、加工工业生产者出厂价格等成本压力;以及再通胀对生活必需品盈利和股价的潜在影响。此外,报告还分析了BJ's Wholesale Club Holdings和沃尔玛的投资逻辑与评级,并提出了增持建议。
当前食品杂货零售市场现状如何?
当前食品杂货零售市场现状呈现通胀压力有所缓解但再通胀风险犹存的局面。9月食品CPI同比增速放缓至1.8%,环比下降40个基点,两年期综合通胀率降至4.5%,核心通胀率按月下降7个基点。乳制品和蛋白质类食品价格下跌,饮料价格上涨,显示价格走势分化。但供应商和零售商如沃尔玛、永辉超市准备提价,加工工业生产者出厂价格也有几个月的领先期,未来通胀压力可能反弹。零售商积极转型,如BJ's Wholesale Club Holdings通过会员增长和投资推动同比加速,沃尔玛则通过差异化全渠道零售模式抢占市场份额。
报告提示了哪些风险因素?
报告提示了食品杂货零售行业的多项风险因素。首先,再通胀预期可能导致短期内杂货店面临不利情况。其次,供应商和零售商提价可能加剧成本压力,影响消费者购买力。此外,加工工业生产者出厂价格未来可能上涨,进一步推高零售端价格。零售商方面,BJ's Wholesale Club Holdings需关注历史执行问题、竞争加剧、计算机软件业务疲软、通用商品类别表现好于预期、BJ(比奇珠宝)市场份额超预期等风险。沃尔玛则需警惕客流量/同店销售额放缓、食品去通胀/通缩压力、数字化比例稀释利润率、成本压力和投资抵消收入增长、竞争激烈等风险。