猜你想问
GPC 3Q业绩前瞻报告核心内容是什么?
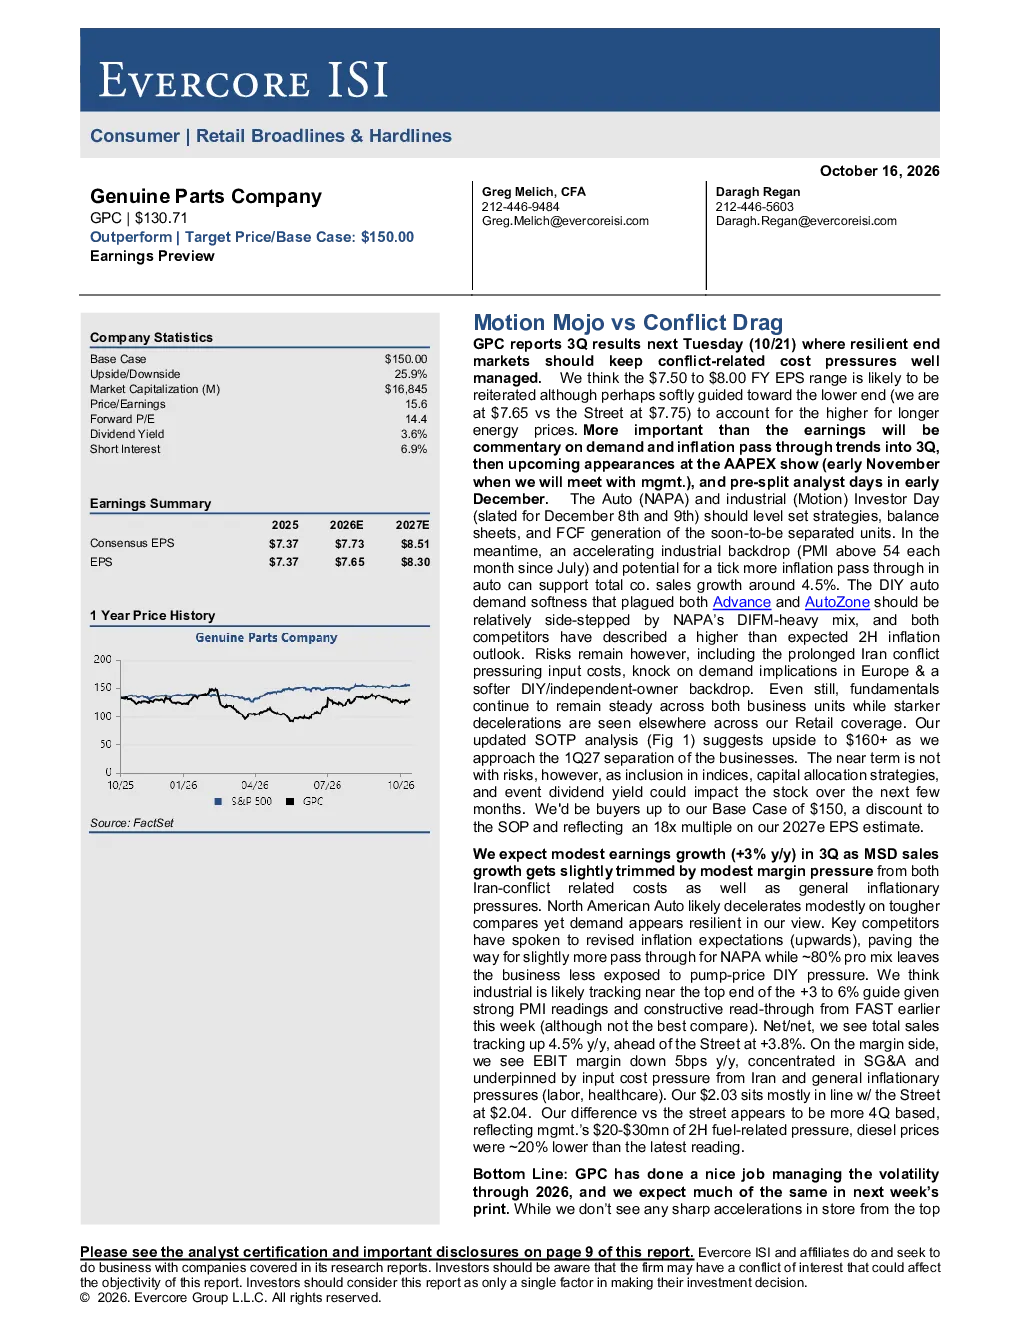
该报告分析了Genuine Parts Company (GPC) 2026年第三季度的业绩,预计其将保持稳健。报告关注公司在工业和汽车零部件领域的增长前景,预计总销售额同比增长4.5%,达到较高预期水平。同时指出EBIT利率可能下降5个基点,主要受销售费用、行政费用、伊朗冲突和通胀压力影响。报告强调GPC通过有效管理波动性,预计业绩报告将保持稳定,并指出工业背景的加速和汽车零部件领域的通胀压力可能支持总销售额增长约4.5%。此外,报告还分析了公司DIY汽车需求疲软对NAPA的影响,以及公司基本面保持稳健,但其他零售业务出现明显减速的情况。
GPC所处赛道/行业发展趋势如何?
GPC所处赛道为工业和汽车零部件领域,报告指出该行业面临通胀压力,但公司通过工业背景的加速和汽车零部件领域的增长,预计总销售额将保持约4.5%的增长。DIY汽车需求疲软对NAPA的影响有限,因其产品组合以DIFM为主。报告还提到国内制造业的复兴、金发克式的通胀持续、自动化带来的成本节约和数字化增强,以及多渠道业务的增长,这些因素将支持行业整体发展。此外,报告指出亚马逊和沃尔玛的数字化和多渠道竞争对公司构成挑战,但公司基本面保持稳健。
报告重点分析了哪些方向?
报告重点分析了GPC 2026年第三季度的业绩前瞻,包括每股收益、总销售额、EBIT利率等关键数据。报告还关注了公司在工业和汽车零部件领域的增长前景,以及DIY汽车需求对NAPA的影响。此外,报告重点分析了公司基本面,指出其保持稳健,但其他零售业务出现明显减速。报告还讨论了业务拆分对股价的影响,预计在2027年第一季度业务分离之前,公司股价有上涨至160美元以上的潜力。此外,报告还分析了公司面临的风险和激励因素,以及关键讨论点和风险提示。
当前市场对GPC的判断是什么?
当前市场对GPC的判断较为积极,报告预计公司在2026年第三季度的业绩将保持稳健,并认为公司在工业和汽车零部件领域的增长前景良好。市场关注公司总销售额的增长,预计同比增长4.5%,高于街边的预期。市场也关注公司EBIT利率的变化,预计将下降5个基点,主要受销售费用、行政费用、伊朗冲突和通胀压力影响。市场对GPC的基本面保持稳健表示认可,但也注意到其他零售业务出现明显减速的情况。此外,市场关注业务拆分对股价的影响,预计在2027年第一季度业务分离之前,公司股价有上涨至160美元以上的潜力。
研报提示了哪些风险?
研报提示了GPC面临的风险,包括NAPA继续失去市场份额、竞争对手库存正常化以及来自亚马逊和沃尔玛的数字化和多渠道竞争。此外,报告还指出伊朗冲突持续对输入成本造成压力,以及欧洲的需求影响。报告还讨论了公司能否恢复到MSD有机增长、能否恢复到峰值EBIT利率以及GPC的正确估值等关键讨论点。此外,报告还提示了国内制造业的复兴、金发克式的通胀持续、自动化带来的成本节约和数字化增强以及多渠道业务的增长等激励因素。这些因素将影响公司的业绩和股价表现。