猜你想问
Fastenal 2026年第三季度财报核心内容是什么?
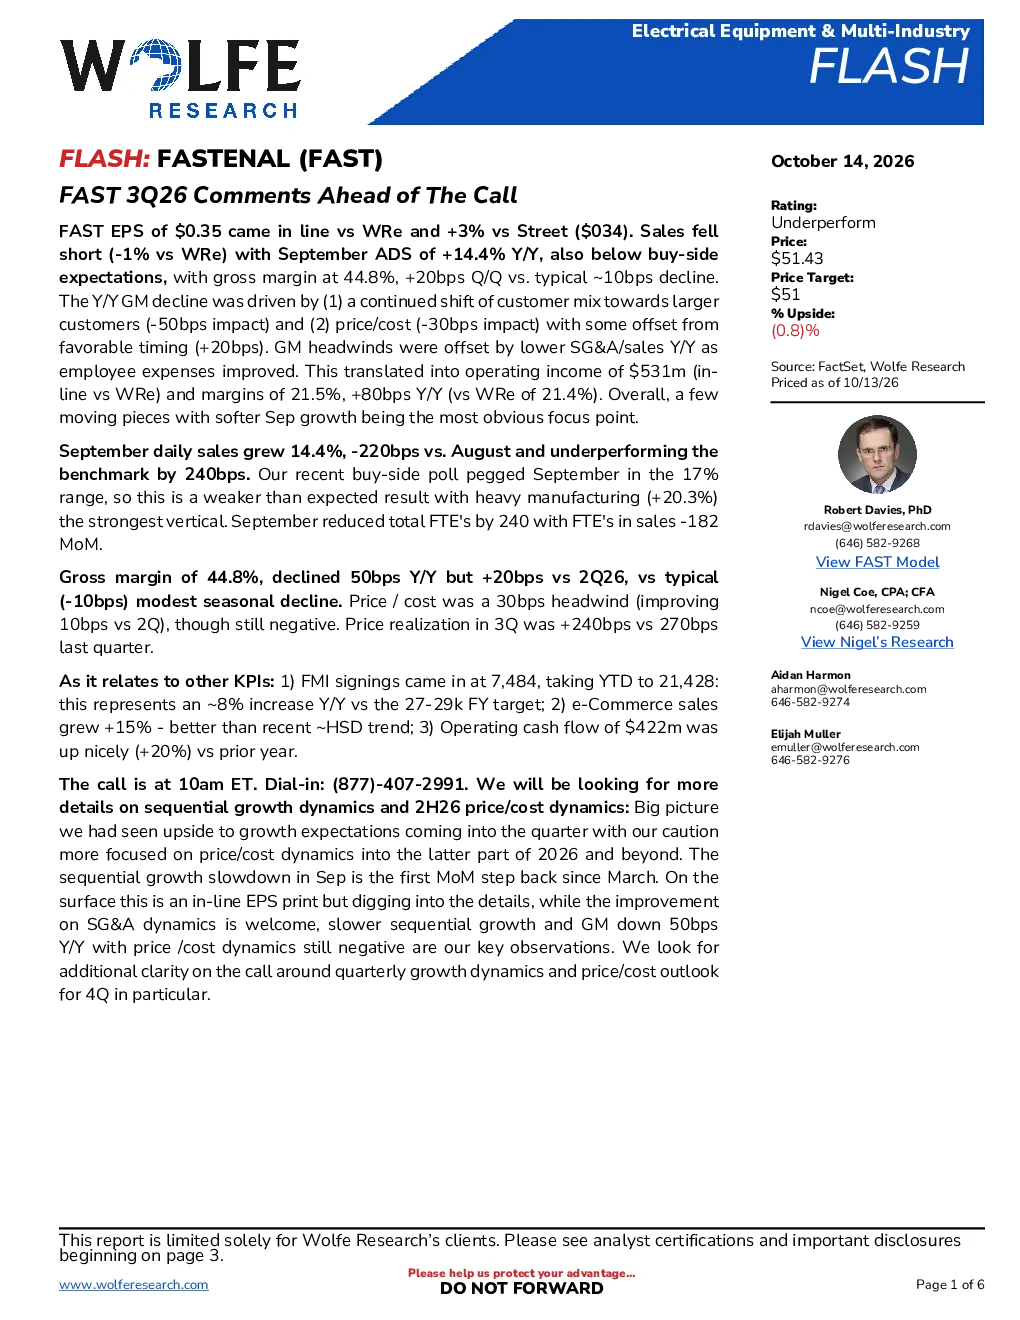
Fastenal 2026年第三季度业绩基本符合预期,但 September ADS 增长 (-14.4%) 低于预期。公司整体表现受价格/成本压力和客户结构变化影响,但 SG&A 效率提升部分抵消了负面影响。EPS 达到 $0.35,符合预期;销售额为 $2,463M,同比增长 15.5%,但低于预期;毛利率为 44.8%,同比下降 50bps;运营利润为 $531M,同比增长 20.2%。
Fastenal 所处赛道/行业发展趋势如何?
Fastenal 所属行业受价格/成本压力和客户结构变化影响显著。公司客户结构向大客户倾斜导致毛利率下降,但 SG&A 效率提升带来运营利润率增长。行业整体增长动能减弱,September 销售增长放缓 (-220bps vs. August),低于行业基准 (-240bps)。
Fastenal 研报重点分析了哪些方向?
研报重点分析了 Fastenal 的季度增长动态,特别是 September ADS 增长低于预期的原因。报告指出价格/成本压力和客户结构变化是主要影响因素,同时强调了 SG&A 效率提升对利润的正面作用。此外,报告还关注了 FMI 签约、电商销售和经营现金流等关键数据。
Fastenal 当前市场现状如何被判断?
Fastenal 当前市场现状表现为业绩基本符合预期,但增长动能有所减弱。September 销售增长放缓,低于行业基准,显示季度增长动能减弱。价格/成本压力仍为负面因素,但有所缓解。公司运营利润率提升,但整体表现受多重因素影响。
Fastenal 研报有哪些风险提示?
Fastenal 研报提示的主要风险包括 September ADS 增长低于预期,显示季度增长动能减弱;价格/成本压力仍为负面因素;客户结构变化对毛利率的持续影响。此外,报告指出公司需在电话会议中进一步解释季度增长动态和 4Q 价格/成本预期,以缓解市场疑虑。
你可能感兴趣
Fastenal(FAST)2026年第三季度财报电话会议纪要节选
Wolfe Research2026-10-14
East West Bancorp Inc 2026年第三季度财报电话会议
未知机构2026-10-21
Tractor Supply Company TSCO 2026年第三季度财报电话会议实录
未知机构2026-10-23
SLM Corporation 2026年第三季度财报电话会议
未知机构2026-10-23
Knowles Corporation 2026年第三季度财报电话会议
未知机构2026-10-23
VeriSign Inc 2026年第三季度财报电话会议
未知机构2026-10-23
SAP SE(思爱普)2026年第三季度财报电话会议
未知机构2026-10-22
Byrna Technologies Inc 2026年第三季度财报电话会议
未知机构2026-10-08
Interactive Brokers Group Inc 2026年第三季度财报电话会议
未知机构2026-10-16