猜你想问
SpaceX 2026年Q3财务表现如何?
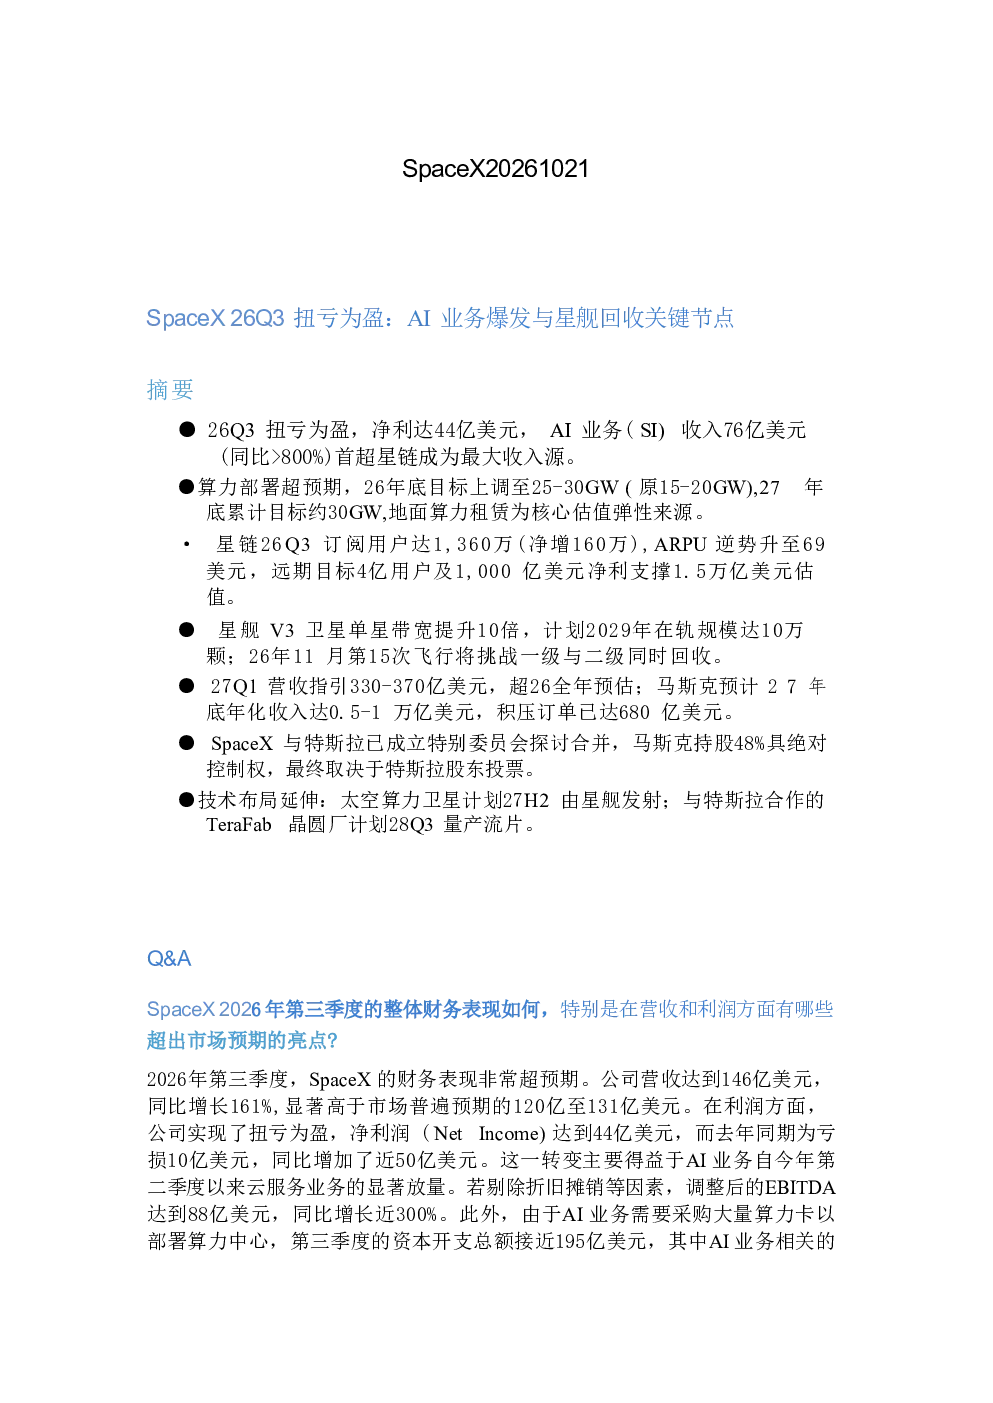
2026年第三季度,SpaceX实现净利润44亿美元,同比增长近50%,营收146亿美元,同比增长161%。AI业务收入76亿美元,同比增长超800%,首次超越星链成为最大收入来源。星链订阅用户达1360万,ARPU升至69美元,用户增长90%。
AI业务在SpaceX报告中扮演什么角色?
AI业务成为SpaceX最大收入来源,预计第四季度将大幅超越其他业务总和。2026年底算力部署目标25-30GW,2027年底累计约30GW,地面算力租赁为核心估值弹性来源,预计2027年4GW算力租赁可产生1200-2000亿美元营收。
星链业务未来发展趋势如何?
星链订阅用户持续增长,ARPU逆势提升。星舰V3卫星单星带宽提升10倍,计划2029年规模达10万颗。远期目标4亿用户对应2000亿美元年收入,毛利率55%(未来提升至50%),净利润1000亿美元支撑1.5万亿美元估值。
SpaceX报告中的市场现状如何判断?
SpaceX财务表现显著超预期,AI业务爆发式增长,星链用户规模扩大。星舰项目正式服役,计划2027年每周发射两次。未来营收指引显示2027年Q1营收目标330-370亿美元,2027年底年化收入目标5000-1万亿美元,积压订单680亿美元。
SpaceX报告有哪些风险提示?
SpaceX与特斯拉探讨合并,最终取决于特斯拉股东投票。太空算力卫星计划及TeraFab晶圆厂量产存在不确定性。星链业务面临市场竞争和监管风险。AI算力部署目标上调带来技术实现压力。
你可能感兴趣
SpaceX夏季周五清单:AI投入与星舰发射时间表进展
Evercore2026-08-21
SpaceX 26 Q3点评 AI算力商业化拐点确立 星链与星舰共筑增长极
未知机构2026-10-21
海外新兴产业日报20260929:美债长端收益率走高,AI 资本运作活跃,SpaceX星舰首次入轨
国防军工华创证券2026-09-30
SpaceX 2026Q3 AI业务更新
未知机构2026-10-21
卫星互联网行业专题报告:为什么我们要重视SpaceX星舰进展?
信息技术民生证券2023-11-13
卫星接下来的催化110月13日SpaceX星舰第五次试飞成功
未知机构2024-10-14
制造成长周报(第 43 期):SpaceX 目标年产 1 万艘星舰,OpenAI 寻找美国硬件供应商
机械设备国信证券2026-01-21
国联民生海外 美股 SpaceX 星舰首次入轨 剑指星辰大海
未知机构2026-09-30
SpaceX专题报告:星舰纪元
信息技术华西证券2026-01-14
通信行业周报:SpaceX“星舰”第二次试飞结果超预期,低轨卫星互联网产业链持续受益
信息技术华鑫证券2023-11-21