猜你想问
这份研报主要分析了什么内容?
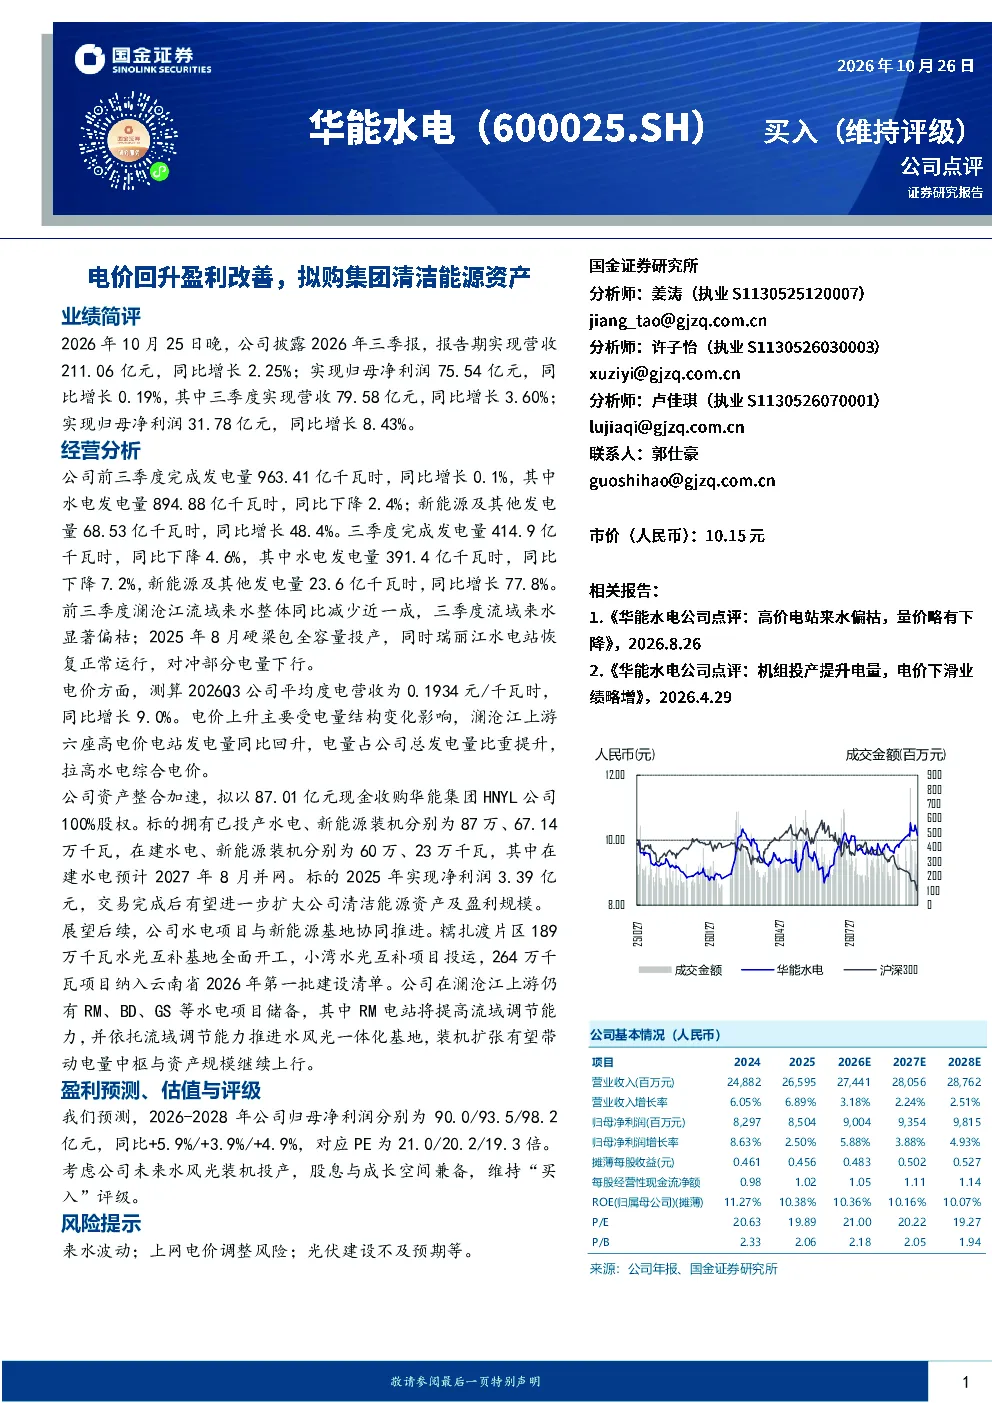
这份研报主要分析了华能水电2026年前三季度的业绩表现,重点探讨了电价回升对盈利改善的影响,以及公司拟收购华能集团HNYL公司以扩大清洁能源资产的计划。报告详细分析了公司发电量、电价变化、资产整合情况,并对公司未来水风光装机投产进行了展望,同时给出了盈利预测和风险提示。
公用事业行业未来发展趋势如何?
公用事业行业未来发展趋势向好,特别是在清洁能源领域。随着国家对可再生能源的重视和支持,水电、新能源装机规模将持续扩张。公司通过水电项目与新能源基地协同推进,以及收购华能集团HNYL公司,将进一步扩大清洁能源资产及盈利规模。水风光一体化基地的建设将提高流域调节能力,带动电量中枢与资产规模继续上行。
报告中重点分析了哪些方向?
报告中重点分析了公司发电量结构变化对电价的影响,以及拟收购华能集团HNYL公司对盈利规模的提升作用。此外,报告还重点分析了公司水电项目与新能源基地的协同推进情况,包括糯扎渡片区水光互补基地的建设,以及澜沧江上游RM、BD、GS等水电项目的储备情况。这些分析表明公司未来装机扩张有望带动电量中枢与资产规模继续上行。
当前市场对华能水电的判断是什么?
当前市场对华能水电的判断是积极乐观。公司通过电价回升实现了盈利改善,并通过资产整合进一步扩大了清洁能源资产。未来水风光装机投产将为公司带来持续的成长空间。公司盈利预测显示,2026-2028年归母净利润将保持稳定增长,对应PE估值具有吸引力。公司股息与成长空间兼备,显示出良好的发展潜力。
研报中提到了哪些风险提示?
研报中提到了来水波动、上网电价调整风险、光伏建设不及预期等风险。来水波动会影响水电发电量,进而影响公司业绩;上网电价调整会直接影响公司盈利水平;光伏建设不及预期则会影响公司新能源装机进度。这些风险需要投资者关注,并在投资决策中充分考虑。
你可能感兴趣
成本改善助盈利回升,清洁能源增厚业绩
公用事业安信证券2019-10-31
证券研究报告行业周报:容量电价有望显著改善火电盈利,8月水电增速快速回升
公用事业国盛证券2023-09-18
业绩有望持续改善,拟收购集团资产
化石能源安信证券2017-08-14
高长协占比下盈利稳健,集团资产拟注入助力产能增长
化石能源华创证券2023-05-04
拟转让资产聚焦主业,盈利能力有望改善
农林牧渔太平洋证券2018-11-09
收购集团资产改善盈利,大幅提高分红回馈股东
化石能源信达证券2020-10-25
三季度盈利改善明显,静待集团优质资产注入
有色金属安信证券2019-10-31
中泰研究晨会聚焦:中国稀土(000831):拟购江华稀土,资产整合正当时
中泰证券2023-01-05
正股短炒机会:中银香港拟售银行资产 贴价购17518
大和证券2015-01-30
煤价下跌改善盈利水平,集团资产注入提升装机规模
华创证券2025-08-29