猜你想问
本周宏观经济报告的核心内容是什么?
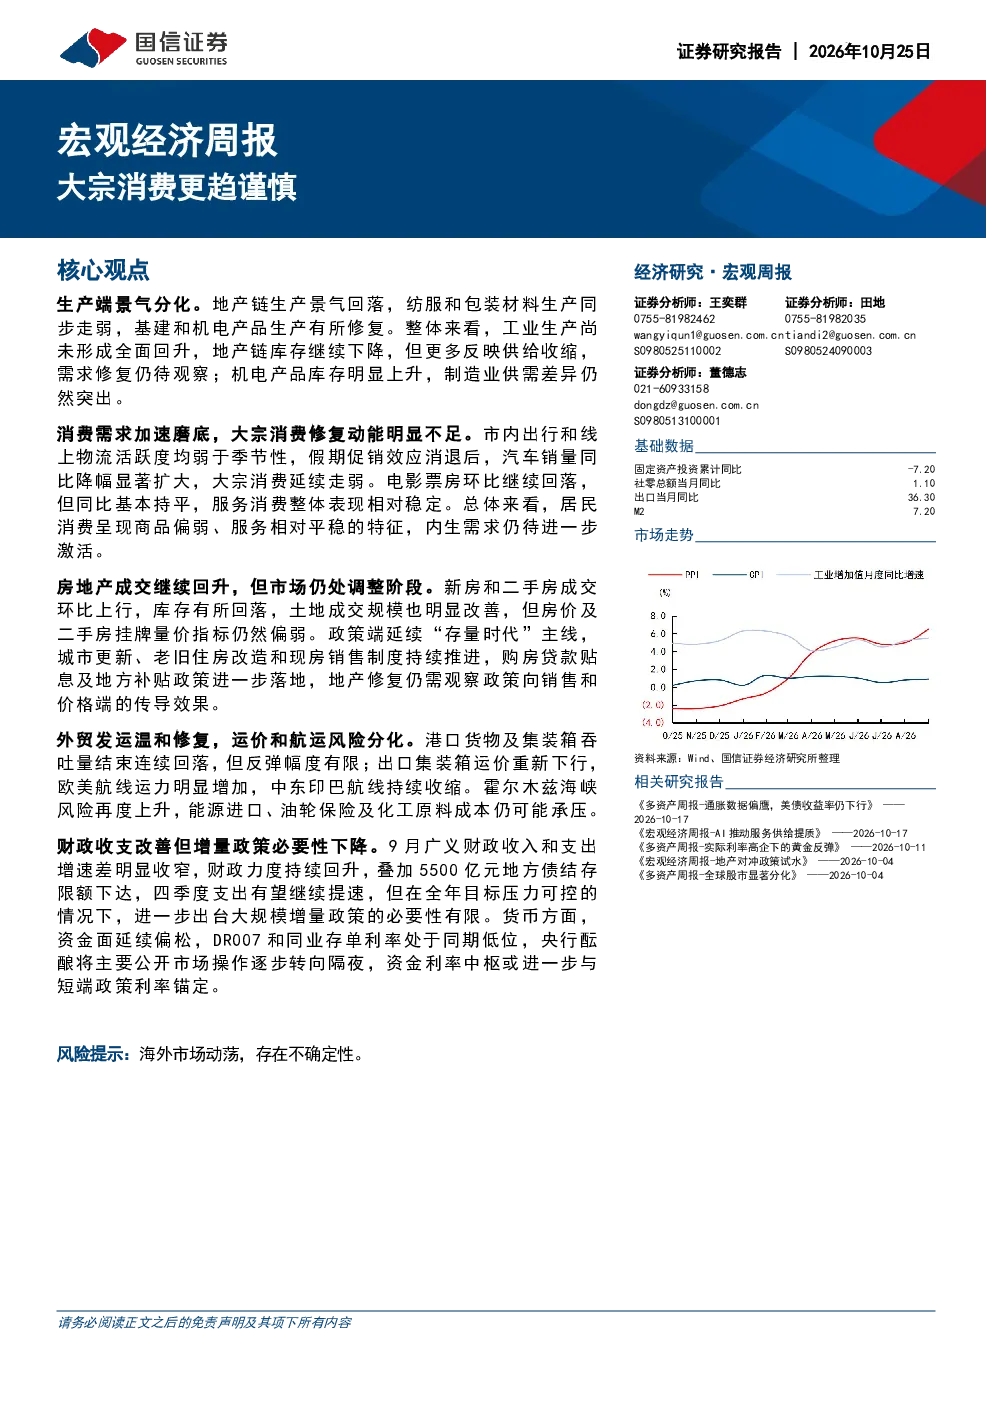
本周宏观经济报告指出,生产端景气分化明显,地产链生产景气回落,而基建和机电产品生产有所修复。消费需求加速磨底,大宗消费修复动能不足,汽车销量同比降幅显著扩大。房地产成交继续回升但市场仍处调整阶段,政策端延续“存量时代”主线。外贸发运温和修复,运价和航运风险分化。财政收支改善但增量政策必要性下降,货币方面资金面偏松,央行酝酿将主要公开市场操作逐步转向隔夜。
报告对大宗消费行业的发展趋势有何分析?
报告显示大宗消费修复动能明显不足,市内出行和线上物流活跃度均弱于季节性,汽车销量同比降幅显著扩大。这表明居民消费呈现商品偏弱、服务相对稳定的特征,内生需求仍待进一步激活。大宗消费领域需关注消费需求加速磨底的趋势,以及政策刺激对消费信心的提振效果。
报告重点分析了哪些方向?
报告重点分析了生产端景气分化、消费需求加速磨底、房地产成交回升但市场仍处调整阶段、外贸发运温和修复及运价航运风险分化、财政收支改善但增量政策必要性下降,以及货币资金面偏松等方向。特别关注了地产链库存下降反映供给收缩、机电产品库存上升体现供需差异、以及居民消费商品偏弱服务相对稳定的现象。
当前市场现状如何被判断?
当前市场现状表现为工业生产尚未形成全面回升,地产链库存下降更多反映供给收缩,需求修复仍待观察;机电产品库存明显上升,制造业供需差异突出。消费需求加速磨底,大宗消费延续走弱,但服务消费整体表现相对稳定。房地产成交环比上行但房价及二手房挂牌量价指标仍然偏弱。外贸运价重新下行,航运风险分化。
报告提示了哪些风险?
报告提示的风险包括地产链库存下降可能更多反映供给收缩而非需求修复,机电产品库存上升加剧制造业供需差异。大宗消费修复动能不足,汽车销量同比降幅显著扩大,消费内生需求仍待激活。外贸运价下行,欧美航线运力增加,中东印巴航线收缩,霍尔木兹海峡风险上升可能影响能源进口及化工原料成本。政策端需关注增量政策必要性下降对经济刺激效果的传导。