猜你想问
美股AI板块回调的根本原因是什么?
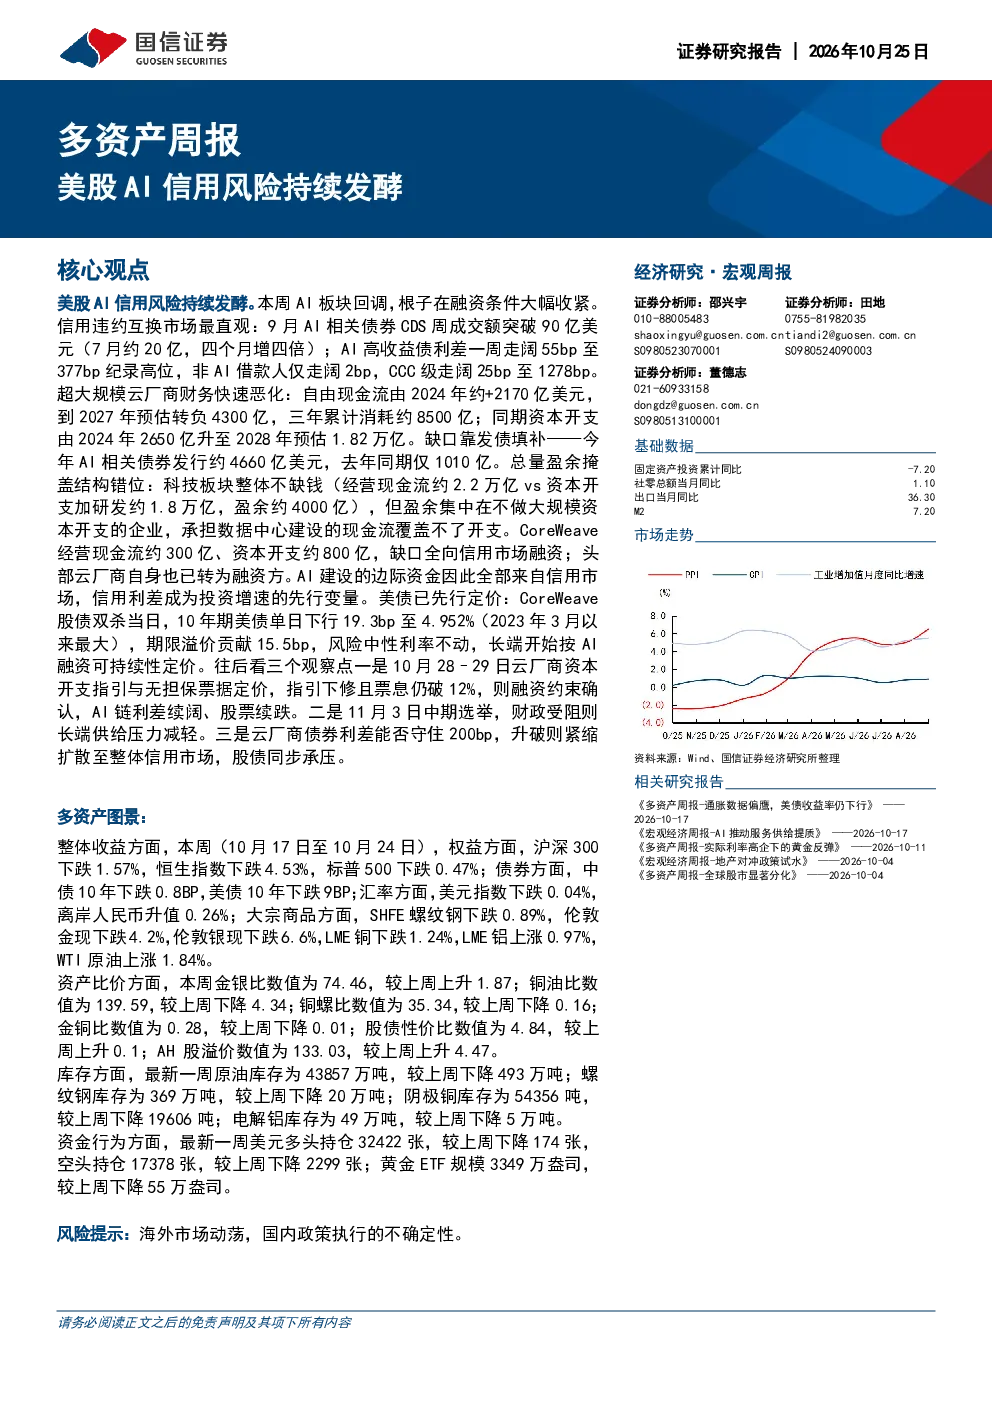
美股AI板块回调的根本原因是融资条件大幅收紧。信用违约互换市场显示,9月AI相关债券CDS周成交额突破90亿美元,较7月增长四倍;AI高收益债利差一周走阔55bp至377bp的纪录高位,非AI借款人利差仅走阔2bp。超大规模云厂商财务恶化,2024年自由现金流约+2170亿美元,2027年预估转负4300亿,三年累计消耗约8500亿;资本开支由2024年2650亿升至2028年预估1.82万亿。AI建设的边际资金全部来自信用市场,信用利差成为投资增速的先行变量。
AI赛道未来发展趋势如何?
AI赛道未来发展趋势显示,AI建设的边际资金全部来自信用市场,信用利差成为投资增速的先行变量。美债长端开始按AI融资可持续性定价。未来关注三个时点:10月28-29日云厂商资本开支指引与无担保票据定价,若指引下修且票息仍破12%,则融资约束确认,AI链利差续阔、股票续跌;11月3日中期选举,财政受阻则长端供给压力减轻;云厂商债券利差能否守住200bp下方,升破则紧缩扩散至整体信用市场,股债同步承压。
本报告重点分析了哪些方向?
本报告重点分析了美股AI板块的信用风险,特别是融资条件收紧对AI相关债券市场的影响。报告指出,AI相关债券CDS周成交额突破90亿美元,AI高收益债利差一周走阔55bp至377bp的纪录高位。同时,分析了超大规模云厂商的财务状况,其自由现金流由2024年的+2170亿美元预估在2027年转为负4300亿,资本开支持续大幅增长。此外,报告还关注了AI相关债券发行规模、科技板块整体现金流以及CoreWeave的财务状况。
当前市场对AI板块的判断是什么?
当前市场对AI板块的判断显示,融资条件收紧是美股AI板块回调的根本原因。信用违约互换市场数据显示,9月AI相关债券CDS周成交额大幅增长,高收益债利差创纪录高位。超大规模云厂商财务恶化,资本开支持续增长而自由现金流预估转负。AI建设的边际资金依赖信用市场,信用利差变化直接影响投资增速。美债长端收益率对AI融资可持续性进行定价,市场关注云厂商资本开支指引、中期选举及债券利差等关键时点。
本报告提示了哪些风险?
本报告提示的风险主要集中在AI板块的信用风险和融资可持续性方面。AI建设的边际资金全部来自信用市场,信用利差走阔直接影响投资增速。超大规模云厂商财务恶化,资本开支大幅增长而自由现金流预估转负,融资约束加剧。美债长端收益率开始按AI融资可持续性定价,市场关注云厂商资本开支指引、中期选举及债券利差等关键时点。若云厂商资本开支指引下修且票息仍破12%,融资约束确认将导致AI链利差续阔、股票续跌。若云厂商债券利差升破200bp,紧缩将扩散至整体信用市场,股债同步承压。