猜你想问
好太太公司报告核心内容是什么?
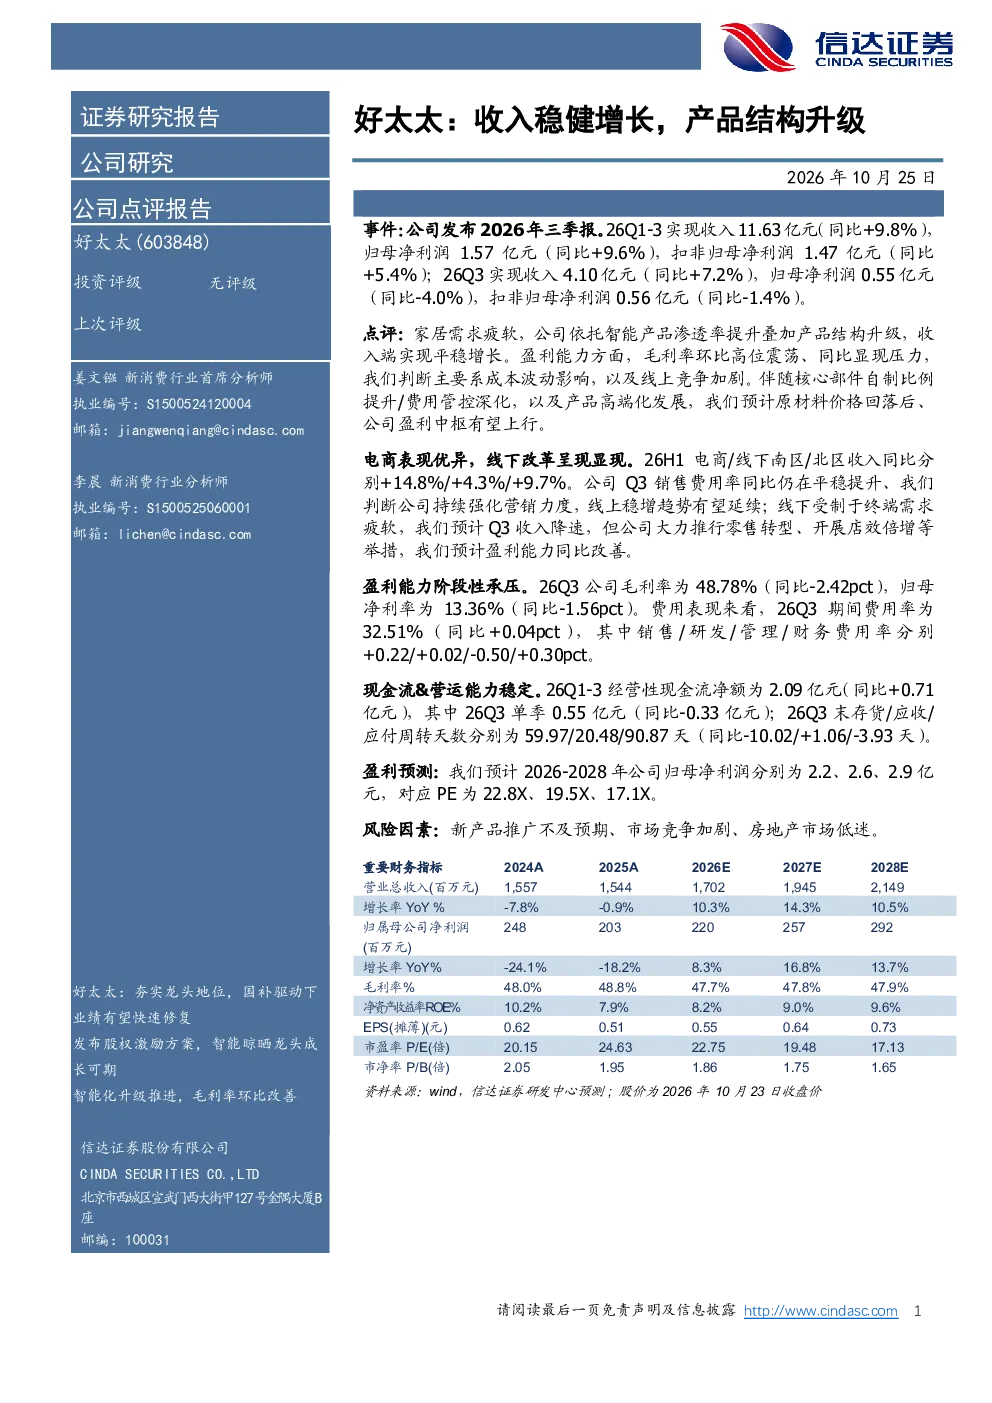
好太太公司报告显示,公司通过智能产品渗透率提升和产品结构升级实现收入平稳增长。报告指出,虽然毛利率环比高位震荡、同比下降,主要受成本波动和线上竞争加剧影响,但伴随核心部件自制比例提升、费用管控深化及产品高端化发展,预计原材料价格回落后盈利中枢上行。电商表现优异,26H1电商收入同比增长14.8%,线下改革初见成效,南区、北区收入同比分别增长4.3%、9.7%。
轻工制造行业发展趋势如何?
轻工制造行业发展趋势中,智能产品渗透率提升和产品结构升级是关键驱动力。报告强调,随着技术进步和市场需求变化,企业需加速产品创新和渠道优化。好太太的案例表明,通过提升核心部件自制比例、深化费用管控及推动产品高端化,企业能够增强抗风险能力和盈利能力。线上渠道的持续强化和线下零售转型也为行业提供了新的发展思路。
报告重点分析了哪些方向?
报告重点分析了好太太的收入增长驱动因素、盈利能力变化及线上线下渠道表现。报告指出,智能产品渗透率提升和产品结构升级是收入增长的主要动力,但毛利率和净利率面临阶段性承压。电商渠道表现突出,26H1收入同比增长14.8%,线下改革初见成效。报告还分析了26Q3的财务数据,包括毛利率48.78%、归母净利率13.36%、期间费用率32.51%等关键指标,并预测了未来三年的盈利情况。
当前市场对好太太的判断是什么?
当前市场对好太太的判断显示,公司依托智能产品渗透率提升和产品结构升级实现收入稳健增长,但盈利能力面临阶段性挑战。报告指出,毛利率环比高位震荡、同比下降,主要受成本波动和线上竞争加剧影响。然而,伴随核心部件自制比例提升、费用管控深化及产品高端化发展,预计原材料价格回落后盈利中枢上行。电商表现优异,线下改革初见成效,为市场提供了积极信号。
研报提示了哪些风险因素?
研报提示了三个主要风险因素:新产品推广不及预期、市场竞争加剧、房地产市场低迷。新产品推广不及预期可能导致增长动力减弱;市场竞争加剧可能进一步压缩利润空间;房地产市场低迷可能影响相关下游需求。报告建议投资者关注这些风险因素,并结合公司产品结构升级、费用管控深化及渠道优化等积极措施进行综合评估。