猜你想问
这份报告主要讲了什么内容?
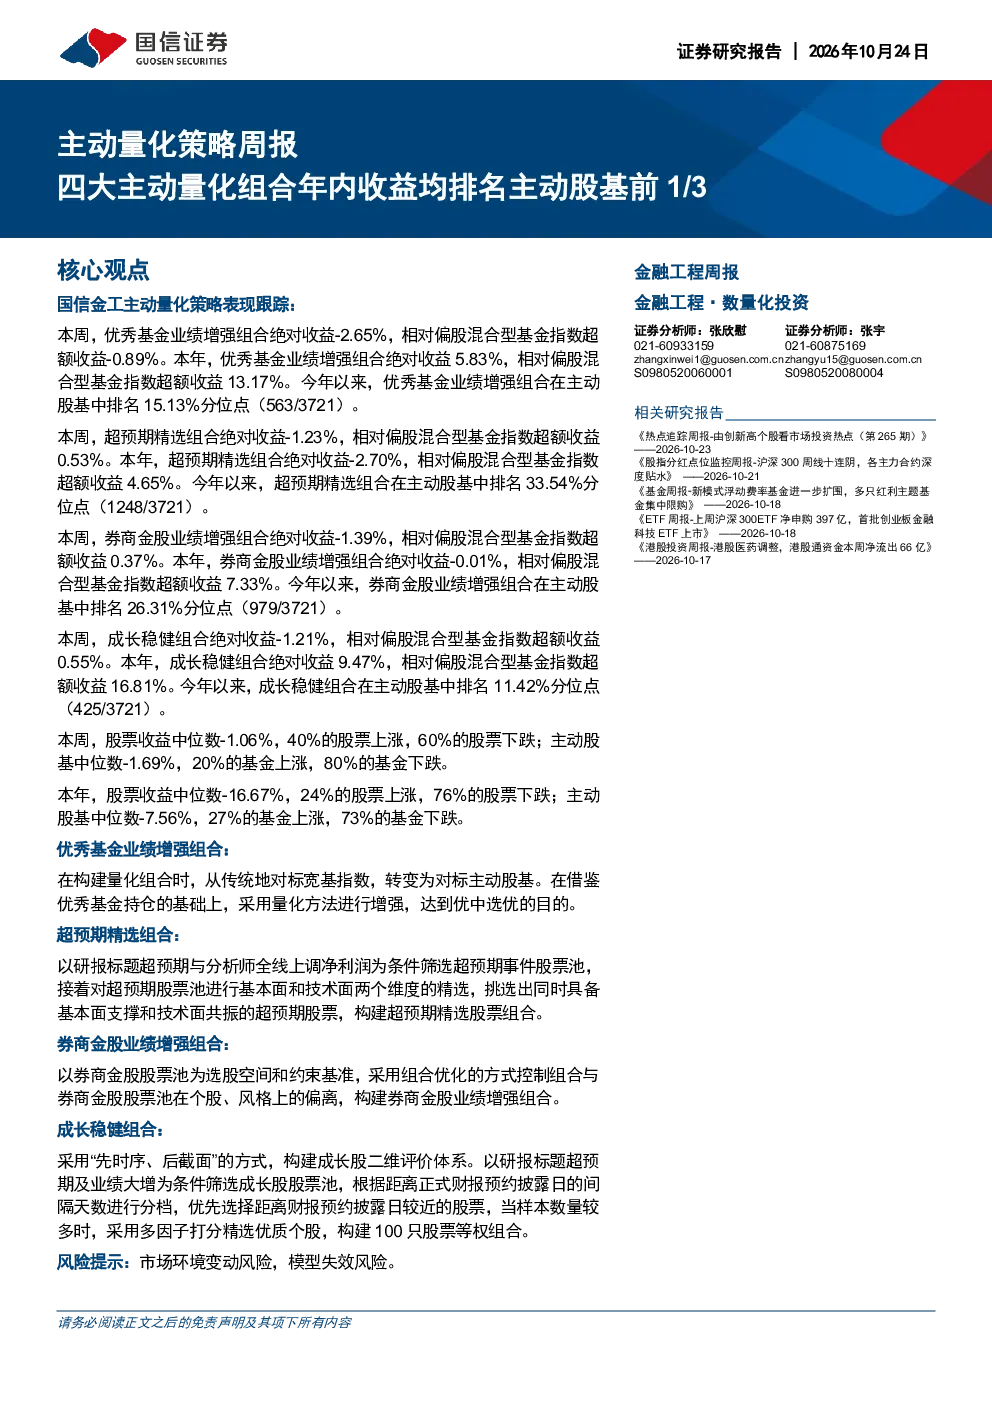
本报告为国信金工主动量化策略周报,分析了四大主动量化组合的近期及年度表现。本周,优秀基金业绩增强组合、超预期精选组合、券商金股业绩增强组合和成长稳健组合的绝对收益分别为-2.65%、-1.23%、-1.39%和-1.21%,相对偏股混合型基金指数的超额收益分别为-0.89%、0.53%、0.37%和0.55%。年度表现方面,优秀基金业绩增强组合、超预期精选组合、券商金股业绩增强组合和成长稳健组合的绝对收益分别为5.83%、-2.70%、-0.01%和9.47%,相对超额收益分别为13.17%、4.65%、7.33%和16.81%。报告还分析了股票及主动股基的收益分布情况,并介绍了各组合的策略简介及绩效表现。
当前量化策略赛道的发展趋势如何?
当前量化策略赛道的发展趋势主要体现在策略的多样化和精细化。一方面,随着市场数据的丰富和计算能力的提升,量化策略的种类不断增多,包括因子投资、机器学习、深度学习等。另一方面,量化策略更加注重细节和风险控制,例如通过组合优化、压力测试等方法提升策略的稳健性。此外,监管环境的变化也对量化策略的发展产生影响,合规性成为重要的考量因素。未来,量化策略可能会更加注重跨资产、跨市场的投资,以应对日益复杂的市场环境。
报告中重点分析了哪些方向?
本报告重点分析了四大主动量化组合的表现及策略特点。优秀基金业绩增强组合对标主动股基收益中位数,采用量化方法增强优选基金持仓;超预期精选组合对超预期事件股票池进行基本面和技术面双层优选;券商金股业绩增强组合以券商金股股票池为选股空间,采用组合优化方法控制偏离;成长稳健组合采用“先时序、后截面”方式构建成长股二维评价体系。报告还分析了各组合的本周及年度绝对收益、相对超额收益及排名情况,以及股票及主动股基的收益分布情况。
当前市场整体表现如何?
根据报告数据,本周股票收益中位数表现不佳,为-1.06%,其中40%股票上涨,60%股票下跌;主动股基收益中位数同样为负,为-1.69%,其中20%基金上涨,80%基金下跌。年度来看,股票收益中位数表现更差,为-16.67%,其中24%股票上涨,76%股票下跌;主动股基收益中位数也为负,为-7.56%,其中27%基金上涨,73%基金下跌。这表明当前市场整体表现较为疲软,多数股票和基金均处于下跌状态。
报告中提到了哪些风险提示?
本报告提示了市场环境变动风险和模型失效风险。市场环境变动风险主要指宏观经济、政策法规、行业动态等因素的变化可能对量化策略的表现产生影响。例如,监管政策的调整可能导致某些策略受限,而宏观经济的变化可能影响市场情绪和资产价格。模型失效风险则指量化模型可能因数据偏差、算法错误等原因失效,导致策略表现不及预期。投资者在使用量化策略时,需要密切关注市场变化,并定期评估模型的适用性和有效性。