猜你想问
这期报告主要讲了什么内容?
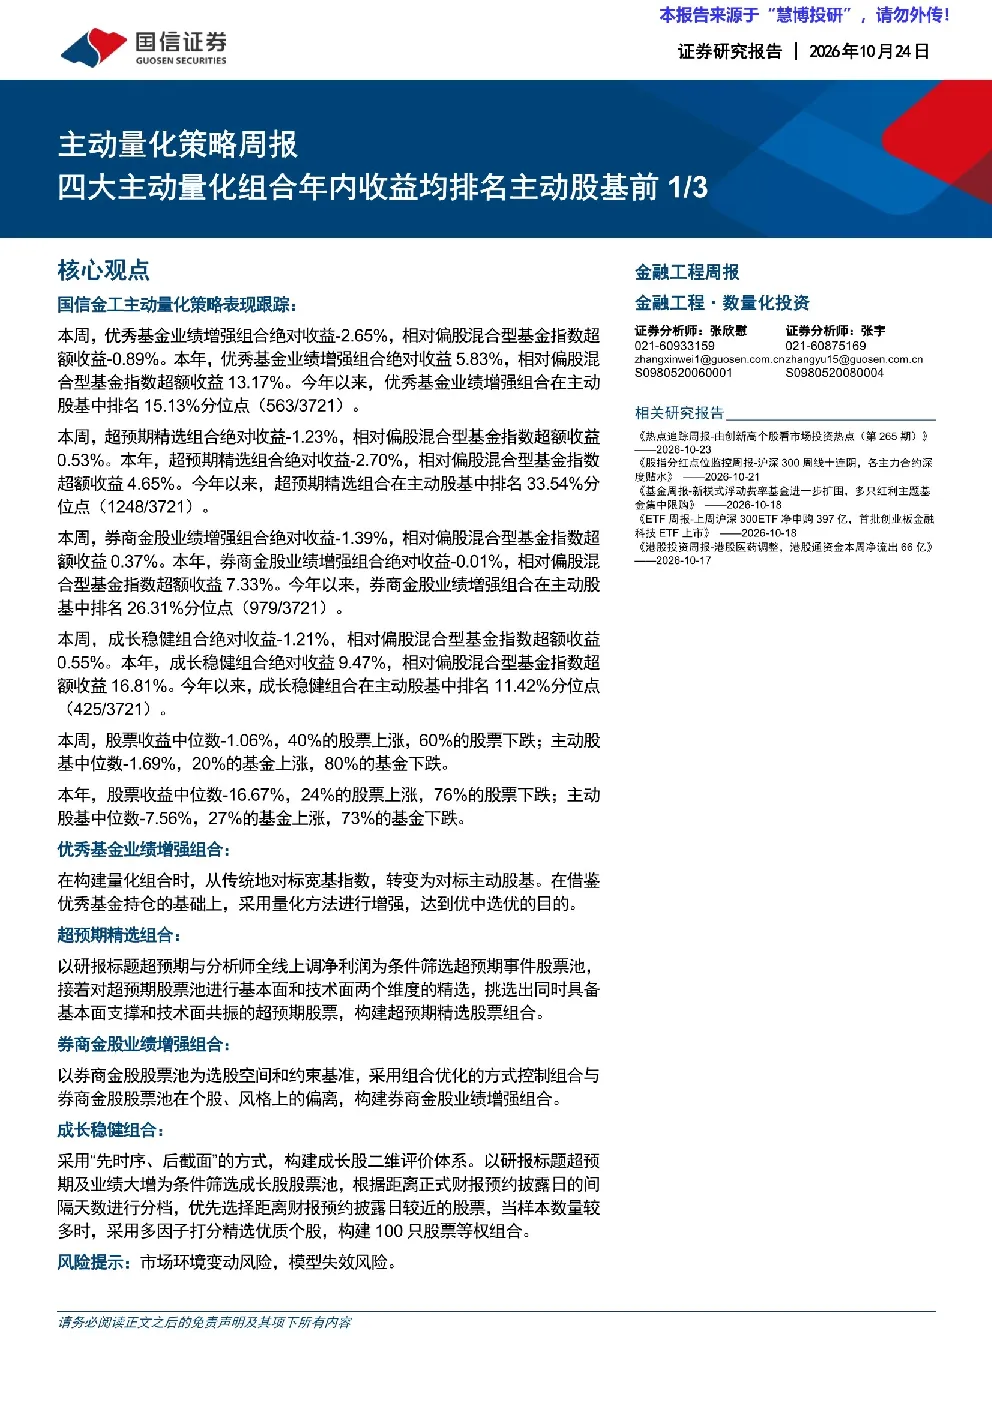
本报告分析了四大主动量化组合的年内收益表现,指出它们均排名主动股基前1/3。具体来看,优秀基金业绩增强组合、超预期精选组合、券商金股业绩增强组合和成长稳健组合的绝对收益和相对偏股混合型基金指数超额收益均表现优异,分别排名主动股基15.13%、33.54%、26.31%和11.42%分位点。报告还详细介绍了各组合的策略简介与绩效表现,如优秀基金业绩增强组合对标主动股基中位数,借鉴优秀基金持仓并量化增强,历史年化收益23.21%,超额10.83%等。
量化策略在当前市场环境下有何发展趋势?
量化策略在当前市场环境下展现出稳健的适应性。从本报告看,四大主动量化组合虽年内收益表现不一,但整体均排名主动股基前列,如优秀基金业绩增强组合超额收益13.17%,成长稳健组合超额收益16.81%。这表明量化策略通过系统化方法捕捉市场机会的能力依然突出。未来,随着市场波动加剧和投资者对风险收益平衡的需求提升,量化策略的精细化、多元化发展趋势将更加明显,包括更复杂的因子挖掘、更灵活的模型调整以及跨资产类别的策略拓展等方向。
报告中重点分析了哪些方向?
报告重点分析了四大主动量化组合的业绩表现与策略逻辑。在业绩方面,详细对比了各组合的绝对收益、相对超额收益及排名情况,如成长稳健组合以9.47%的绝对收益和16.81%的超额收益位列前茅。在策略方面,深入剖析了各组合的构建逻辑,如优秀基金业绩增强组合借鉴优秀基金持仓,超预期精选组合通过基本面和技术面双层优选等。此外,还对比了股票与主动股基的收益分布,为投资者提供了更全面的市场视角。
当前市场状况如何?
当前市场状况呈现波动特征。从收益分布看,本周股票收益中位数-1.06%,主动股基中位数-1.69%;本年股票收益中位数-16.67%,主动股基中位数-7.56%。这反映出市场整体承压,但主动管理能力仍能部分对冲风险。量化策略在此背景下表现相对稳健,如本报告中四大组合多数实现正超额收益,显示出其穿越周期的能力。投资者需关注市场结构性机会,同时警惕潜在风险。
本报告有哪些风险提示需要注意?
本报告提示的主要风险包括市场环境变动风险和模型失效风险。市场环境变动风险指宏观经济、政策调控、行业趋势等外部因素可能对量化策略效果产生不确定性影响;模型失效风险则涉及策略依赖的历史数据失效或模型逻辑被市场超越等。例如,若市场风格快速切换,现有因子体系可能失效。投资者应认识到量化策略并非无风险,需结合自身风险偏好进行配置,并持续关注策略的适应性调整。