猜你想问
氯化亚砜价格近期上涨的原因是什么?
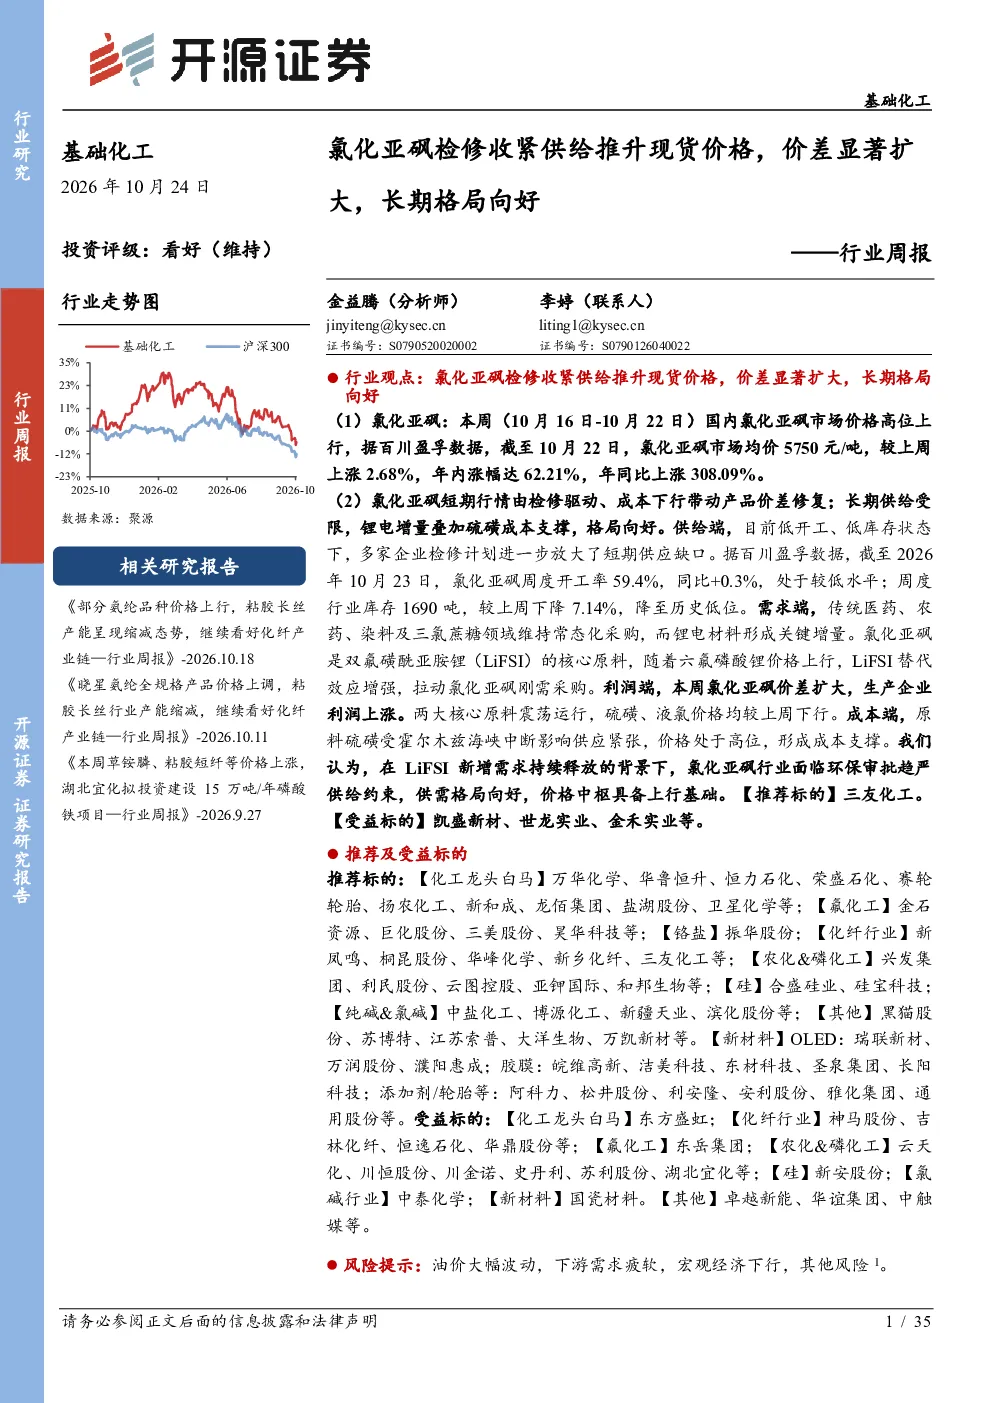
氯化亚砜价格近期上涨主要受检修收紧供给影响。本周市场价格高位上行,均价5750元/吨,较上周上涨2.68%,年内涨幅达62.21%。产业集中度高,CR4为53.54%。短期行情由检修驱动、成本下行带动产品价差修复;长期供给受限,锂电增量叠加硫磺成本支撑,格局向好。供给端开工率59.4%,库存1690吨,降至历史低位。需求端,传统领域维持常态化采购,锂电材料形成关键增量。利润端,价差扩大,生产企业利润上涨。硫磺、液氯价格均较上周下行,但硫磺价格处于高位,形成成本支撑。
化工行业未来发展趋势如何?
化工行业未来发展趋势向好。氯化亚砜等化工产品长期供给受限,锂电增量叠加硫磺成本支撑,产业集中度高,CR4为53.54%。短期行情由检修驱动、成本下行带动产品价差修复。工信部出台工信领域碳双控实施方案,重点行业碳管控、产品碳足迹提速,化工行业供给端低碳约束进一步强化。需求端,传统领域维持常态化采购,锂电材料形成关键增量。利润端,价差扩大,生产企业利润上涨。但需关注油价大幅波动、下游需求疲软、宏观经济下行等风险因素。
本周化工行业哪些产品价格表现突出?
本周化工行业部分产品价格表现突出。氯化亚砜市场价格高位上行,均价5750元/吨,较上周上涨2.68%,年内涨幅达62.21%。272种化工产品价格中,上涨产品占比26.09%,下跌产品占比41.07%。涨幅前五名:K酸、草铵膦(95%原粉)、甲酸、煤油、基础油;跌幅前五名:硫磺、NYMEX天然气、二氯甲烷、一氯甲烷、草酸。94种化工产品价差中,扩大占比41.48%,收窄占比54.47。涨幅前五名:“热法磷酸-0.3×黄磷”、磷酸二铵-1.85×磷矿石-0.5×硫磺-0.22×合成氨等。跌幅前五名:“通用聚苯乙烯GPPS-1.01×苯乙烯”等。
化工行业当前市场状况如何?
化工行业当前市场状况呈现涨跌互现格局。本周化工板块个股涨跌互现,上涨个股占比23.15%,下跌个股占比76.18%。272种化工产品价格中,上涨产品占比26.09%,下跌产品占比41.07%。94种化工产品价差中,扩大占比41.48%,收窄占比54.47。供给端开工率59.4%,库存1690吨,降至历史低位。需求端,传统领域维持常态化采购,锂电材料形成关键增量。但需关注油价大幅波动、下游需求疲软、宏观经济下行等风险因素。
本报告提示哪些投资风险?
本报告提示以下投资风险:油价大幅波动可能影响化工产品成本;下游需求疲软可能抑制产品价格;宏观经济下行可能影响行业整体表现。此外,化工行业供给端低碳约束进一步强化,工信部出台工信领域碳双控实施方案,重点行业碳管控、产品碳足迹提速,可能对行业产生长期影响。需关注这些因素对化工行业及相关企业的影响。