猜你想问
这份研报主要分析了什么内容?
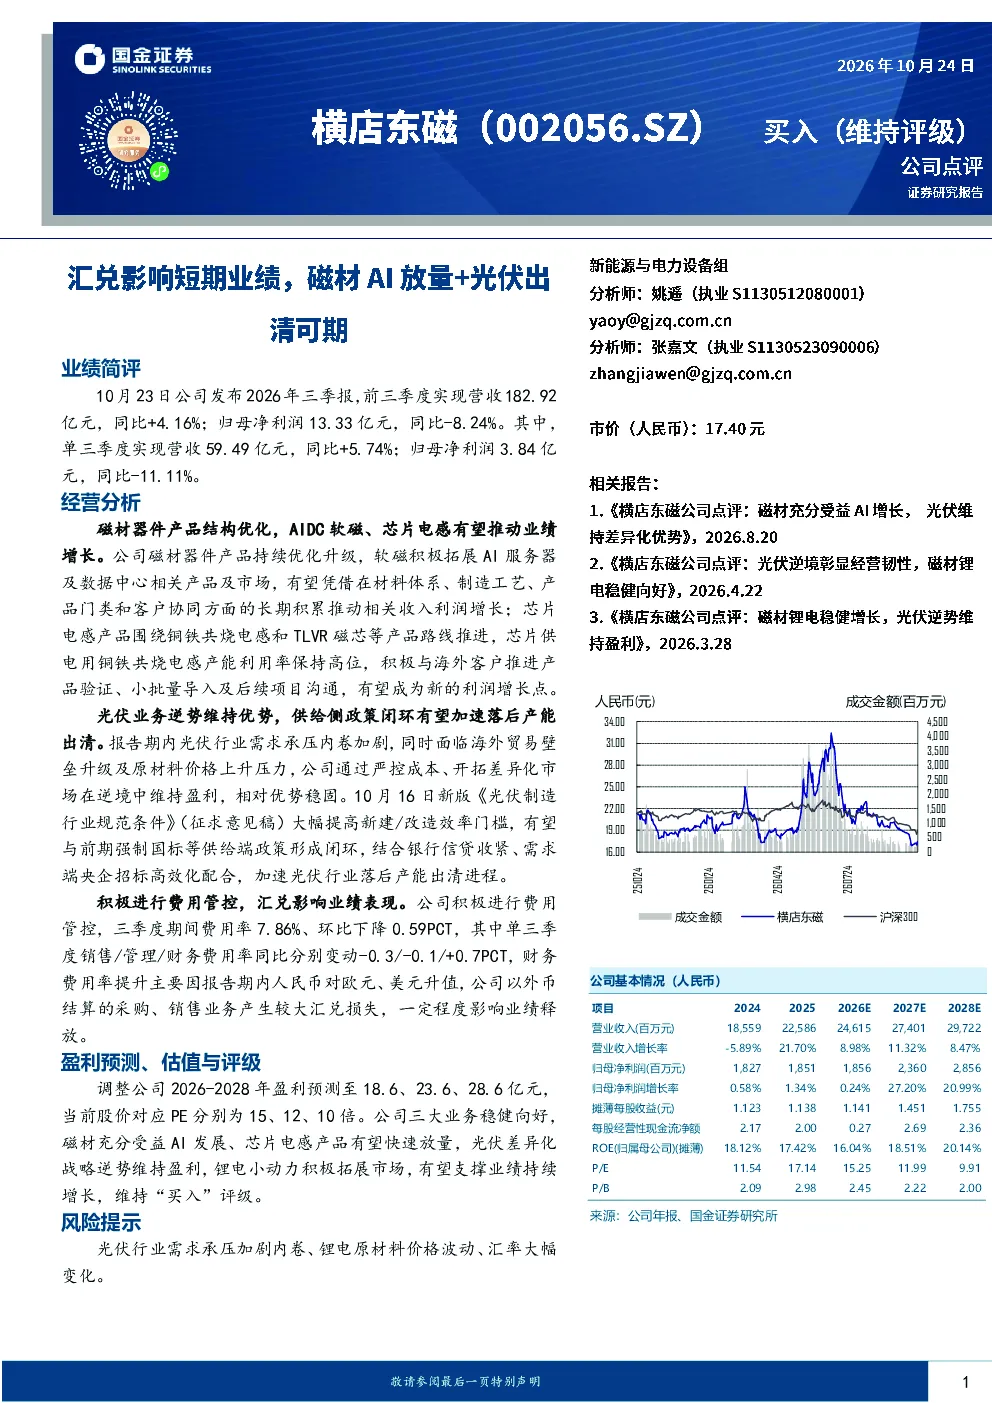
本报告分析了横店东磁2026年前三季度业绩表现,重点探讨了磁材器件业务受AI发展推动的放量情况,以及光伏业务通过差异化战略维持的竞争优势。报告指出,公司磁材产品结构优化,AIDC软磁和芯片电感产品有望成为新的增长点,同时光伏业务逆势保持优势,新版《光伏制造行业规范条件》有望加速行业落后产能出清。此外,报告还提及了人民币汇率变动对公司财务费用率的影响,以及公司费用管控的成效。
磁材器件业务未来的发展趋势如何?
磁材器件业务未来发展趋势向好,特别是AIDC软磁和芯片电感产品有望推动业绩增长。公司积极拓展AI服务器及数据中心相关市场,凭借长期积累推动收入利润增长。芯片电感产品(铜铁共烧电感和TLVR磁芯)产能利用率保持高位,有望成为新的利润增长点。随着AI技术的快速发展,对高性能磁材的需求将持续提升,为公司磁材器件业务带来发展机遇。
光伏业务的分析重点是什么?
光伏业务分析重点在于其逆势维持的优势和差异化战略。报告指出,公司通过严控成本和开拓差异化市场应对行业需求压力和贸易壁垒。新版《光伏制造行业规范条件》提高效率门槛,有望加速行业落后产能出清,为优质企业带来发展空间。公司光伏业务在行业竞争加剧的背景下仍能保持盈利,显示出其较强的市场竞争力。
当前市场对建筑建材行业有何判断?
当前市场对建筑建材行业的判断关注行业整合和龙头企业优势。随着行业规范条件的提高和需求端的分化,行业竞争加剧,落后产能加速出清,龙头企业凭借技术优势和成本控制能力将受益于行业整合。建筑建材行业整体呈现向头部企业集中的趋势,优质企业有望获得更大的市场份额。
研报提示的主要风险有哪些?
研报提示的主要风险包括光伏行业需求加剧内卷、锂电原材料价格波动、汇率大幅变化等。光伏行业需求内卷可能导致价格竞争加剧,影响企业盈利能力;锂电原材料价格波动可能影响相关业务的成本控制;汇率大幅变化可能对公司财务费用率产生不利影响。这些风险需要投资者密切关注。
你可能感兴趣
2017年三季报点评:业绩低于预期,新能源磁材放量可期
电子设备国泰君安证券2017-11-01
2026年半年报点评夯实磁材光伏主业,发力AI电感器件
中泰证券2026-08-21
磁材充分受益AI增长,光伏维持差异化优势
建筑建材国金证券2026-08-20
2026年中报点评AI带动磁材器件业务增长,光伏业务保持韧性
太平洋证券2026-09-02
磁材器件受益AI增长,光伏差异化经营彰显韧性
中邮证券2026-09-14
横店东磁2026年中报点评:磁材受益AI发展,光伏维持差异化优势
国金证券2026-08-20
公司点评报告:上游物料和汇兑因素影响短期业绩,1.6T光引擎将逐步放量
信息技术中原证券2026-01-23
2023半年报点评:光伏领跑业绩增长,磁材稳健发展
民生证券2023-08-19
磁材稳增及光伏反转助2013Q3业绩持续改善
建筑建材民生证券2013-10-27
2018年中报业绩点评:期待电机改善,关注磁材放量
建筑建材国泰君安证券2018-08-17