猜你想问
PB-ROE估值偏离度是什么意思?
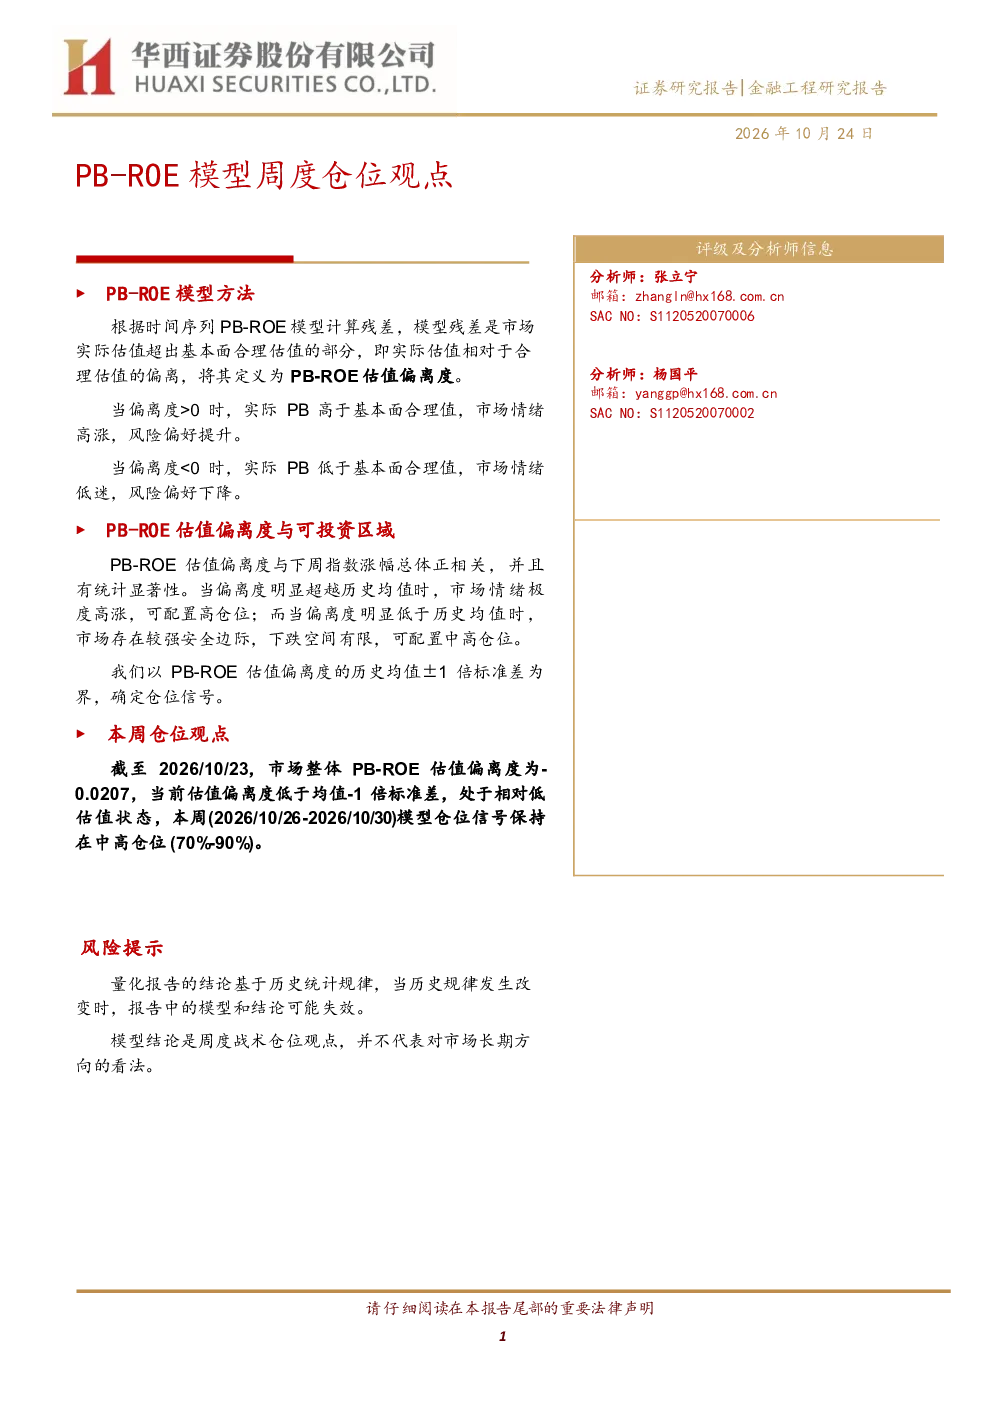
PB-ROE估值偏离度是通过Wilcox & Philips(2005)时间序列PB-ROE模型计算残差得出的,用于反映市场实际估值相对于基本面合理估值的偏离程度。当偏离度大于0时,表明市场情绪高涨,风险偏好提升;当偏离度小于0时,则市场情绪低迷,风险偏好下降。该指标与下周指数涨幅总体呈现显著正相关,高偏离度通常对应高仓位配置,而低偏离度则对应中高仓位配置。
信息技术行业发展趋势如何?
信息技术行业作为当前市场的重要赛道,其发展趋势主要体现在以下几个方面:一是人工智能技术的深度应用与迭代升级,推动产业智能化转型;二是云计算与大数据技术的普及,为数字化转型提供基础支撑;三是5G、物联网等新一代信息技术的融合发展,加速万物互联场景落地;四是企业数字化转型需求持续释放,带动相关软硬件与服务市场增长。这些趋势共同塑造了信息技术行业的长期发展潜力。
报告重点分析了哪些方向?
本报告重点分析了PB-ROE估值偏离度指标在周度仓位配置中的应用。通过历史数据检验,报告发现该指标与未来一周指数涨幅存在显著正相关关系,并据此构建了四档仓位策略:偏离度高于均值+1倍标准差时配置高仓位,均值与均值+1倍标准差之间配置低仓位,均值-1倍标准差与均值之间配置中等仓位,偏离度低于均值-1倍标准差时配置中高仓位。此外,报告还回测了该策略的历史表现,结果显示能有效降低回撤并提升收益。
当前市场处于什么状态?
截至2026年10月23日,市场整体PB-ROE估值偏离度为-0.0207,低于历史均值-1倍标准差,表明当前市场处于相对低估状态。结合历史数据规律,本周(2026年10月26日至10月30日)模型给出的仓位信号为中高仓位(70%-90%)。需要注意的是,估值偏离度标准差倍数为-1.4713,进一步印证了市场的低估特征。这些数据为投资者提供了参考依据。
研报有哪些风险提示?
本报告的结论基于历史统计规律,存在一定的局限性。首先,当历史规律发生改变时,模型和结论可能失效,这是量化报告普遍面临的风险。其次,报告提供的仓位建议仅为周度战术仓位观点,不构成市场长期方向判断。投资者在使用时需结合自身风险承受能力进行决策,并关注市场环境变化对模型的影响。此外,任何单一指标或策略都无法完全规避市场风险,多元化配置仍是必要的风险管理手段。