猜你想问
这份研报主要分析了什么内容?
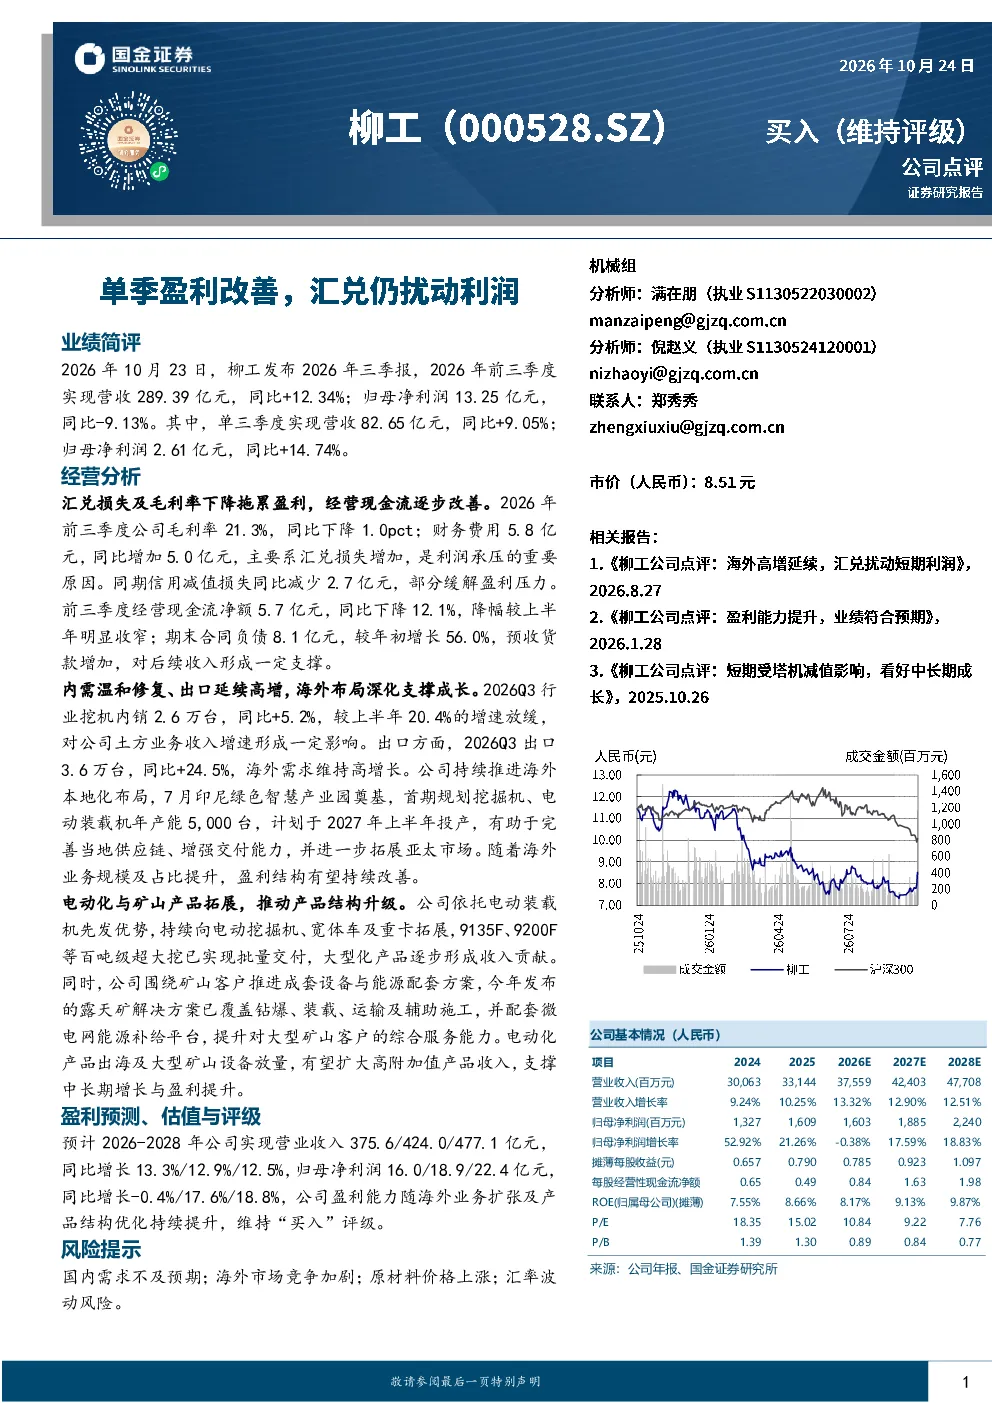
这份研报分析了柳工2026年前三季度的业绩表现,指出单季盈利改善但汇兑损失仍扰动利润。报告详细解读了营收增长、利润下降的原因,包括毛利率下降和汇兑损失增加,同时分析了现金流改善、市场表现、产品结构升级等情况,并对未来三年进行了盈利预测和评级。
机械设备行业目前的发展趋势如何?
机械设备行业目前呈现内需温和修复与出口高增并存的态势。国内挖机内销增速放缓,但出口延续高增长,同比增长24.5%。行业正推动电动化与矿山产品拓展,电动装载机、挖掘机等产品逐步放量,大型化产品实现批量交付。海外本地化布局持续推进,如印尼产业园奠基,有助于拓展亚太市场。
报告中重点分析了哪些方面?
报告重点分析了柳工的盈利拖累因素、现金流状况、市场表现和产品结构升级。盈利方面,汇兑损失和毛利率下降是主要拖累;现金流方面,经营现金流净额同比下降但降幅收窄,合同负债增长提供后续收入支撑;市场方面,内销增速放缓而出口高增,海外布局加速;产品结构方面,电动化和矿山产品拓展推动升级,大型化产品批量交付。
当前机械设备市场的现状是怎样的?
当前机械设备市场呈现内需温和修复与出口高增的分化态势。国内挖机市场内销增速放缓至5.2%,而出口保持高增长,同比增长24.5%。行业正经历产品结构升级,电动化和矿山产品拓展成为重要方向,电动装载机等先发优势持续,大型化产品逐步放量。同时,企业积极拓展海外市场,推进本地化布局,如印尼产业园奠基,以应对国内需求变化。
研报提到了哪些风险提示?
研报提示了几个主要风险:国内需求不及预期可能影响内销表现;海外市场竞争加剧可能压缩利润空间;原材料价格上涨会推高成本;汇率波动风险仍需关注,尤其是汇兑损失对利润的扰动。这些风险因素可能影响公司未来的业绩表现和盈利能力。
你可能感兴趣
2023年三季度点评:单季利润受汇兑影响,报表持续改善
机械设备东吴证券2023-11-01
公司信息更新报告:税收扰动单季利润,核心盈利能力持续优化
食品饮料开源证券2026-08-31
福耀玻璃2Q26毛利率创单季新高,业绩受汇兑短期扰动
长城证券2026-08-24
Q2盈利改善,汇兑收益增厚利润发
家用电器信达证券2022-08-28
2025年三季报点评:Q3单季收入环比改善,盈利能力仍承压
食品饮料西南证券2025-10-29
单季营收再创新高,汇兑损失影响利润
轻工制造德邦证券2023-10-31
季报点评:主营业务稳健布局,汇兑损益影响单季利润
化石能源国盛证券2024-10-21
2018年半年报点评:盈利单季企稳,汇兑收益大幅增厚
基础化工国信证券2018-09-03
汇兑扰动Q3仍双位数成长,AI浪潮注入成长新动能
电子设备中泰证券2024-10-31
国内业务回暖,汇兑扰动利润增速
食品饮料信达证券2026-04-28