猜你想问
PulteGroup Inc. 26年第三季度财报核心数据如何?
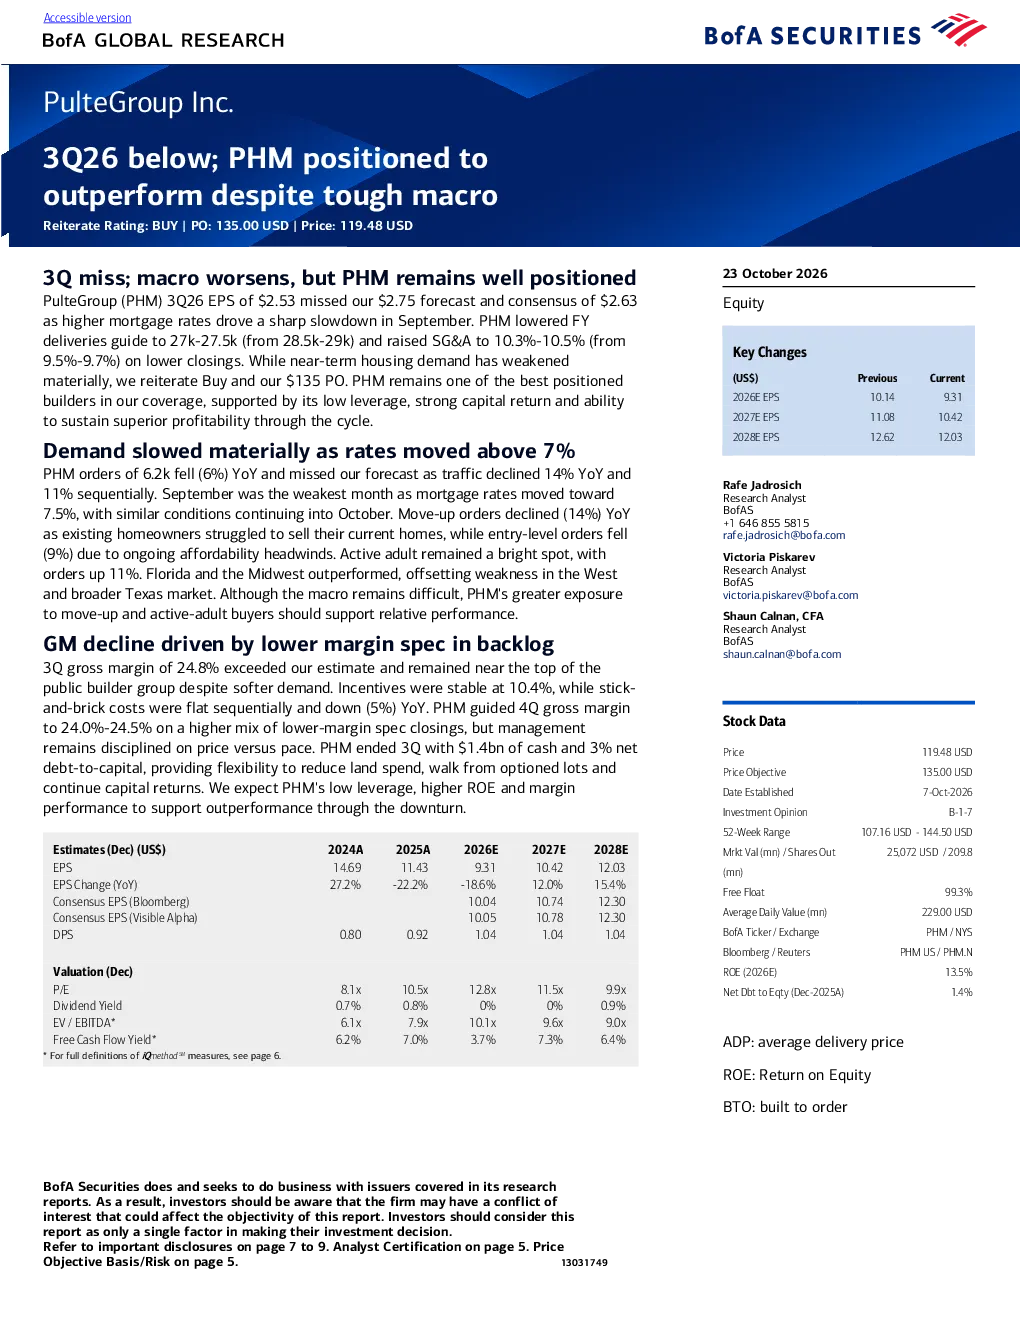
PulteGroup Inc. 26年第三季度财报 EPS 为 2.53 美元,低于预期的 2.75 美元和 consensus 的 2.63 美元。主要原因是 higher mortgage rates 导致 September 销售放缓。公司订单量 6.2k 同比下降 6%,其中 Move-up 订单同比下降 14%,入门级订单同比下降 9%。Active adult 市场表现强劲,订单量同比增长 11%。毛利率为 24.8%,超过预期,并在需求较软的情况下仍保持在公共建筑商组的顶部。公司下调了全年交付指引至 27k-27.5k,并将 SG&A 提高至 10.3%-10.5%
当前住房行业发展趋势如何?
当前住房需求大幅减弱,主要原因是利率高于 7%。随着利率上升,购房可负担性下降,导致订单量下降。Move-up 订单和入门级订单均出现同比下降,而 Active adult 市场表现相对强劲。不同区域市场表现分化,佛罗里达州和中西部表现优于西部和德克萨斯州市场。行业整体面临利率、成本和劳动力等多重挑战。
报告对PulteGroup Inc.的重点分析方向是什么?
报告重点分析了 PulteGroup Inc. 的需求放缓、毛利率变化、资本结构和投资逻辑。公司订单量下降主要受利率上升影响,但毛利率仍保持在较高水平。公司拥有 14 亿美元的现金和 3% 的净债务资本比率,提供了财务灵活性。报告重申买入评级,目标价 135.00 美元,主要基于公司低杠杆、高 ROE 和强劲的资本回报历史。
当前住房市场现状如何判断?
当前住房市场处于低迷状态,需求大幅放缓。利率上升导致购房可负担性下降,订单量普遍下降。Move-up 订单和入门级订单同比下降明显,而 Active adult 市场表现相对较好。不同区域市场存在分化,部分市场面临劳动力紧张和成本上升压力。行业整体面临挑战,但部分公司如 PulteGroup Inc. 仍能保持相对稳健的表现。
研报提示的主要风险有哪些?
研报提示的主要风险包括预期外的订单增长差、未能执行效率战略导致利润率下降、未能吸引首次购房者、利率上升、投入成本上升、某些市场劳动力紧张以及美国经济增长放缓。此外,上行风险包括预期外的订单增长、效率战略执行成功、首次购房者流量增加、利率下降和宽松的利率政策。这些风险可能影响公司未来的业绩表现。