猜你想问
这份研报主要分析了出版行业的哪些情况?
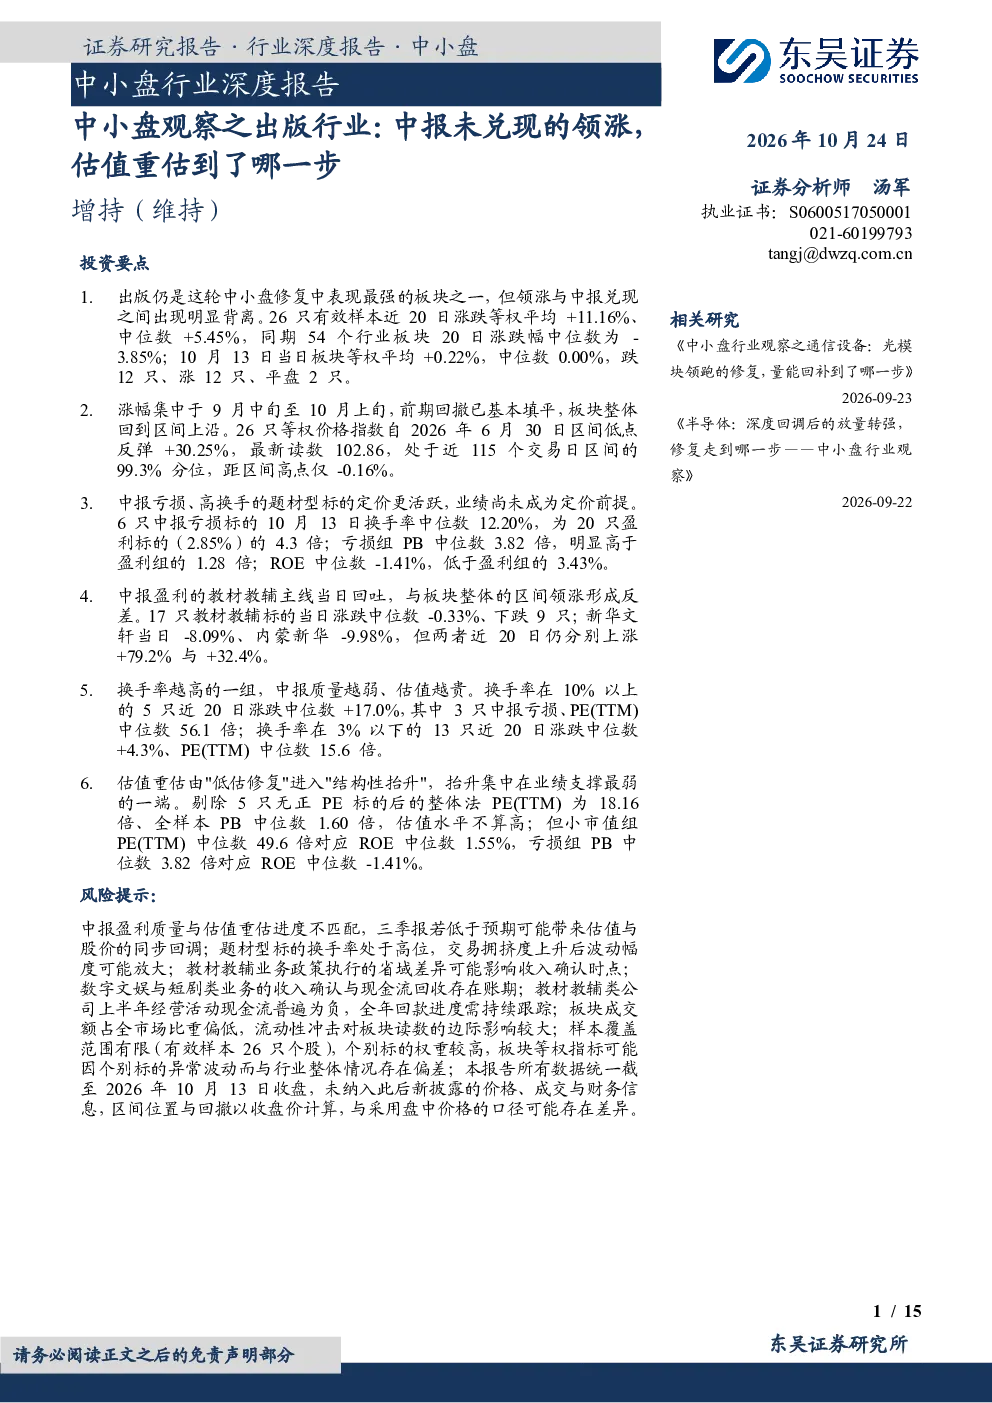
这份研报分析了出版板块近期领涨中小盘股但与中报兑现度背离的现象。报告指出26只有效样本近20日涨跌等权平均+11.16%,中位数+5.45%,同期54个行业板块中位数-3.85%。背离体现在中报亏损、高换手的题材型标的定价更活跃,而中报盈利的教材教辅主线当日回吐。板块修复起点较低,主要反弹发生在9月中旬后,成交配合度高,逆势特征明显。板块内三条业务线分化明显:教材教辅线体量大、盈利厚但高负债率、低换手;一般图书线区间表现最好、规模最小;数字文娱线换手最活跃但中报最弱。换手率揭示定价主体成交集中在亏损标的,换手率与中报质量呈反向排列。估值重估进入结构性抬升阶段,整体法PE(TTM) 18.16倍、PB中位数1.60倍,不算贵;但小市值组PE(TTM)中位数49.6倍对应ROE中位数1.55%,亏损组PB中位数3.82倍对应ROE中位数-1.41%,抬升集中在业绩支撑最弱的一端。主要判断领涨由交易因素主导,板块估值重估已到区间上沿,业绩验证窗口在三季报。后续需关注三季报归母净利润和高换手组的换手率,以判断题材定价的持续性。
出版行业未来发展趋势如何?
出版行业未来发展趋势呈现三条业务线分化。教材教辅线体量大、盈利厚但高负债率、低换手,面临政策差异和回款进度风险;一般图书线规模最小但估值弹性大,未来表现值得关注;数字文娱线换手最活跃但中报最弱,高毛利率未能转化为净利润,商业化进度是关键。整体看,板块估值重估进入结构性抬升阶段,但抬升集中在业绩支撑最弱的一端,需警惕题材型标的交易拥挤和板块流动性冲击。三季报归母净利润和高换手组的换手率将影响题材定价持续性,是后续关注重点。
研报重点分析了出版行业的哪些方向?
研报重点分析了出版板块中报兑现度与领涨背离的现象,以及板块内三条业务线的分化情况。具体包括:1)中报亏损、高换手的题材型标的定价更活跃,而中报盈利的教材教辅主线当日回吐;2)板块修复起点较低,主要反弹发生在9月中旬后,成交配合度高,逆势特征明显;3)教材教辅线体量大、盈利厚但高负债率、低换手;一般图书线区间表现最好、规模最小;数字文娱线换手最活跃但中报最弱;4)换手率揭示定价主体成交集中在亏损标的,换手率与中报质量呈反向排列;5)估值重估进入结构性抬升阶段,整体法PE(TTM) 18.16倍、PB中位数1.60倍,不算贵;但小市值组PE(TTM)中位数49.6倍对应ROE中位数1.55%,亏损组PB中位数3.82倍对应ROE中位数-1.41%,抬升集中在业绩支撑最弱的一端。
当前出版行业市场现状如何判断?
当前出版行业市场现状判断为:板块估值重估进入结构性抬升阶段,但存在结构性分化。整体法PE(TTM) 18.16倍、PB中位数1.60倍,不算贵;但小市值组和亏损组的估值偏高,分别高达PE(TTM) 49.6倍和PB中位数3.82倍,对应ROE中位数1.55%和-1.41%,抬升集中在业绩支撑最弱的一端。板块内三条业务线分化明显:教材教辅线体量大、盈利厚但高负债率、低换手;一般图书线规模最小但估值弹性大;数字文娱线换手最活跃但中报最弱。成交集中在亏损标的,换手率与中报质量呈反向排列。10月13日领涨由交易因素主导,板块估值重估已到区间上沿,业绩验证窗口在三季报。需关注三季报归母净利润和高换手组的换手率,以判断题材定价的持续性。
研报提示了哪些风险?
研报提示了以下风险:1)三季报低于预期,可能影响板块估值重估进程;2)题材型标的交易拥挤,可能导致估值泡沫破裂;3)教材教辅政策差异,可能影响教材教辅线的盈利能力和估值;4)数字文娱商业化进度不及预期,可能影响其长期发展;5)教材教辅回款进度缓慢,可能增加其财务风险;6)板块流动性冲击,可能影响板块整体表现;7)样本偏差,可能影响分析结果的准确性。这些风险需持续关注,以规避潜在的投资损失。