猜你想问
中工国际2026年前三季度业绩表现如何?
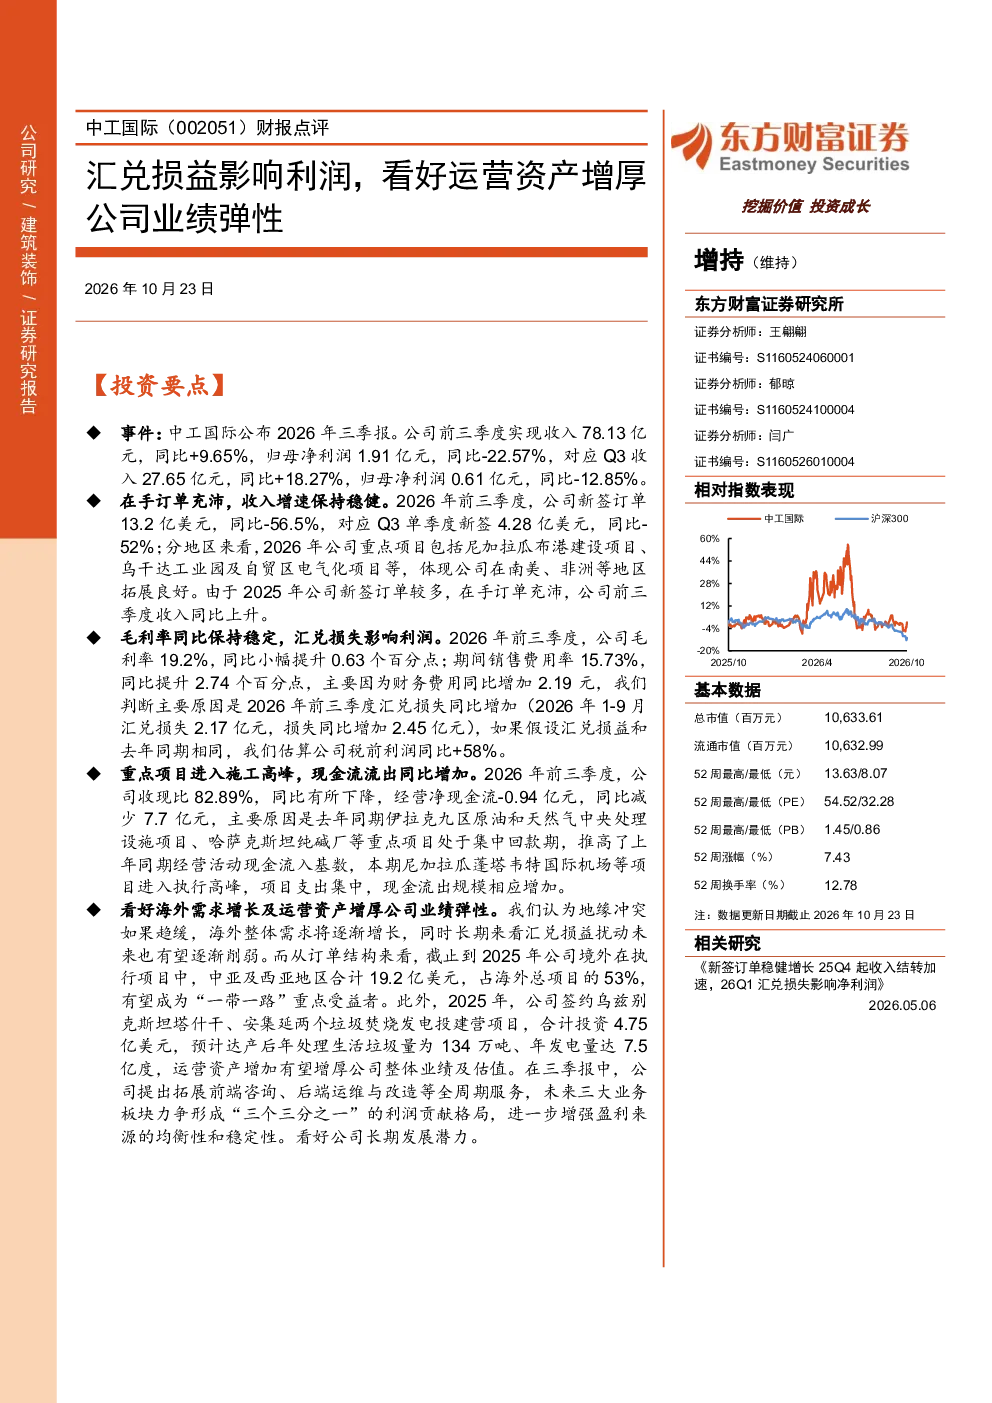
中工国际2026年前三季度业绩表现稳健,新签订单虽同比下滑但收入保持增长,主要得益于在手订单充沛。公司毛利率稳定,但汇兑损失导致净利润同比下降。重点项目进入施工高峰期,现金流流出增加。看好公司长期发展潜力,预计2026-2028年归母净利润分别为2.89/3.35/3.89亿元,维持“增持”评级。风险提示包括需求不及预期、成本高于预期、汇率波动和运营项目利润不及预期。
中工国际行业发展趋势如何?
中工国际所在行业发展趋势需结合具体领域分析,但通常基建和工程行业受宏观经济和政策影响较大。公司新签订单同比下滑可能反映短期市场需求波动,但充沛的在手订单表明中长期项目储备充足。毛利率稳定显示公司成本控制能力,汇兑损失则提示需关注国际业务汇率风险。长期来看,基建投资仍是重要支撑,公司项目进入施工高峰期将带动收入持续增长。
中工国际财报重点分析了哪些方面?
财报点评重点分析了中工国际的业绩表现、财务结构和风险因素。业绩方面,公司收入保持增长主要依靠在手订单,但新签订单下滑需关注未来增长动力。财务结构显示毛利率稳定,但汇兑损失侵蚀净利润,需关注汇率波动影响。此外,重点项目施工高峰期导致现金流压力增大,需持续跟踪项目进展和资金回笼情况。
当前中工国际市场现状如何?
当前中工国际市场现状表现为业绩稳健与短期压力并存。公司收入增长主要依赖在手订单,显示一定韧性,但新签订单下滑可能预示未来增长放缓。汇兑损失是净利润下降主因,需关注汇率走势。同时,项目施工高峰期加剧现金流压力,需平衡扩张与资金管理。行业层面,基建投资仍是重要支撑,但市场需求波动和成本上升带来不确定性。
中工国际财报提示哪些风险?
财报提示的主要风险包括:需求不及预期可能导致新签订单持续下滑,影响未来业绩增长;成本高于预期会压缩利润空间,尤其原材料和人工成本上涨压力;汇率波动直接冲击国际业务利润,需加强汇率风险管理;运营项目利润不及预期可能影响整体盈利能力,需关注项目执行效率。此外,宏观经济波动和政策变化也可能带来不确定性。