猜你想问
这份研报的核心内容是什么?
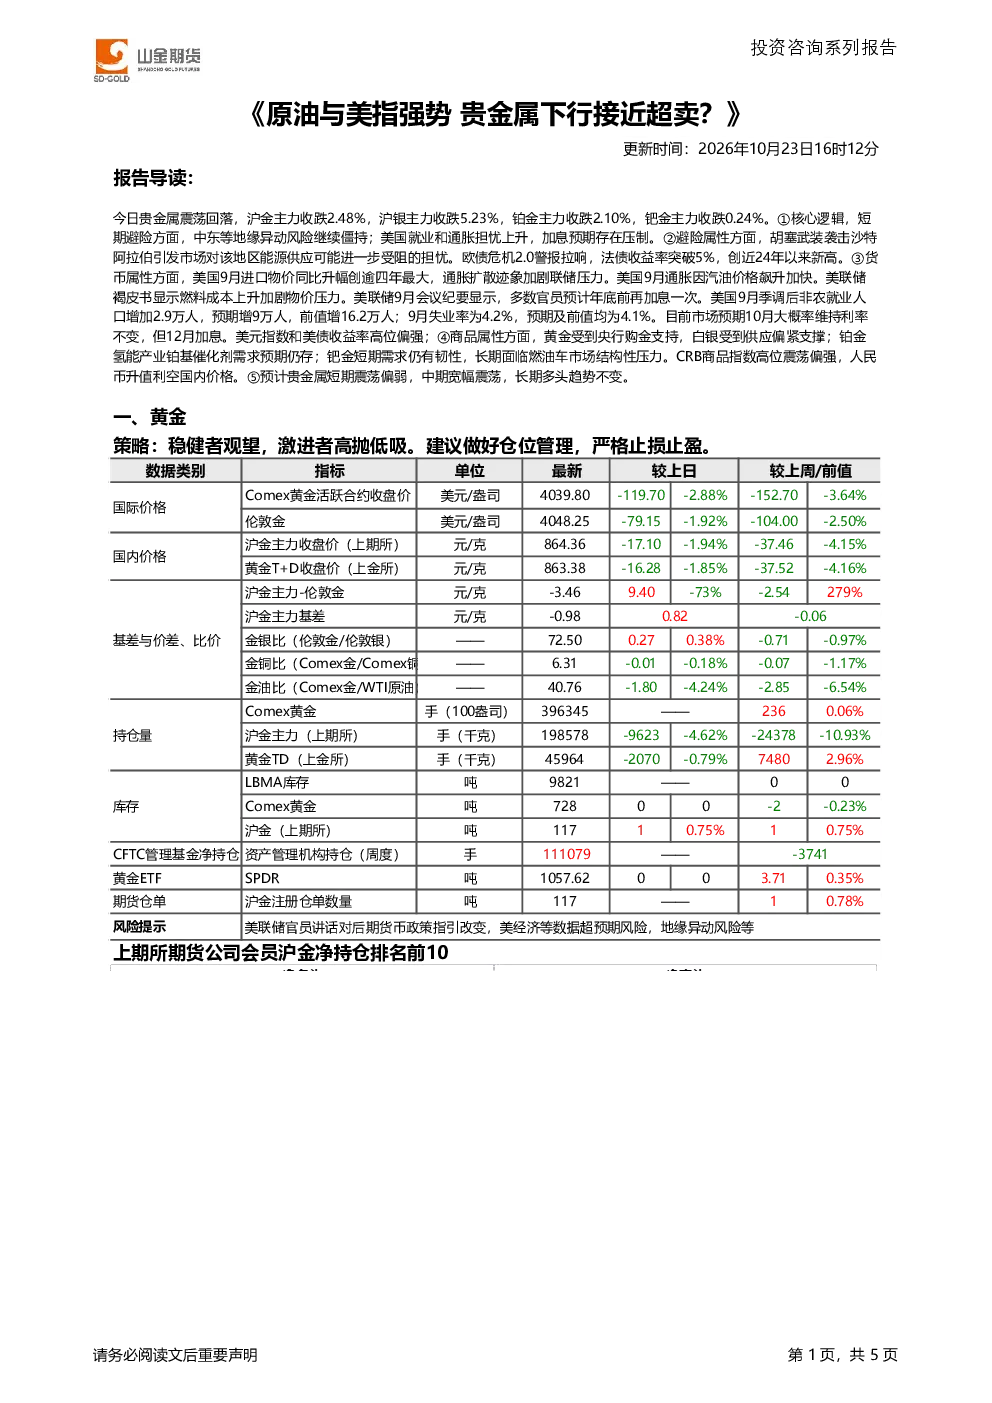
报告指出短期贵金属震荡回落,沪金、沪银、铂金、钯金均出现不同程度的下跌。分析认为主要受短期避险逻辑影响,中东地缘政治风险与美就业通胀担忧压制加息预期。同时,胡塞武装袭击沙特引发能源供应担忧,欧债危机加剧也增强避险需求。货币属性方面,美国通胀数据加剧联储压力,美元指数和美债收益率维持高位。商品属性上,黄金受央行购金支持,白银受供应偏紧支撑,铂金氢能产业需求预期存在,钯金短期需求韧性但长期面临燃油车市场压力。
贵金属行业未来发展趋势如何?
报告认为贵金属短期震荡偏弱,中期可能呈现宽幅震荡格局,但长期多头趋势不变。行业发展趋势需关注央行购金政策、全球通胀走势、地缘政治风险以及新能源产业发展对铂金钯金需求的影响。白银供应偏紧的支撑作用需持续观察,美元指数和人民币汇率变动也将影响国内贵金属价格。投资者应结合宏观经济环境和政策变化综合判断赛道长期表现。
研报重点分析了哪些方向?
研报重点分析了贵金属的短期价格波动逻辑、避险属性与货币属性相互作用,以及不同品种的商品属性差异。具体包括:1)短期价格走势,如沪金、沪银等主力合约的跌幅;2)避险需求驱动因素,如中东局势、欧债危机等;3)货币市场影响,如美国通胀数据、非农就业报告、美联储加息预期等;4)商品属性分化,如黄金的央行购金支持、白银的供应紧缩、铂钯金的新能源需求前景等。
当前贵金属市场处于什么状态?
当前贵金属市场呈现震荡下行状态,接近超卖水平。价格层面,沪金、沪银、铂金、钯金均出现明显回调,其中沪银跌幅最为显著。驱动因素上,短期避险情绪受中东局势僵持和美就业通胀数据压制,市场预期美联储短期内维持利率但长期压力存在。商品属性分化明显,黄金受益于央行购金,白银受供应紧缩支撑,铂金和钯金则面临新能源产业需求变化和燃油车市场压力的博弈。美元指数和美债收益率高位运行对贵金属构成压制。
投资贵金属需注意哪些风险?
投资贵金属需关注多重风险:1)地缘政治风险,中东局势若升级可能引发市场避险情绪急剧升温或降温的双重不确定性;2)美联储政策风险,通胀数据超预期可能推动提前加息,改变市场预期;3)宏观经济风险,全球经济增长放缓可能削弱通胀预期并影响贵金属货币属性;4)商品属性风险,新能源产业发展可能重塑铂钯金需求格局,白银供应端变化也存在不确定性;5)汇率风险,人民币升值对国内贵金属价格形成压力。投资者应分散配置,避免过度集中单一品种或属性暴露于特定风险中。