猜你想问
西部矿业三季度业绩增长主要得益于什么?
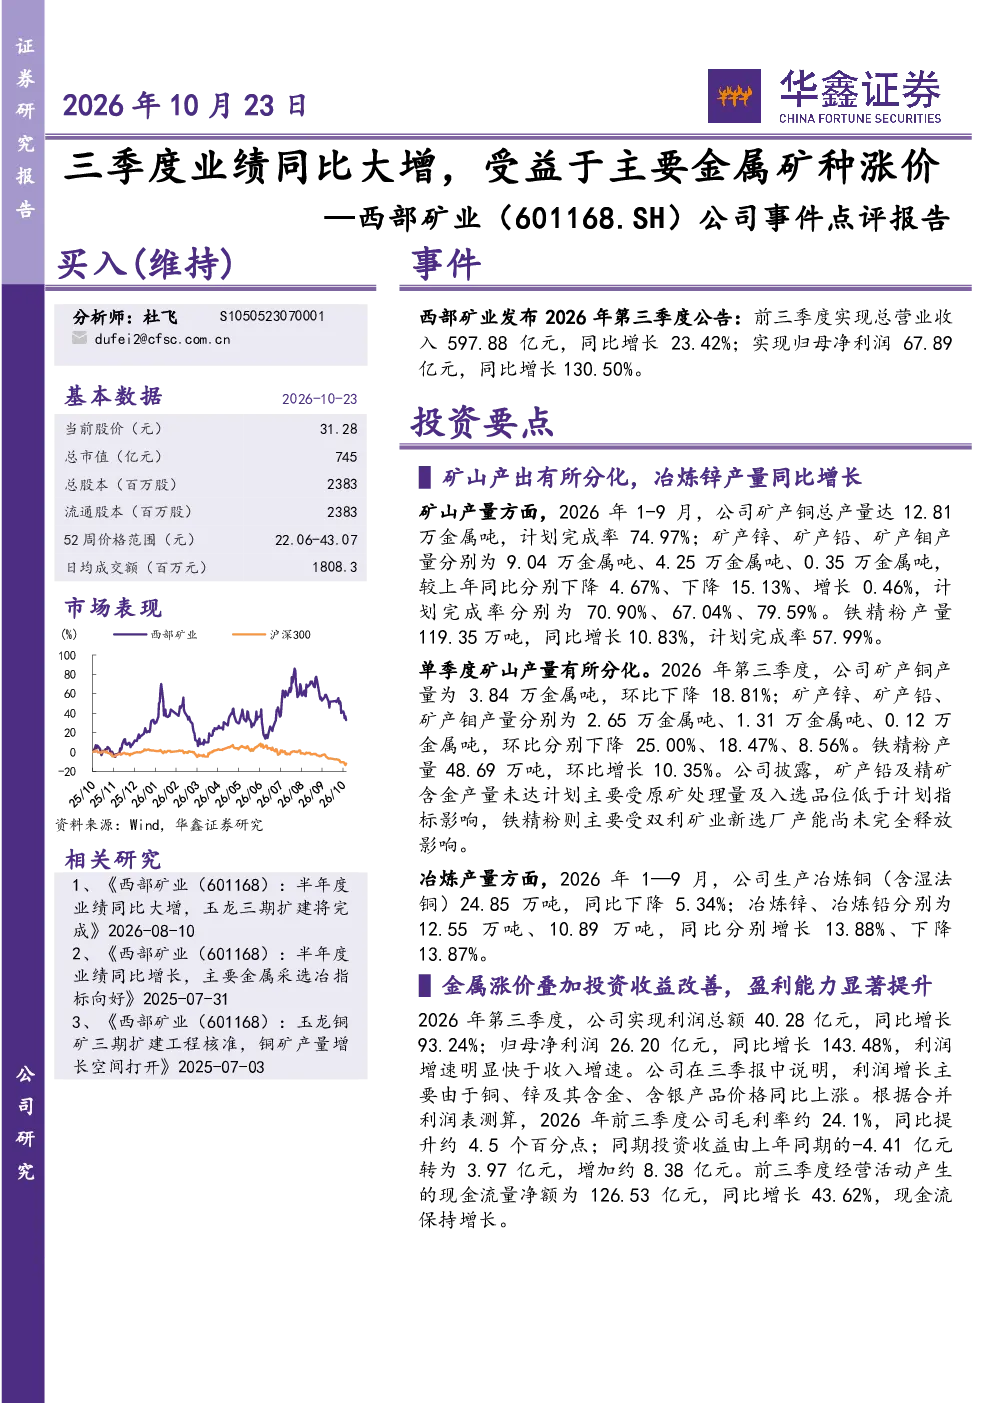
西部矿业2026年前三季度业绩显著提升,主要受益于金属价格上涨和投资收益改善。公司矿产铜产量基本达标,但矿产锌、铅产量不及预期,铁精粉产量受新选厂产能释放影响。冶炼锌产量同比增长,铜产量同比下降。前三季度公司毛利率约24.1%,同比提升4.5个百分点;投资收益由-4.41亿元转为3.97亿元,增长约8.38亿元。归母净利润同比增长130.50%,达到67.89亿元,利润增速明显快于收入增速。经营活动产生的现金流量净额同比增长43.62%。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势受多种因素影响,包括全球宏观经济环境、新能源产业发展需求、以及资源稀缺性等。当前,随着新能源、新材料等领域的快速发展,对铜、锂、镍等有色金属的需求持续增长。同时,金属价格上涨也带动行业盈利能力提升。但行业也面临金属价格波动、环保政策收紧、资源开采难度加大等挑战。企业需加强技术创新、资源整合和风险管理,以适应行业变化。
研报对西部矿业的重点分析有哪些?
研报对西部矿业的重点分析包括业绩表现、项目进展和风险提示。业绩方面,公司前三季度业绩显著提升,主要受益于金属价格上涨和投资收益改善。项目进展方面,茶亭矿业38亿元增资及探矿权转让手续已办结,玉龙铜矿三期基建预计2026年末完工,届时选矿处理能力将增至3000万吨/年,铜、钼年产量分别达到18万吨和超过5000吨。四期扩建项目已完成预可研。风险提示方面,包括金属价格大幅下跌、项目进展不及预期、经营安全及环保风险等。
当前有色金属市场现状如何?
当前有色金属市场现状呈现供需结构性变化和价格波动特征。一方面,新能源等领域对有色金属需求持续增长,推动价格上涨;另一方面,全球宏观经济不确定性增加,导致市场波动加剧。主要金属品种如铜、铝、锌等价格受供需关系、库存水平、美元汇率等因素影响。企业需密切关注市场变化,加强库存管理和成本控制。同时,环保政策收紧也影响行业供给端。
研报提示的主要风险有哪些?
研报提示的主要风险包括:1)金属价格大幅下跌,可能影响公司盈利能力;2)项目进展不及预期,可能延缓公司产能扩张;3)经营安全及环保风险,需加强安全生产和环境保护管理;4)工程建设手续不确定,可能影响项目进度;5)建成时间不确定,可能导致产能释放延迟;6)各项目产量不及预期,可能影响公司整体业绩表现。这些风险需引起关注和管理。