猜你想问
这份研报主要讲了什么内容?
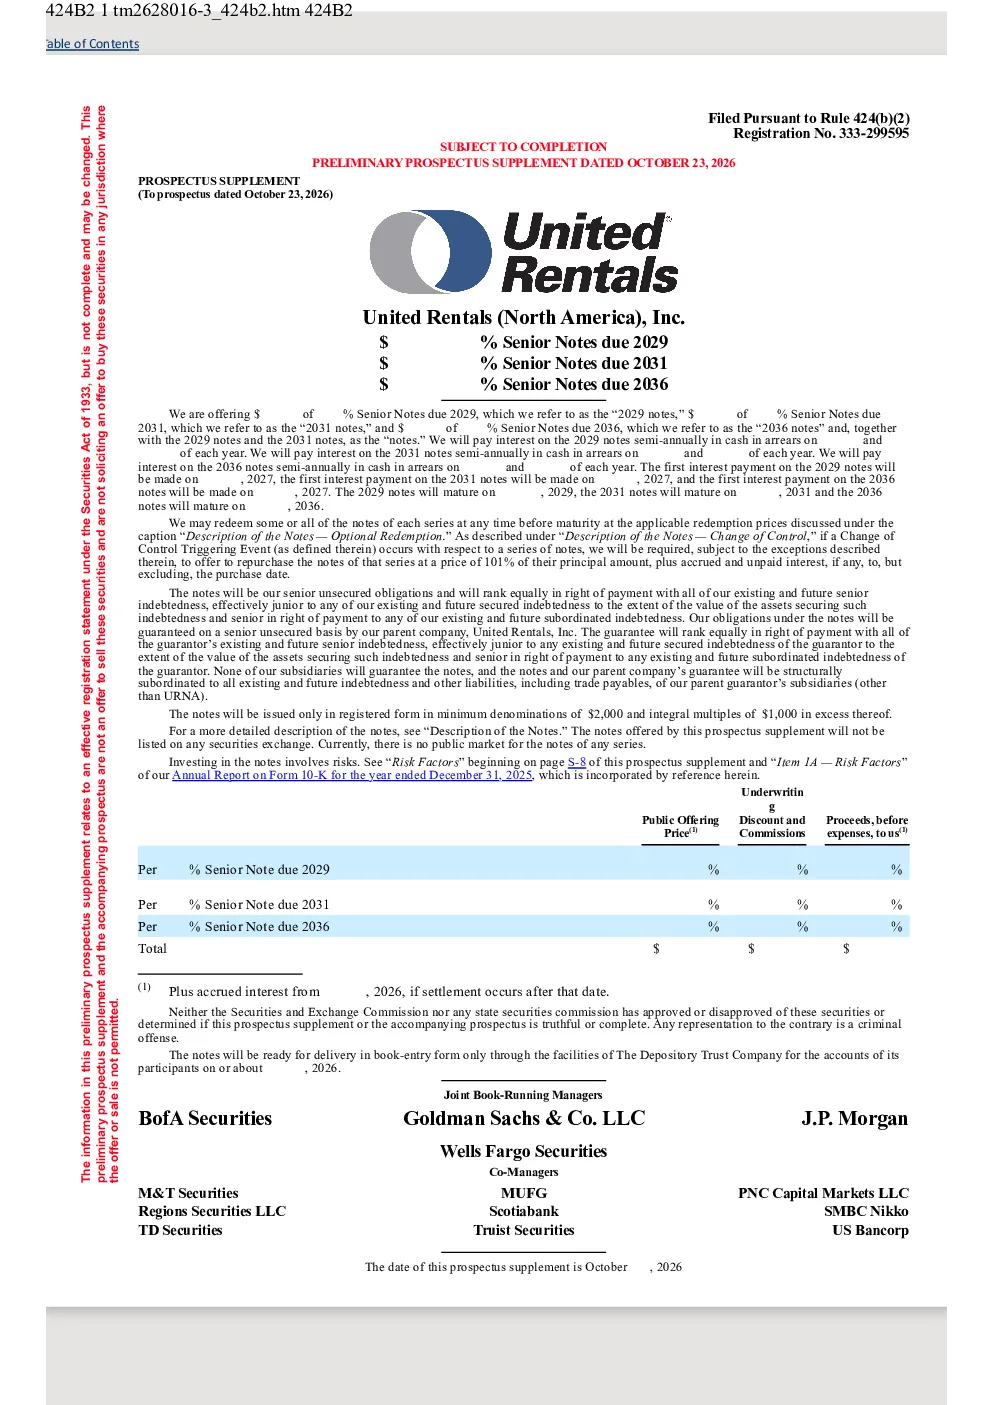
这份研报主要介绍了美国联合租赁公司(URNA)及其母公司计划发行总额为20亿美元的3年期、5年期和9年期高级无担保票据的相关信息。发行目的在于偿还到期债务、减少现有债务以及一般公司用途。票据均为无担保债务,但由担保人提供担保,利率分别为3.875%、5.625%和6.25%,按半年支付利息。票据在清偿顺序上等同于URNA和担保人现有的其他高级无担保债务,但低于任何现有或未来的担保债务。投资者需仔细阅读风险因素,包括重大债务、利率敏感性、行业周期性等。票据将以面值发行,并通过簿记形式进行交易,发行费用预计约为发行总额的0.625%。目前票据没有公开市场,但承销商计划建立市场,投资者需注意流动性风险。
联合租赁所属赛道的发展趋势如何?
联合租赁所属的租赁行业受宏观经济和利率环境显著影响。该行业具有周期性特征,经济扩张期需求旺盛,企业融资需求增加;经济下行期则面临资产减值和回款压力。利率变化直接影响融资成本和租赁资产价值,高利率环境可能抑制新订单增长。数字化转型和绿色租赁是行业发展趋势,技术提升运营效率,环保政策推动绿色资产需求增加。市场竞争激烈,头部企业凭借规模和风控优势占据主导地位。投资者需关注宏观经济波动、利率走势及政策变化对行业的影响。
研报重点分析了哪些方向?
研报重点分析了美国联合租赁公司及其母公司的债务结构优化计划,通过发行高级无担保票据实现债务重组。核心条款包括不同期限票据的利率设计、担保安排及清偿顺序,反映了公司在资本结构管理上的策略。研报还详细解读了发行目的,即利用新资金偿还到期债务、降低整体杠杆率,并评估了相关风险,如利率波动对财务状况的影响、行业周期性风险等。此外,研报也提及了二级市场流动性预期,指出当前无公开交易市场,但承销商计划后续建立,提醒投资者关注潜在的交易便利性。
当前市场对联合租赁的判断是怎样的?
当前市场对联合租赁的判断需结合其债务重组计划及行业背景综合评估。公司通过发行新票据优化债务结构,显示其积极应对债务压力的态度,但投资者需关注其偿债能力和财务弹性。租赁行业整体受经济周期影响较大,利率上升可能增加企业融资成本,进而影响租赁订单。市场对该公司票据的接受程度取决于投资者对其信用风险和未来盈利能力的评估。二级市场流动性预期尚不明确,投资者需谨慎评估交易风险。目前研报未提供股价或具体市场表现数据,仅从债务结构和行业角度进行分析。
研报提示了哪些风险需要关注?
研报提示的主要风险包括:1)信用风险,URNA及其母公司存在重大债务负担,可能影响偿债能力;2)利率风险,票据利率与市场利率变动相关,利率上升可能增加财务成本;3)行业周期性风险,租赁行业受经济波动影响,经济下行可能增加资产减值风险;4)流动性风险,当前票据无公开市场,投资者需承担交易不便或价格不确定的风险;5)政策风险,监管政策变化可能影响租赁业务模式和盈利水平。投资者应仔细阅读完整招股说明书中的详细风险披露,结合自身风险承受能力进行投资决策。