猜你想问
这份研报主要讲了什么内容?
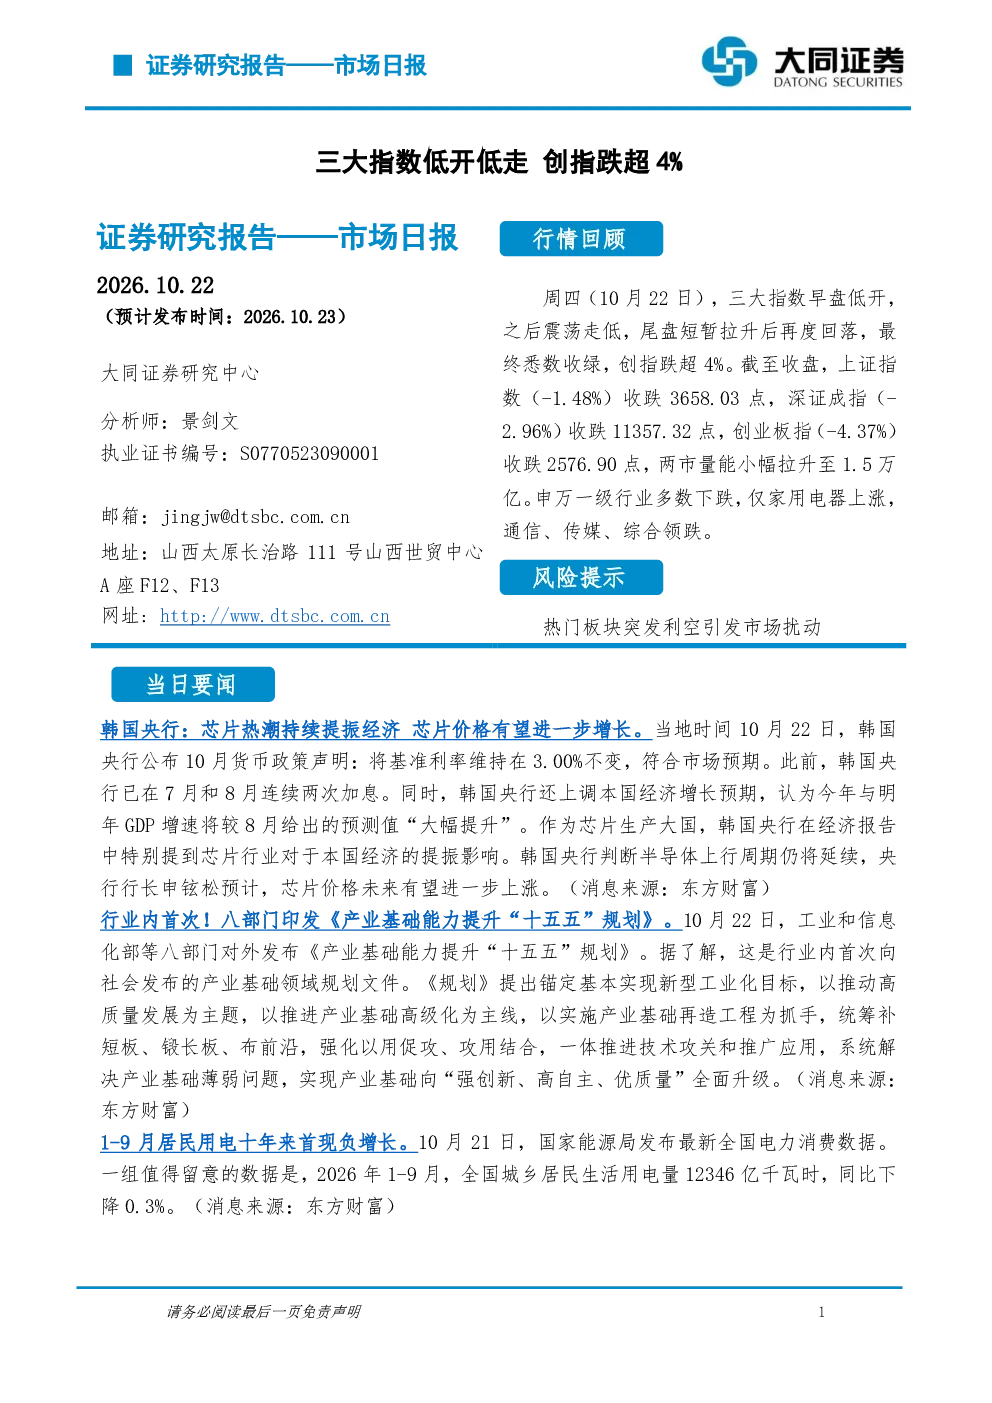
这份研报主要分析了三大指数低开低走的情况,特别是创指跌超4%的现象。报告指出上证指数收跌1.48%,深证成指跌2.96%,创业板指跌4.37%,两市成交额15.287亿元。从行业来看,申万一级行业多数下跌,仅家用电器上涨,通信、传媒、综合领跌。此外,报告还提及韩国央行维持3%基准利率,上调经济增长预期,并关注芯片行业对经济的提振作用。八部门印发《产业基础能力提升“十五五”规划》,提出补短板、锻长板,实现产业基础全面升级。1-9月居民用电同比下降0.3%,为十年来首现负增长。市场表现方面,上涨家数535只,下跌家数4999只,涨停33只,跌停62只。资金流向方面,家电、石油石化、环保等板块主力资金净流入。
通信、传媒、综合领跌的原因是什么?
报告指出通信、传媒、综合行业领跌的原因是多方面的。首先,市场整体情绪偏弱,三大指数低开低走,创指跌超4%,这种大盘面下的风险偏好下降直接影响了板块表现。其次,从行业基本面来看,通信行业可能受到5G建设周期放缓或投资预期调整的影响,传媒行业则可能面临内容创作成本上升和用户付费意愿下降的双重压力。综合行业领跌可能反映了传统行业在转型升级中面临的挑战。此外,申万一级行业多数下跌,仅家用电器上涨,也显示出市场结构性调整的特征,部分行业受宏观经济环境和政策导向的影响更为显著。
报告重点分析了哪些投资方向?
报告重点分析了几个投资方向。首先,家电板块逆市上涨,显示出该行业在当前市场环境下较强的防御性。其次,报告关注了芯片行业,韩国央行维持3%基准利率并上调经济增长预期,称芯片行业提振经济,芯片价格有望进一步上涨,这为半导体板块提供了积极信号。此外,八部门印发《产业基础能力提升“十五五”规划》,提出补短板、锻长板,实现产业基础全面升级,这为高端制造、新材料等赛道提供了政策支持。最后,资金流向方面,家电、石油石化、环保等板块主力资金净流入,也反映了市场对这些行业的关注。
当前市场整体处于什么状态?
当前市场整体处于调整状态。三大指数低开低走,创指跌超4%,上证指数收跌1.48%,深证成指跌2.96%,显示出市场情绪较为悲观。两市成交额15.287亿元,相对前几日有所萎缩,也反映了市场活跃度下降。从行业来看,申万一级行业多数下跌,仅家用电器上涨,市场结构性分化明显。上涨家数535只,下跌家数4999只,涨停33只,跌停62只,市场赚钱效应较差。但资金流向方面,家电、石油石化、环保等板块主力资金净流入,显示出部分板块仍具备一定的防御性和机会。
投资这份研报需要注意哪些风险?
投资这份研报需要注意以下几个风险。首先,市场整体处于调整状态,三大指数低开低走,创指跌超4%,这种大盘面下的风险需要谨慎评估。其次,行业结构性分化明显,申万一级行业多数下跌,仅家用电器上涨,这意味着不同行业之间的表现差异较大,投资需关注行业的基本面和政策导向。再次,宏观经济环境的变化可能对市场产生较大影响,如韩国央行的利率政策调整、居民用电负增长等数据都可能引发市场波动。最后,政策风险也需要关注,如《产业基础能力提升“十五五”规划》的实施效果仍需观察,部分行业可能面临政策调整带来的不确定性。